Warum treten Personalabbau und Fachkräftemangel gleichzeitig auf?
Die Beschäftigung im deutschen Bankensektor ist seit Jahren rückläufig. Nach Daten der Bundesagentur für Arbeit sank die Zahl der Beschäftigten von rund 595.000 im Jahr 2015 auf rund 518.000 im Jahr 2025. Wie Abbildung 1 zeigt, verschiebt sich die Altersstruktur, weil jüngere Beschäftigtengruppen kleiner und ältere Jahrgänge größer werden.
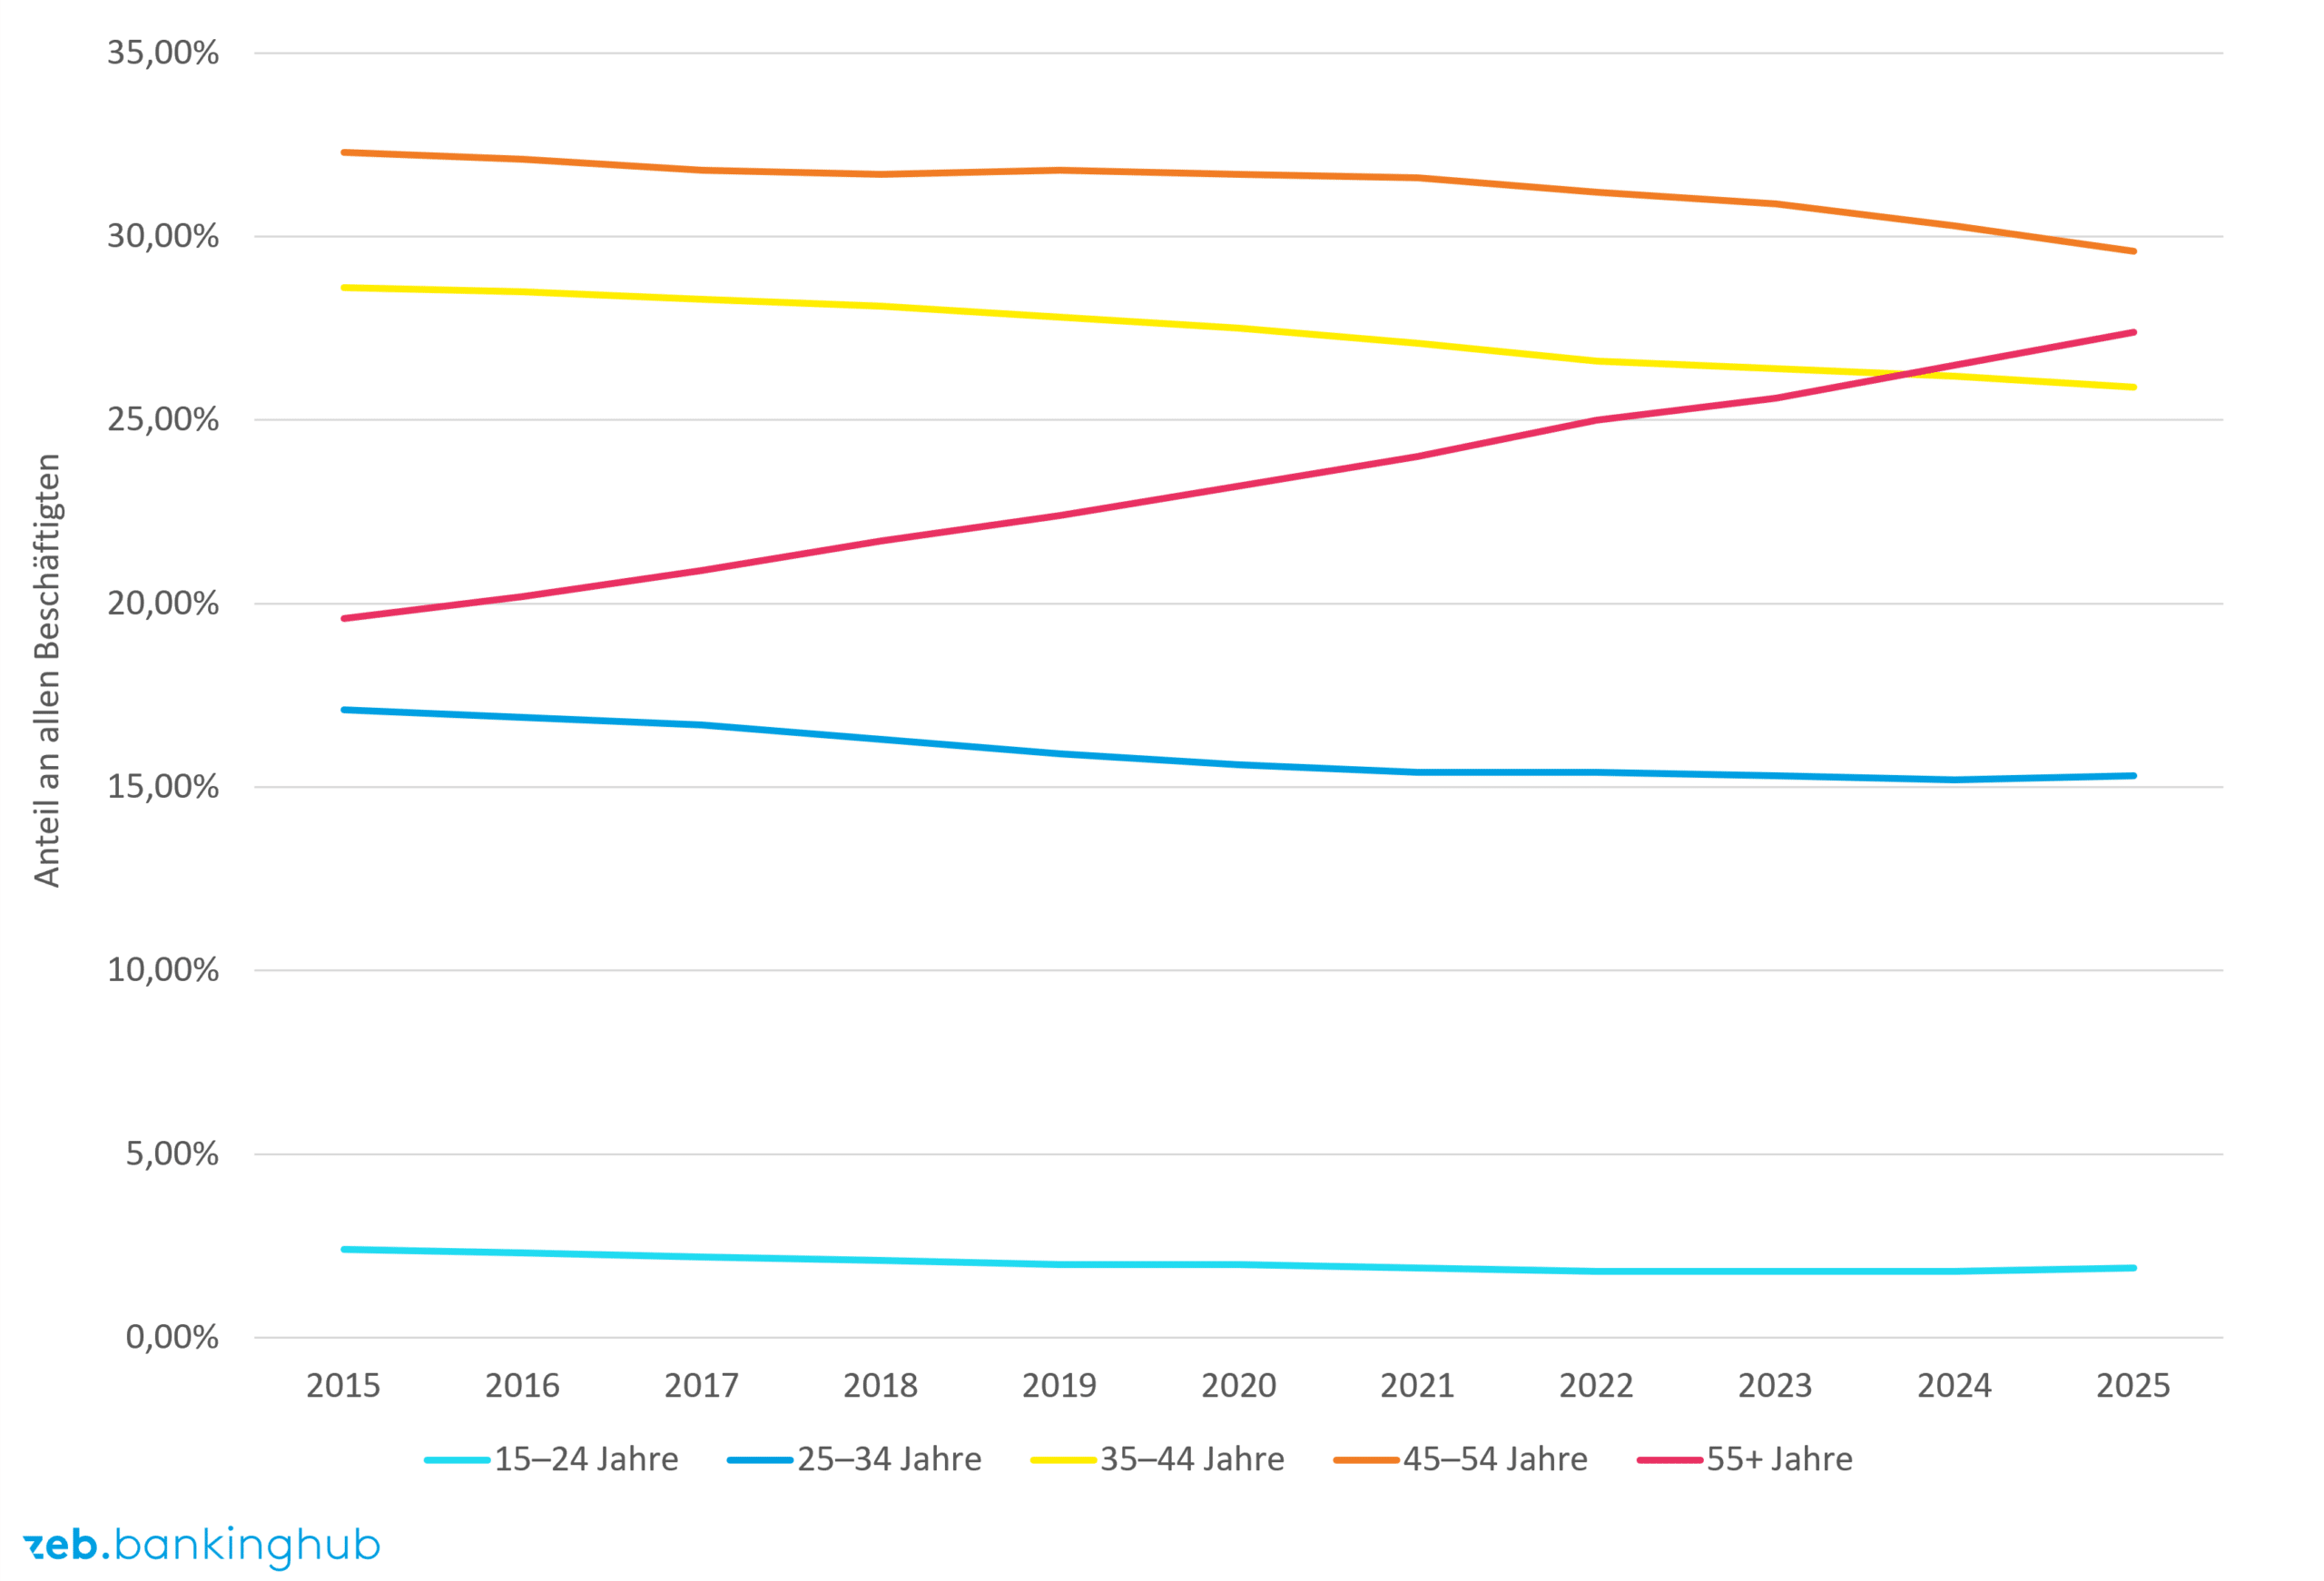
Gleichzeitig verändert KI den Personalbedarf. Die auf amtlichen Beschäftigungsdaten von 2015 bis 2025 beruhenden Projektionen unterscheiden sechs Funktionsgruppen:
- Markt und Kundenberatung
- Kredit und Lending
- Risiko, Compliance und interne Kontrolle
- Treasury und Kapitalmarkt
- IT & Data
- Operations und Backoffice
Für die Entwicklung bis 2035 wurden neben einem Basisszenario eine beschleunigte KI-Automatisierung und eine zunehmende Talentknappheit modelliert. Die konkrete Größenordnung variiert zwischen den Szenarien, die strukturelle Entwicklung bleibt jedoch stabil: Operations und Backoffice verlieren an Bedeutung, während digitale, analytische und regulatorische Funktionen an Gewicht gewinnen.
Die aus der Simulationsrechnung abgeleiteten Fachkräftelücken in den sechs Funktionsgruppen für die Jahre 2030 und 2035 sind in Abbildung 2 dargestellt. Da die Größenordnungen der Lücken in absoluten Zahlen sehr unterschiedlich sind, werden Indexpunkte dargestellt, also die Abweichung zum Stand 2025 in Prozent: 12 Indexpunkte bedeuten hier also, dass die Lücke 12 Prozent der Ende 2025 in dieser Funktionsgruppe Beschäftigten beträgt. In absoluten Zahlen entsteht bis 2035 eine Bruttolücke von rund 40.000 Fachkräften in IT & Data und rund 20.000 in Risiko, Compliance und interner Kontrolle. Markt und Kundenberatung sowie Kredit und Lending weisen ebenfalls relevante Lücken auf. Gleichzeitig ergibt sich in Operations und Backoffice ein deutlicher rechnerischer Überhang. Die einzelnen Werte lassen sich deshalb nicht zu einer Gesamtfachkräftelücke addieren. Sie zeigen vielmehr die strukturelle Verschiebung zwischen Funktionen mit sinkender und wachsender Nachfrage.
Auch die Bankengruppen sind unterschiedlich betroffen. Für 2035 liegen die wahrscheinlichsten sektoralen Lücken bei rund 14.000 Mitarbeitenden für Geschäftsbanken, 11.000 für Sparkassen, 9.000 für Genossenschaftsbanken und 3.000 für Spezialinstitute. Sparkassen trifft zusätzlich der vergleichsweise hohe demografische Druck ihrer Belegschaften. Frei werdende Kapazität in operativen Funktionen steht einem Bedarf an qualifizierten und häufig berufserfahrenen Spezialist:innen gegenüber. Beschäftigte aus einer standardisierten Funktion werden nicht kurzfristig zu IT-Spezialist:innen, Compliance-Expert:innen oder erfahrenen Risikomanager:innen. Zwischen Ausgangs- und Zielrolle liegen fachliche Kompetenzen und praktische Erfahrung.
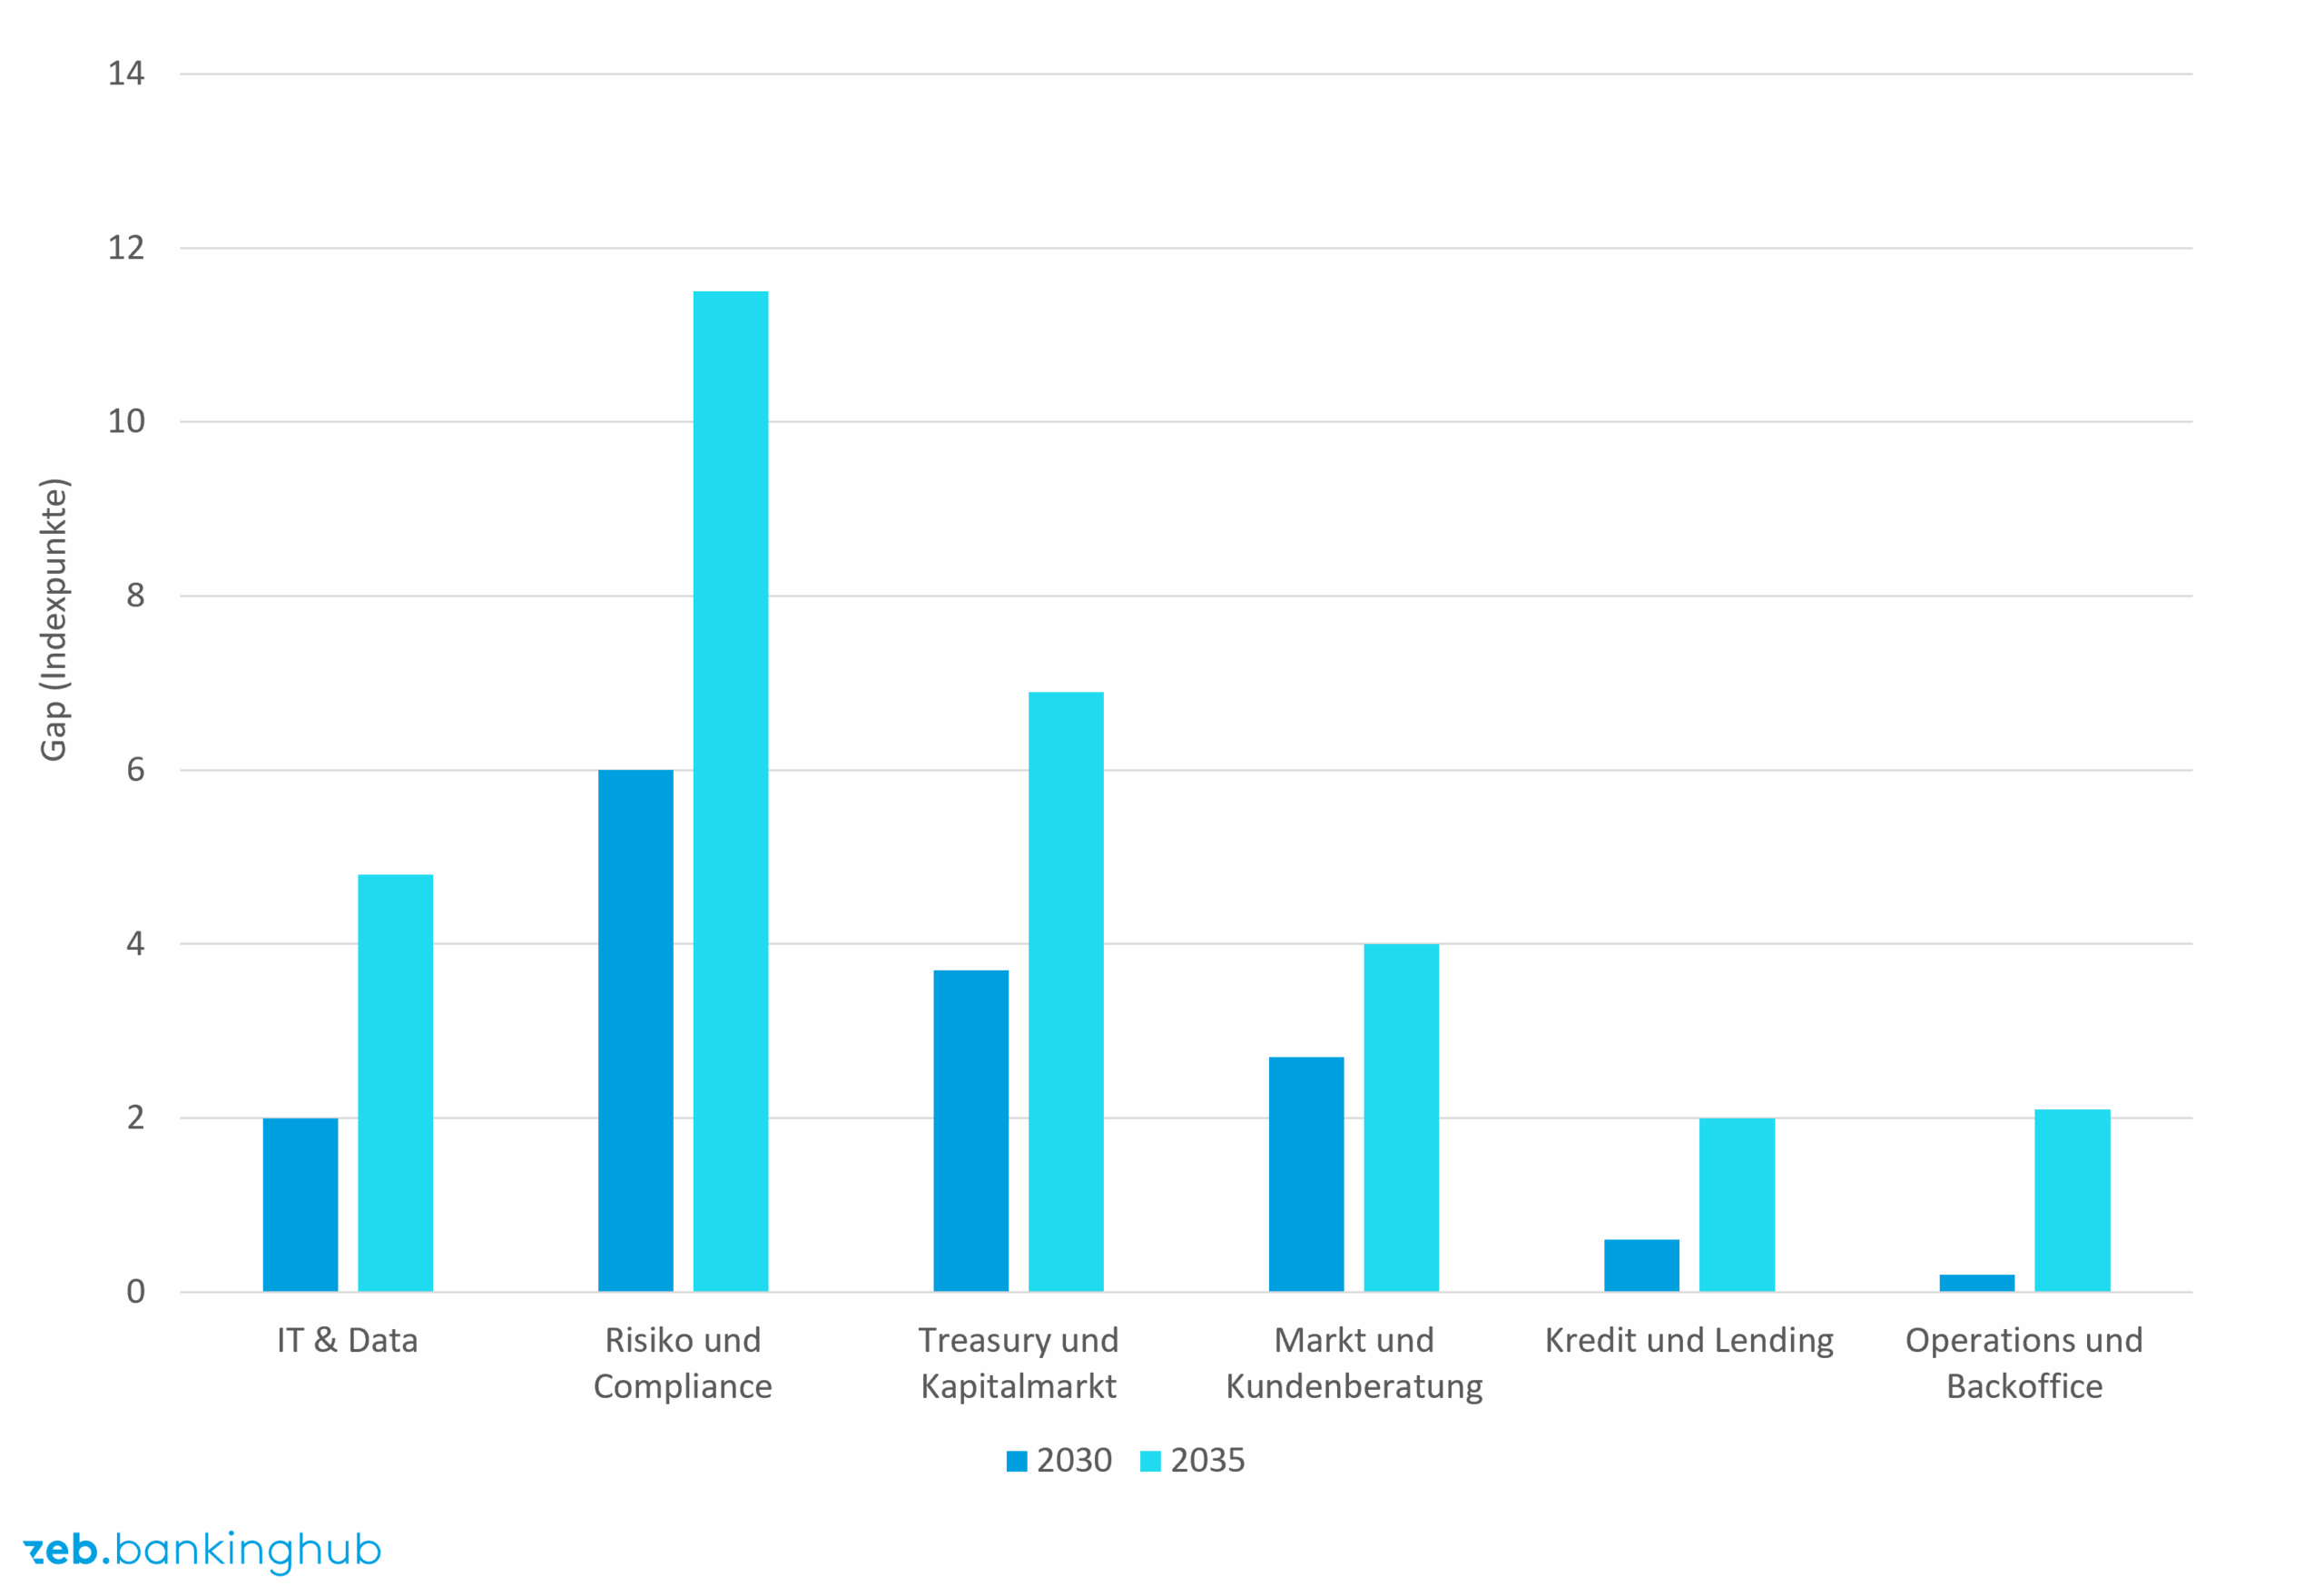 Abbildung 2: Strukturelle Fachkräftelücke nach Berücksichtigung von Automatisierungs- und Demografieeffekten 2030 und 2035 (eigene Berechnungen auf Basis von Zahlen der Bundesagentur für Arbeit)
Wieso sollte die Weiterbildung von der künftigen Rolle ausgehen?
Eine darauf aufbauende Delphi-Studie der zeb.business school untersucht, wie Banken diesen Übergang bewältigen können. Einbezogen wurden Expert:innen aus Kreditinstituten und Sparkassen, von Bankverbänden und Bildungsanbietern. Interviews aus der Finanzberatung dienten ergänzend als Hintergrundmaterial. Die Studienergebnisse zeigen: Banken und Sparkassen stehen verschiedene Hebel zur Verfügung, um diese Einsatzfähigkeit in den zukünftigen Jobanforderungen zu erreichen.
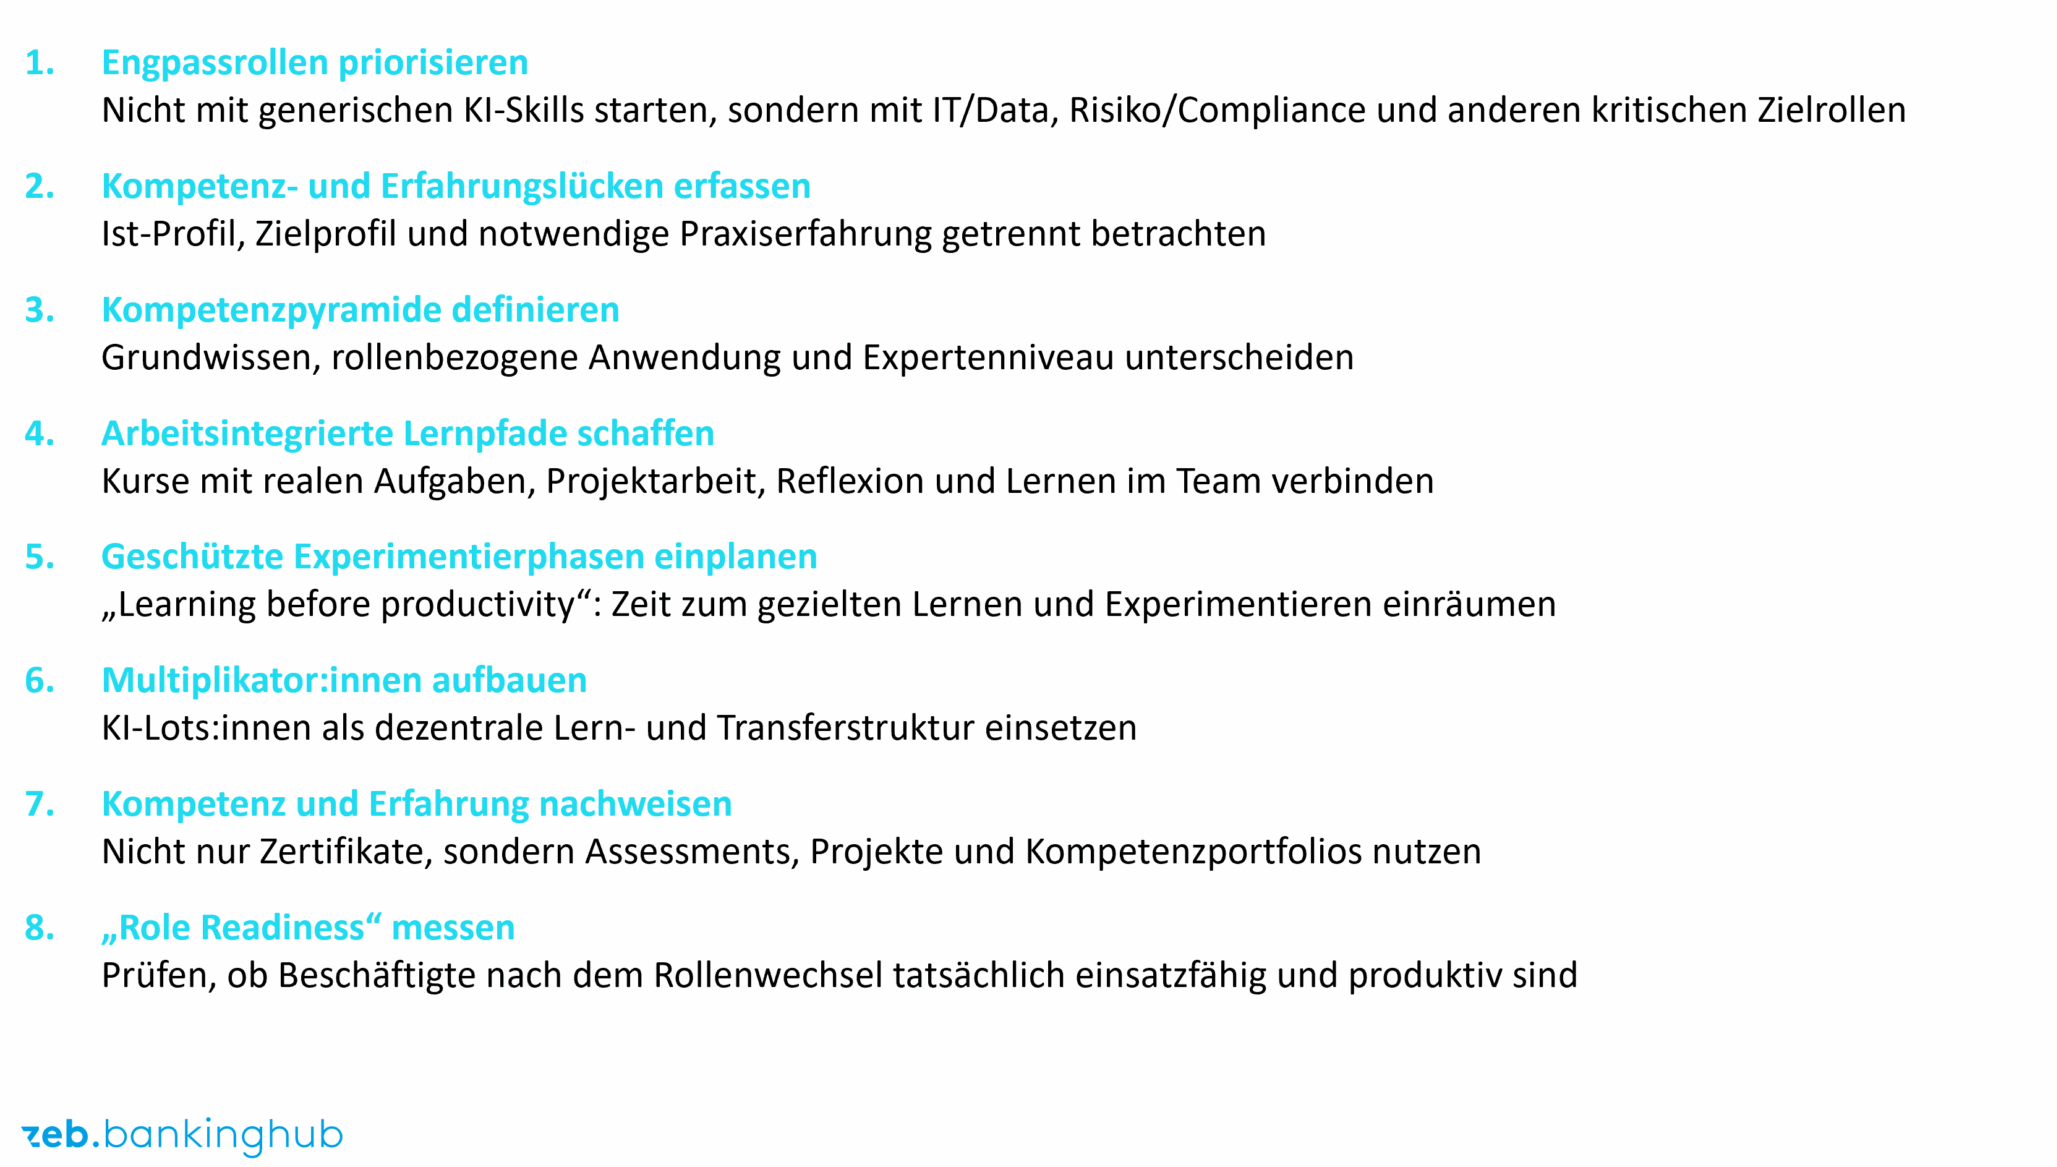 Abbildung 3: Überblick über Maßnahmen zum Aufbau von KI-Kompetenz und zur Sicherung von Beschäftigungsfähigkeit
Hebel 1: KI-Kompetenzpyramide statt KI-Kurs
KI-Kompetenz wird in Banken auf unterschiedlichen Niveaus benötigt. Viele Beschäftigte brauchen ein solides Grundverständnis von den Möglichkeiten, Grenzen und der sicheren Anwendung von KI. Fachrollen benötigen zusätzliche Anwendungskompetenz für konkrete Aufgaben. Technische Spezialist:innen und Entwickler:innen brauchen darüber hinaus vertiefte Builder- und Expertenkompetenz. Die Deutsche Bank arbeitet bereits mit einer solchen gestuften Qualifizierungslogik. In ihrem Jahresbericht 2025[1] gibt sie an, dass bis Ende 2025 mehr als 16.600 Beschäftigte „Generative AI Fundamentals“ absolviert hatten. Zudem wurden mehr als 850 Engineers in einer ersten Pilotkohorte des „DB Generative AI Developer Training“ qualifiziert. Die Qualifizierung trennt damit breite Grundlagen von vertiefter technischer Kompetenz und rollenbezogenen Lernpfaden.
Aus diesen und ähnlichen Ansätzen lässt sich eine dreistufige Architektur ableiten:
- Stufe: „AI Literacy“ für breite Beschäftigtengruppen
- Stufe: rollenbezogene Anwendungskompetenz für Fachfunktionen
- Stufe: vertiefte Expertenkompetenz für technische Spezialrollen
Die Delphi-Studie zeigt zugleich, dass professionelle KI-Kompetenz deutlich über Prompting hinausgeht. Wichtiger werden Ziel- und Kontextklärung, Quellenprüfung, Fehlererkennung, fachliche Plausibilisierung, Schlussfolgerungsfähigkeit, Urteil und Ergebnisverantwortung. In kritischen Funktionen kommen „Human Oversight“ und erfahrungsbasierte Qualitätskontrolle hinzu.
Hebel 2: „Learning before productivity“
Kompetenz entsteht durch Anwendung. Eine große Sparkasse arbeitet deshalb mit kuratierten Prompt-Bibliotheken und sokratischen Dialogen. Ein Teil der Prompts unterstützt Mitarbeitende dabei, Fachthemen eigenständig zu erschließen und zu vertiefen. Andere Prompts helfen bei konkreten Arbeitsaufgaben. Die Nutzung erfolgt in einer sicheren KI-Umgebung und wird durch gezielte Einweisung begleitet.
Dahinter steht das Prinzip „Learning before productivity“. Beschäftigte brauchen zunächst Zeit zum Ausprobieren, Experimentieren, Reflektieren und zum Aufbau eigener Anwendungserfahrung. Erst auf dieser Basis lassen sich stabile Produktivitätswirkungen erwarten. Kerstin Schramm, Leiterin Personalentwicklung der Sparkasse KölnBonn, beschreibt diese Lernphase ausdrücklich als Voraussetzung für wirksame KI-Nutzung. Für Banken ist das ein gut übertragbarer Ansatz. Fachbereiche und Personalentwicklung können zunächst qualitätsgesicherte Lern- und Arbeits-Prompts entwickeln, in einer geschützten Umgebung bereitstellen und anhand der Nutzungserfahrungen weiter verbessern. So entsteht ein arbeitsplatznahes Lernangebot mit geringem technischen Aufwand.
Hebel 3: KI-Lots:innen und Multiplikator:innen als Brückenrollen
Die schnelle Entwicklung von KI-Anwendungen erhöht den Bedarf an dezentraler Unterstützung in den Fachbereichen. Genau hier setzen KI-Lots:innen und Multiplikator:innen an. Die Akademie Deutscher Genossenschaften (ADG) qualifiziert ausgewählte Beschäftigte und Führungskräfte für solche Rollen.[2] Das Programm kombiniert Selbstlernen, interaktive Webinare und praktische Übungen. Neben KI-Grundlagen und Prompting geht es um die Unterstützung von Kolleg:innen, die Vermittlung von Anwendungswissen und die Begleitung von Veränderungen. Damit verbinden die Multiplikator:innen Fachpraxis, KI-Anwendung, Kommunikation und Change.
Die zeb.business.school bietet eine grundlegende Ausbildung mit einem „KI-Führerschein“[3] und ein „AI Bootcamp“[4] an, das auf der Beratungserfahrung von zeb basiert und mit dem „Certificate of Basic Studies (CBS)“ der Steinbeis Hochschule abgeschlossen wird. Die beiden Liveworkshops befassen sich mit regulatorischen und technischen Grundlagen des KI-Einsatzes bei Finanzdienstleistern sowie mit der praktischen Umsetzung von KI und Datenmanagement auf Basis anerkannter Standards (Cross‑Industry Standard Process for Data Mining (CRISP-DM)).
Für Institute ergibt sich daraus ein gestuftes Modell: Eine breite Grundqualifizierung schafft ein gemeinsames Verständnis, vertiefte Multiplikatorenprogramme bauen dezentrale Expertise auf, und die Multiplikator:innen unterstützen anschließend ihre Fachbereiche. Diese Rollen entlasten zentrale HR- und L&D-Funktionen und beschleunigen den Transfer in den Arbeitsalltag. Gleichzeitig können zentrale Einheiten Lernarchitektur, Governance und Qualitätsstandards vorgeben.
Hebel 4: Lernen an realen Aufgaben
Arbeitsintegriertes Lernen verbindet Qualifizierung direkt mit realen Aufgaben. Dadurch werden fachliche Kompetenz, KI-Anwendung und praktische Erfahrung gleichzeitig aufgebaut. Die bereits erwähnte Sparkasse nutzt dafür ihre fachbezogenen Prompt-Bibliotheken und mit dem KI-Chatbot geführte, sokratische Dialoge. Die Lernaufgabe bleibt eng mit der tatsächlichen Arbeit verbunden. Ein arbeitsintegriertes Modell beschreibt die ADG mit dem „digitalen KI-Zwilling“.[5] Teilnehmende konfigurieren einen persönlichen KI-Assistenten, wählen drei reale Aufgaben aus ihrem Arbeitsalltag und erfassen zunächst den Ausgangsaufwand. Anschließend setzen sie den Assistenten über 14 Tage ein, verbessern Prompts und Arbeitsweise und reflektieren danach sowohl den Aufwand als auch die Ergebnisqualität.
Für Banken lässt sich diese Logik leicht auf konkrete Aufgaben übertragen. Dazu zählen etwa Kreditentscheidungen, Compliance-Prüfungen, Kundenfälle, Datenanalysen oder die Berichtserstellung. Weiterbildung rückt dadurch näher an die spätere Jobperformance und liefert zugleich Hinweise darauf, wie sicher eine Person eine Aufgabe bereits beherrscht.
Hebel 5: Kompetenznachweise auf Einsatzfähigkeit ausrichten
Interne Mobilität braucht belastbare Aussagen darüber, ob Beschäftigte für eine Zielrolle tatsächlich einsatzfähig sind. Dafür reicht ein Kursabschluss nur begrenzt aus. Die Delphi-Studie unterscheidet deshalb zwischen Teilnahme, nachgewiesener Kompetenz, dokumentierter Praxiserfahrung und tatsächlicher Fähigkeit, die vorgesehene Jobrolle zu übernehmen („Role Readiness“).
Der Sparkassen-KI-Lotse[6], den z. B. die Sparkassenakademie Bayern anbietet, verbindet formale Lernphasen mit Real-Life-Check, Praxiserprobung, Reflexion und Peer Learning. Der Arbeitsplatz wird damit Teil des Lernwegs. Für zukünftige Kompetenznachweise spricht daher eine Kombination aus einem Wissensnachweis, praktischer Fallbearbeitung, dokumentierter Projekterfahrung und einer Bewertung der Einsatzfähigkeit für die Zielrolle. Solche Nachweise verbessern auch die interne Stellenbesetzung, weil Fähigkeiten und Erfahrung transparenter werden.
Hebel 6: Prüfungen müssen Leistung mit und ohne KI unterscheiden
Generative KI verändert die Aussagekraft klassischer Prüfungsformate. Für Banken wird deshalb eine Doppelperspektive wichtig. Zum einen sollte sichtbar werden, was eine Person eigenständig erklären, beurteilen und entscheiden kann. Zum anderen sollte geprüft werden, ob sie KI professionell einsetzt, den Einsatz transparent dokumentiert, Fehler erkennt und das Ergebnis fachlich verantwortet.
Die Expert:innen der Delphi-Studie schlagen entsprechend vor, eigenständige Fach- und Urteilskompetenz sowie professionelle KI-Nutzung getrennt zu prüfen. Für interne Akademien und Bankbildungsanbieter ergibt sich daraus eine neue Assessment-Logik: ein Teil ohne KI zur Prüfung eigenständiger Urteilskraft und ein Teil mit KI zur Prüfung professioneller Anwendung. Gerade für Kredit, Risiko, Compliance und Beratung ist diese Kombination besonders relevant.
Hebel 7: Aus Dialog mit Chatbots wird Performance-Support
KI-gestütztes Lernen entwickelt sich von einfachen Dialogsystemen in Richtung Tutoring, Simulation und arbeitsintegrierter Unterstützung. Die Sparkasse sieht dafür Lern-Avatare und Kundensimulationen als nächste Stufe vor. Internationale Evidenz zeigt zusätzlich, dass didaktisch konstruierte „AI Tutors“ hohe Lernwirkungen erzielen können. Entscheidend sind hochwertiger fachlicher Content, strukturierte Prompts, auf den persönlichen Lernfortschritt angepasste Lernhilfen („Scaffolding“) und unmittelbares Feedback. Der Tutor steuert den Lernprozess und führt Lernende schrittweise durch Aufgaben.
Für Banken lässt sich daraus ein leistungsfähiges Lernformat entwickeln: Der KI-Tutor führt durch einen realistischen Fall, macht Informationslücken sichtbar, fordert Hypothesen, gibt Feedback, ergänzt neue Informationen und verlangt eine begründete Entscheidung. Anschließend kann dieselbe Logik zunehmend in den Arbeitsprozess übergehen. Damit entsteht aus dem Lernsystem schrittweise ein Performance-Support, mit dem Wissen vermittelt, Situationen simuliert und später bei realen Aufgaben unterstützt wird.
Wie lässt sich mit Weiterbildung dem Erfahrungsparadox entkommen?
Die weitere Automatisierung durch KI verändert, wie Berufserfahrungen gesammelt werden können. Gerade einfache und standardisierte Tätigkeiten dienen heute häufig als Einstieg in anspruchsvollere Fachrollen. Nachwuchskräfte entwickeln über wiederkehrende Fälle, wachsende Komplexität und schrittweise übertragene Verantwortung ihre Urteilskraft.
Wenn KI einen Teil dieser Aufgaben übernimmt, gehen genau jene Lerngelegenheiten zurück, über die bisher Erfahrung aufgebaut wurde. Gleichzeitig steigt der Bedarf an erfahrenen Fachkräften, die KI-Ergebnisse einordnen, auf Plausibilität prüfen und fachlich verantworten können. Die Expert:innen der Delphi-Studie beschreiben dies als ein „Erfahrungsparadox“: Weniger Einstiegsaufgaben können auf einen höheren Bedarf an Urteilserfahrung treffen. Für Banken entsteht daraus eine konkrete Gestaltungsaufgabe: Sie müssen festlegen, wo Nachwuchskräfte künftig Erfahrung sammeln, welche Tätigkeiten bewusst als Lernaufgaben erhalten bleiben und wo Simulation, Mentoring, Projektarbeit oder rotierende Praxisphasen die bisherigen Lerngelegenheiten ersetzen.
Warum braucht Weiterbildung eine neue Arbeitsteilung?
KI kann individuelles Üben, Recherche, Simulation und erste Rückmeldungen übernehmen. Professionelle Lehrende gestalten die Lernarchitektur, anspruchsvolle Erklärungen und das Assessment. Fachexpert:innen und Mentor:innen bringen Erfahrungswissen und fachliches Urteil ein. KI-Lots:innen und Multiplikator:innen unterstützen den Transfer in Teams und Fachbereiche. Damit verändert sich auch die Rolle der Personalentwicklung. Diese wird zukünftig stärker zum Architekten von Kompetenzpfaden und Transferstrukturen. Ausgangspunkt ist die künftige Zielrolle, daraus werden Kompetenzbedarf, Praxiserfahrung, Lernformate und Nachweise abgeleitet.
Was können Banken jetzt konkret tun?
Für die Umsetzung bietet sich eine klare Reihenfolge an: Zunächst sollten Institute die künftigen Engpassrollen priorisieren, insbesondere in IT & Data, Risiko und Compliance. Danach werden vorhandene und erforderliche Kompetenzen sowie die notwendige Praxiserfahrung gegenübergestellt. Darauf aufbauend können Grundwissen, rollenbezogene Anwendungskompetenz und Expertenniveau differenziert entwickelt werden.
Die Lernpfade sollten reale Aufgaben, Projektarbeit, Reflexion und Peer Learning verbinden. Für neue KI-Anwendungen braucht es geschützte Experimentierphasen nach dem Prinzip „Learning before productivity“. KI-Lots:innen und Multiplikator:innen können den Transfer in die Fachbereiche beschleunigen. Kompetenznachweise sollten Wissen, Anwendungserfahrung und Projekterfahrung abbilden. Am Ende steht die Frage, ob Beschäftigte in der neuen Zielrolle tatsächlich einsatzfähig und produktiv sind.
Warum ist „Time-to-Competence“ entscheidend?
Entscheidend wird, wie schnell ein Institut vorhandene Mitarbeitende für eine kritische Zielrolle entwickeln kann. Damit gewinnen Kennzahlen wie „Time-to-Competence“, erfolgreiche interne Rollenwechsel, dokumentierte Praxiserfahrung, „Role Readiness“ und die Arbeitsleistung nach sechs oder zwölf Monaten an Bedeutung. Die meisten Banken bilden den gesamten Weg von der Weiterbildung über den Kompetenzaufbau und den Rollenwechsel bis zur späteren Leistung in der Zielrolle bisher nur unzureichend ab. Für das Management bedeutet das: Die Fachkräftelücke lässt sich nur begrenzt über externe Rekrutierung schließen. Der größere Hebel liegt in der eigenen Belegschaft – und in der Fähigkeit, Beschäftigte schnell, praxisnah und nachweisbar in die künftig kritischen Rollen zu entwickeln.

Berechnung der Fachkräftelücke
Die Methode und die Datengrundlage zur Berechnung der Fachkräftelücke sind ausführlich beschrieben in einem wissenschaftlichen Artikel des von zeb herausgegebenen Journal of Applied Financial Services: „AI, Early-Career Pipelines and Skills Shortages in German Banks“.