Verpasste Chancen im Open Banking … für Banken
Im Informationszeitalter ist die Möglichkeit des sicheren Austauschs der eigenen Finanzdaten mit externen Anbietern, das so genannte „Open Banking“, mittlerweile nicht mehr wegzudenken. Aus diesem Grund hat die Europäische Union die Zahlungsverkehrsrichtlinie 2 (Payment Services Directive 2, PSD2) eingeführt, die 2015 veröffentlicht wurde und seit 2018 in Kraft ist. Mit der Richtlinie sollen zwei Hauptziele erreicht werden: die Förderung des Wachstums und die Verbesserung der Wettbewerbsfähigkeit des Finanzsektors bei gleichzeitiger Minimierung der Risiken für die Nutzer:innen.
Trotz dieser hehren Ziele blieb der Einfluss des Open Banking hinter den anfänglichen Erwartungen zurück, da die entsprechenden Produkte und Dienstleistungen aufgrund verschiedener Einschränkungen mit einer geringen Nutzerakzeptanz zu kämpfen hatten. Aus Sicht der Marktdynamik beschränkten sich die Anwendungsfälle in erster Linie auf Grunddienstleistungen; weitere Hemmnisse ergaben sich durch Probleme bei der Interoperabilität zwischen verschiedenen Systemen. Derweil waren den meisten Kund:innen Open-Banking-Produkte und -Dienstleistungen schlichtweg nicht bekannt; die angebotenen Lösungen richteten sich hauptsächlich an Personen, die Kund:innen bei mehr als einer Bank waren, sodass sich die Services in der Breite der Gesellschaft nicht wirklich durchsetzen konnten.
Auch regulatorische Faktoren spielten eine entscheidende Rolle. Die begrenzte Einbindung der Beteiligten und das Fehlen angemessener Anreize behinderten die nahtlose Integration von Open-Banking-Prozessen. Weitere Hemmnisse ergeben sich durch die erheblichen Compliance-Kosten, die derzeit nicht durch zusätzliche Ertragsquellen kompensiert werden können. Zudem verschärft sich der Wettbewerb zwischen etablierten Instituten und aufstrebenden FinTech-Playern, während Banken zunehmend ihre traditionelle Monopolstellung gegenüber ihrem Kundenstamm einbüßen.
Allerdings sind nicht alle Akteure von diesen Nachteilen betroffen. Das Bekanntwerden der Diskontinuität des „geschlossenen“ Bankenmodells hat zu einem sprunghaften Anstieg der in Europa registrierten Drittanbieter (third-party providers, TPPs) geführt. Die Zahl der registrierten TPPs hat sich zwischen 2018 und 2023 von 133 auf 559 mehr als vervierfacht.
Mittlerweile ist Schätzungen zufolge mindestens die Hälfte der weltweit fast 90 Millionen Open-Banking-Nutzer:innen in Europa ansässig. Die Kundenzahlen sind bisher im Durchschnitt um 50 % pro Jahr gestiegen, und für die nächsten Jahre werden hohe zweistellige Wachstumsraten erwartet, wobei neue Vorschriften das Wachstum in der gesamten EU weiter ankurbeln sollen.
Neue Vorschriften sorgen EU-weit für Wachstum + Innovation
Diese bevorstehenden regulatorischen Anpassungen, die sich aus dem EU-Paket für den Zugang zu Finanzdaten und Zahlungen ergeben, bestehen im Wesentlichen aus drei Säulen:
- der dritten Zahlungsverkehrsrichtlinie (PSD3),
- der Zahlungsverkehrsverordnung (Payment Services Regulation, PSR)
- und dem Rahmenwerk für den Zugang zu Finanzdaten (FIDA).
Diese Initiativen, die voraussichtlich Anfang 2026 in Kraft treten werden, sind von großer Bedeutung für den Erhalt der Wettbewerbsfähigkeit Europas und das Vorantreiben der europäischen Innovationsagenda.
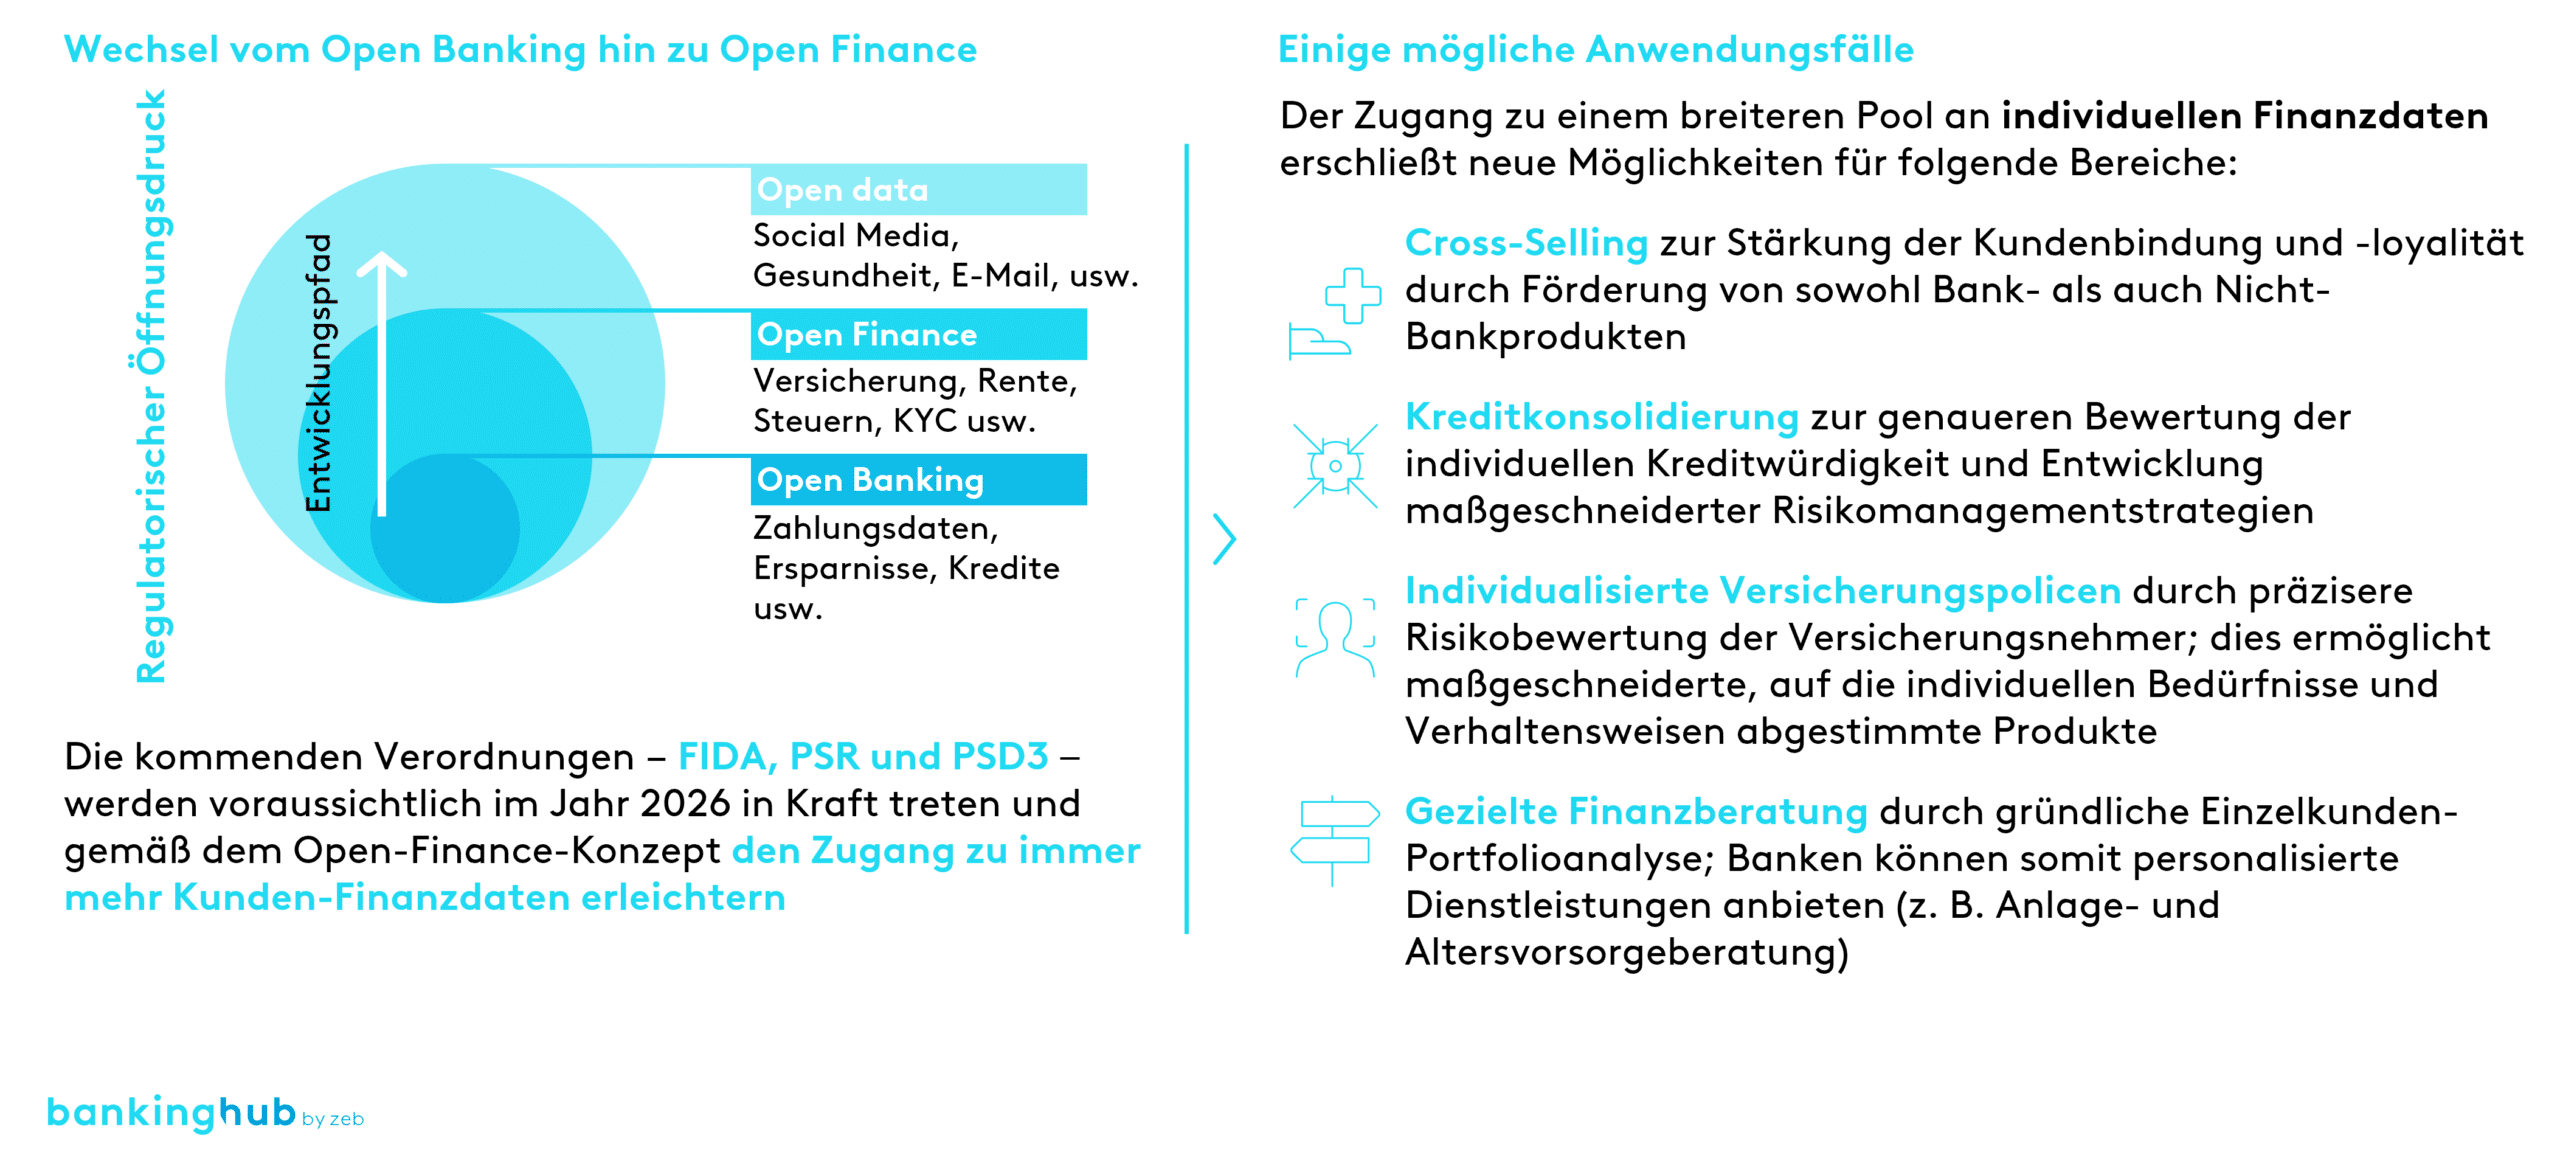
Von diesen Säulen sticht das FIDA-Rahmenwerk hervor, das darauf abzielt, umfassende Regelungen für den Datenaustausch innerhalb der Finanzindustrie – einschließlich Versicherungen, Renten, Zahlungen usw. – zu schaffen. Das Inkrafttreten dieser Verordnung wird, so die Erwartungen, Innovationen anregen, das Angebot für die Verbraucher:innen verbessern und die Wettbewerbsdynamik fördern. Dies sorgt letztlich für einen Paradigmenwechsel vom Konzept des „Open Banking“ hin zu „Open Finance“.
Der Zugang zu Finanzdaten bietet in der Tat zahlreiche Möglichkeiten für die Akteure der Branche. Diese reichen von der Optimierung von Cross-Selling-Strategien und der Ausweitung von Vertriebskanälen bis hin zur Ermöglichung eines umfassenden finanziellen Vermögensmanagements durch ganzheitliche 360-Grad-Finanzprofile.
Darüber hinaus eröffnen sich dadurch innovative Möglichkeiten wie personalisierte Finanzberatung, Kreditkonsolidierung, maßgeschneiderte Versicherungspolicen, effiziente Vermögensverwaltung usw. (siehe Abbildung 1).
Anpassung an die sich rasch verändernde Kundennachfrage
Der Aufschwung technologiegetriebener Unternehmen und aufstrebender, technologieorientierter Retailbanken oder FinTechs, die neben traditionellen Bankangeboten innovative Dienstleistungen anbieten, hat die Kundenerwartungen in den letzten Jahren erheblich verändert.
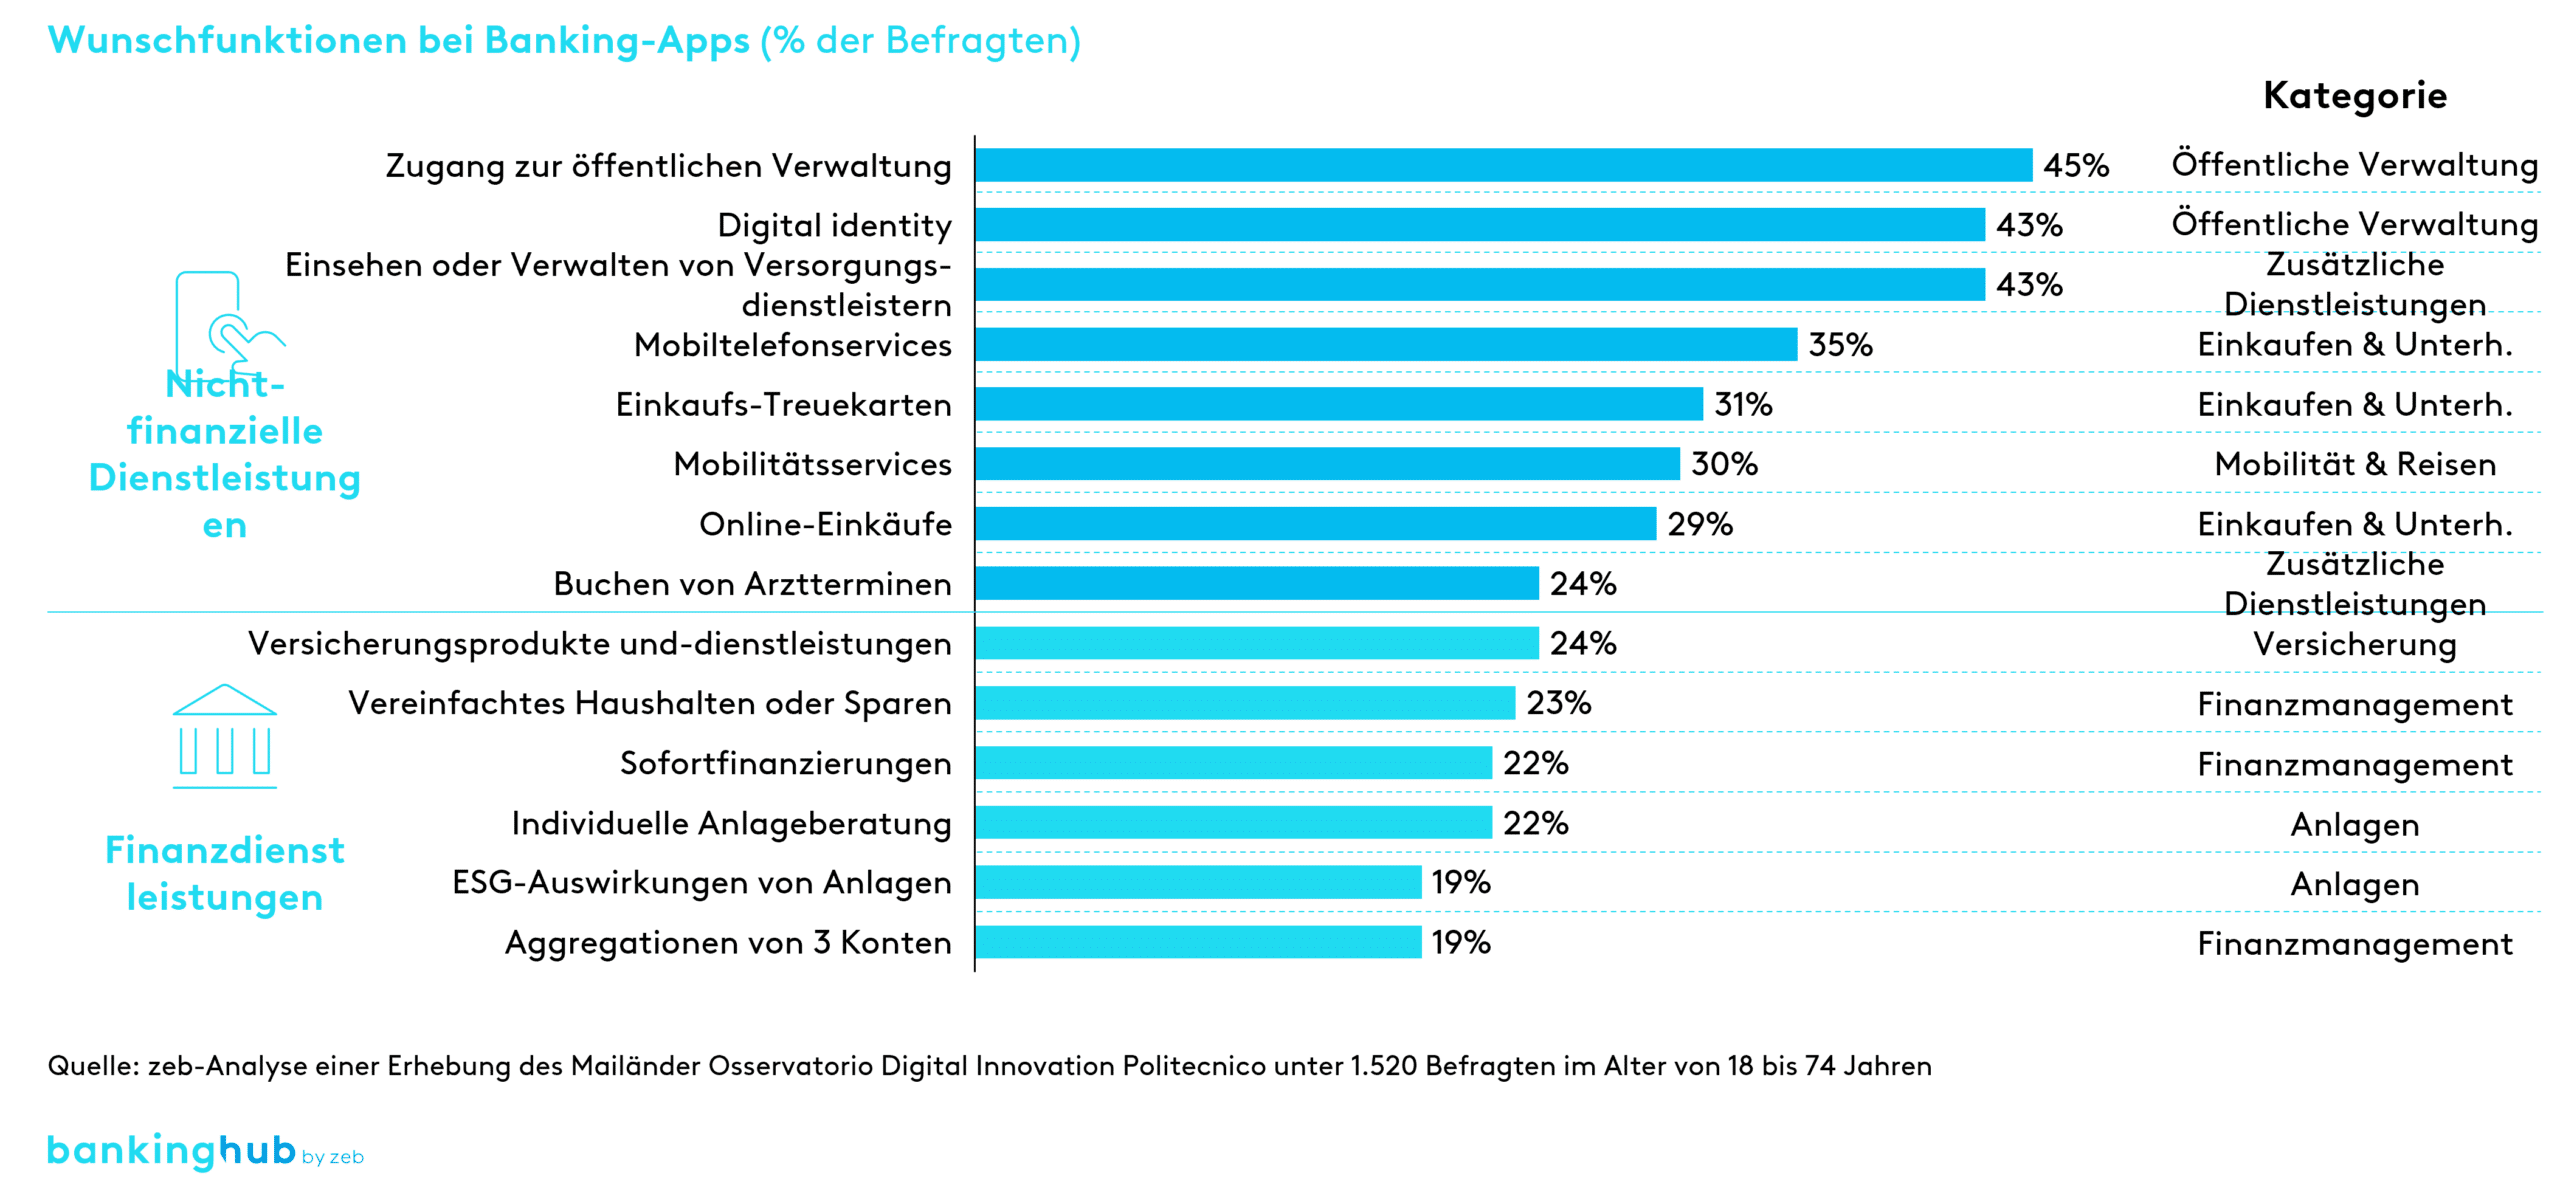
Der Vormarsch des E-Commerce und der elektronischen Dienstleistungen wirkt sich darauf aus, wie Menschen ihre Alltagstransaktionen abwickeln. So erwarten die Kund:innen von den Banken heutzutage benutzerfreundliche Schnittstellen und nahtlose Abläufe auf Grundlage modernster Technik sowie eine Reihe von nicht-finanzbezogenen Funktionen, die ihnen den Alltag erleichtern sollen. Dabei kann es sich um personalisierte Einkaufsangebote, integriertes Cashback, Zugang zur öffentlichen Verwaltung, KI-gestützte Assistenten sowie Reise- und Mobilitätslösungen handeln.
Dieser Wandel wird nicht nur durch die veränderte Wettbewerbsdynamik, sondern auch durch den Generationswechsel vorangetrieben. Man geht davon aus, dass bis 2029 die Generation der Millennials den größten Anteil am weltweit verfügbaren Einkommen besitzen wird, während der Vermögensanteil der Babyboomer und der Generation X schrittweise abnehmen dürfte. Die „jungen Erwachsenen“ von heute, d. h. die Millennials und die Generation Z, sind es gewöhnt, ihre Bedürfnisse, insbesondere finanzielle Angelegenheiten, über digitale Plattformen zu regeln, die meist über mobile Apps bereitgestellt werden. Die Präferenzen dieser technikaffinen Generationen werden eine entscheidende Rolle bei der Gestaltung der globalen Finanzsysteme spielen und sich auf die Geschicke der traditionellen Finanzinstitute auswirken. Die jüngere Generation erwartet von den Banken nicht nur, dass sie ihr Angebot über die traditionellen Finanzdienstleistungen hinaus erweitern, sondern auch, dass sie ihr Finanzmanagement in erster Linie mobil gestalten.
Eine kürzlich durchgeführte Verbraucherumfrage auf dem italienischen Markt hat ergeben, dass ein erheblicher Anteil der Kund:innen mindestens eine nicht-finanzbezogene Dienstleistung in ihre Haupt-Banking-App integriert haben möchte, wobei einige Services von fast der Hälfte der Befragten genannt werden (siehe Abbildung 2).
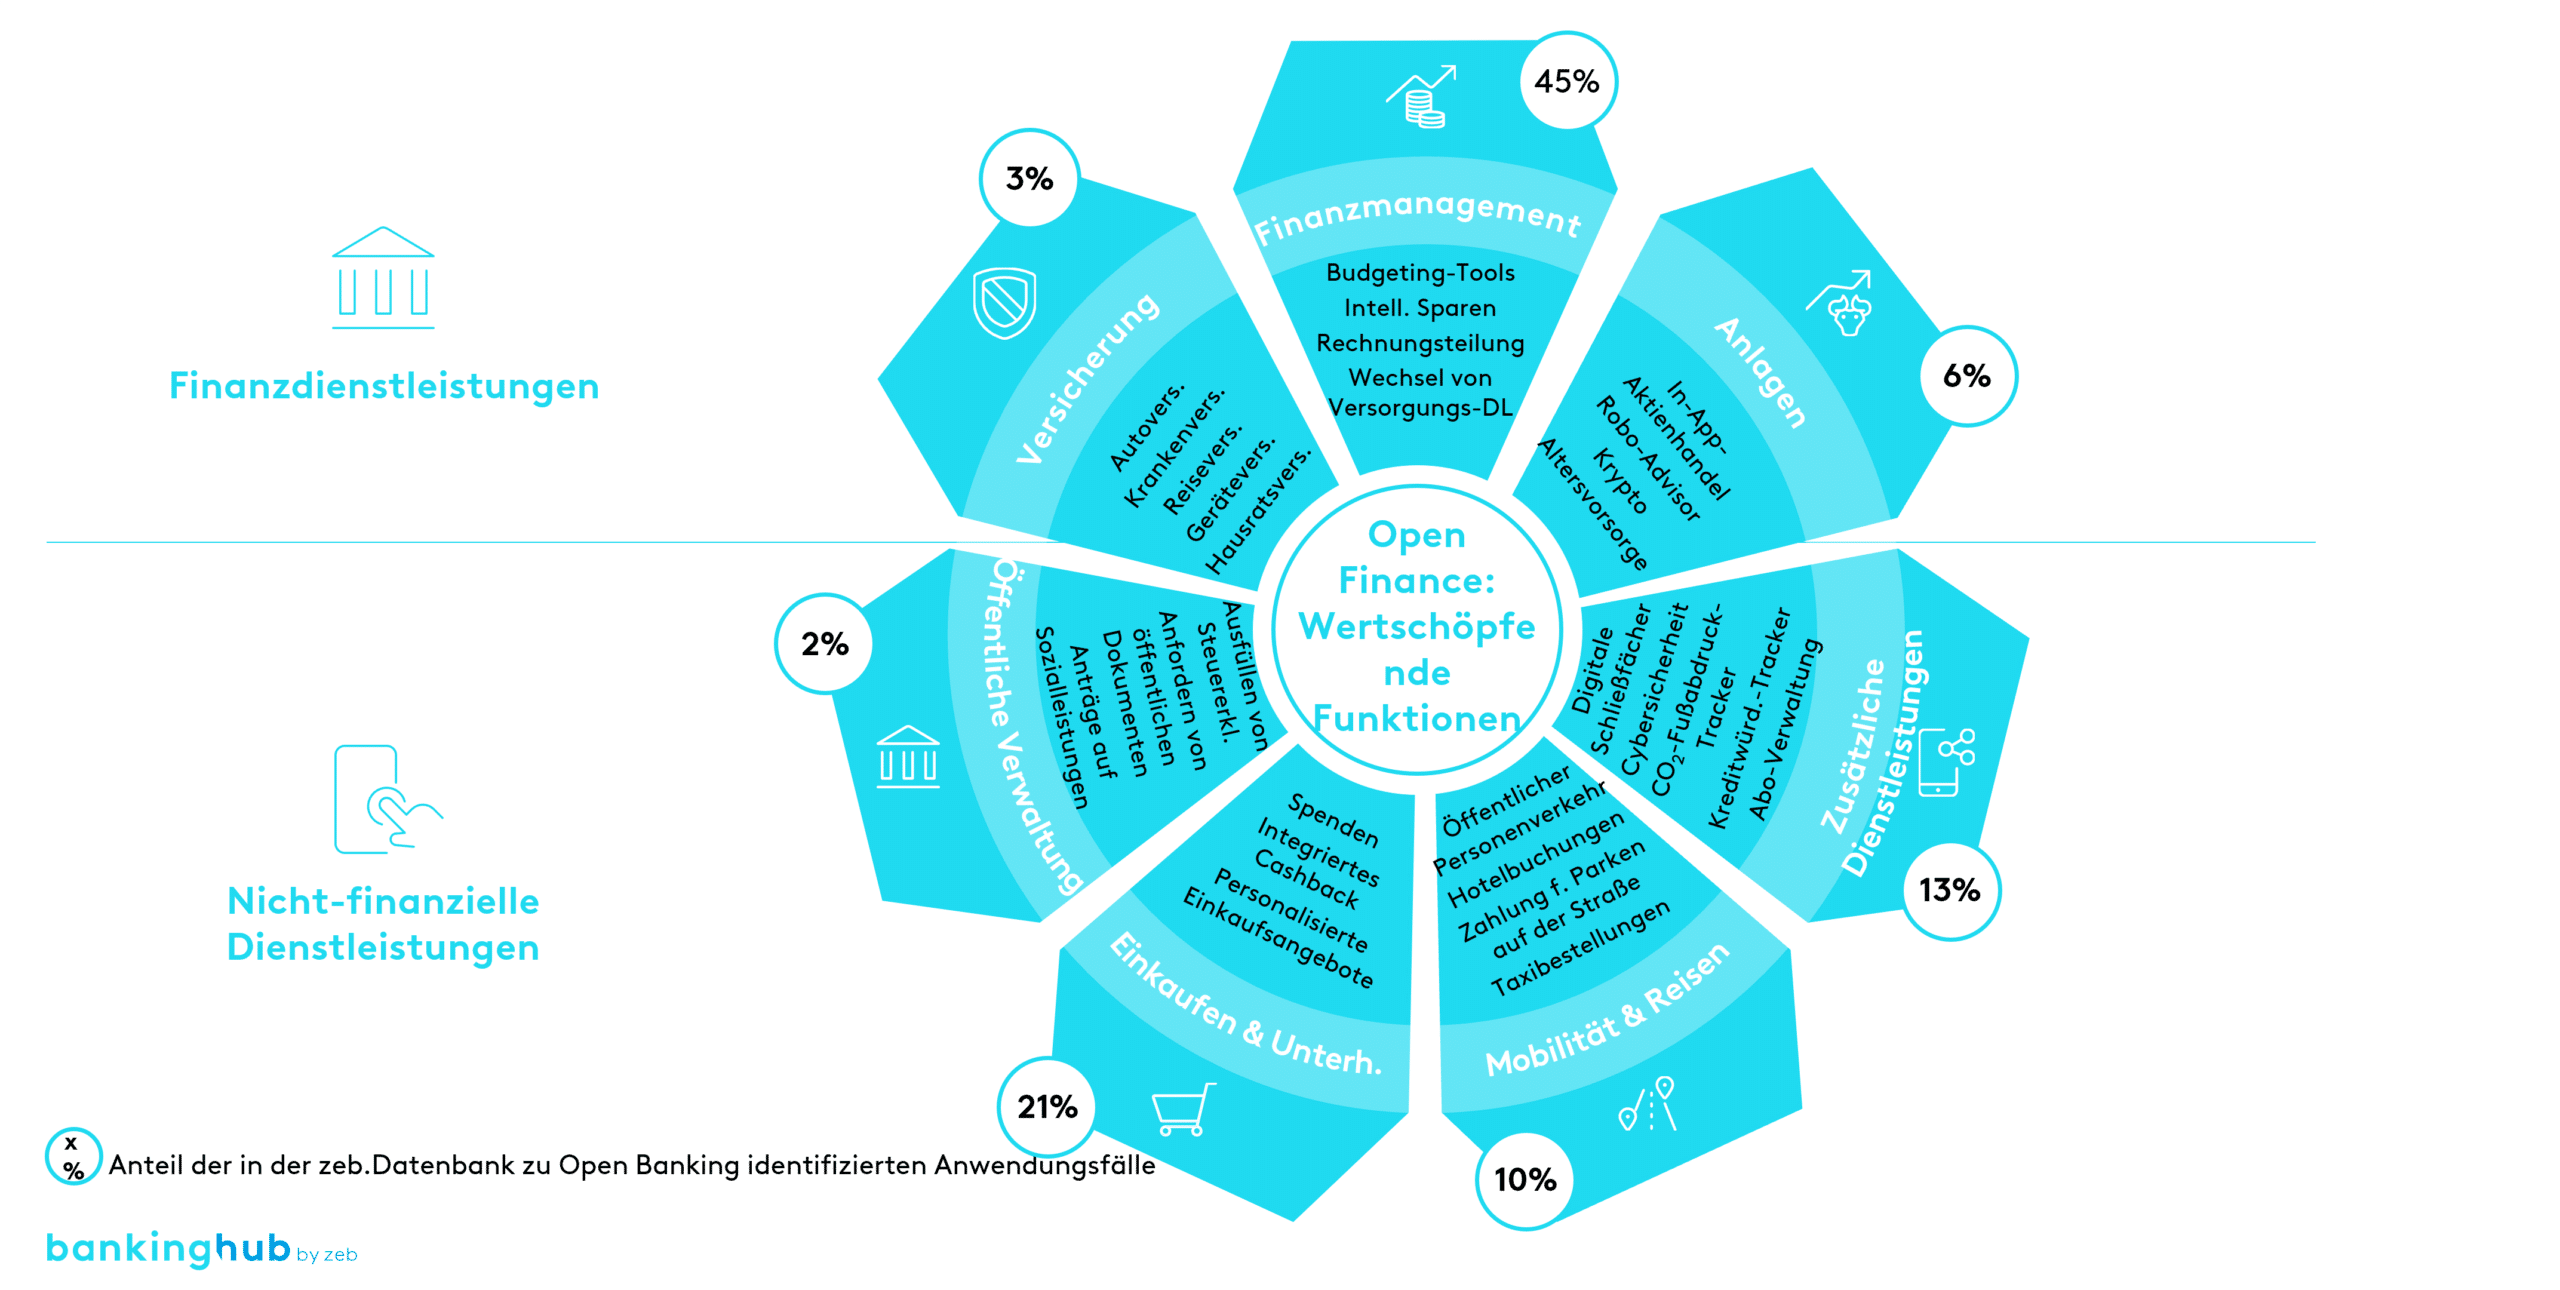
Die Banken sollten daher das Open-Finance-Ökosystem nutzen, um ihr Angebot zu verbessern und zu erweitern, indem sie die wertschöpfenden Funktionen von Drittanbietern nahtlos integrieren (siehe Abbildung 3). Dieser Lösungsansatz eignet sich insbesondere für die Integration der oben genannten nicht-finanziellen Dienstleistungen. In einer europaweiten Erhebung wurde eine Vielzahl an Diensten erfasst, die potenzielle Lösungsansätze aufzeigen können.
Wie traditionelle Banken noch mehr Nutzen aus Open Finance ziehen könnten
Die etablierten Institute haben jetzt zwei Möglichkeiten: Sie können entweder ausschließlich die regulatorischen Mindeststandards erfüllen, so wie es die meisten von ihnen bei der Verabschiedung der PSD2 getan haben, oder die neuen regulatorischen Anforderungen durch Open Finance zu ihrem Vorteil nutzen.
Anfänglich mag der Eindruck vorgeherrscht haben, der Aufwand des Open-Banking-Modells überwöge den Nutzen. Jedoch könnten Banken, die sich dem Trend gänzlich verschließen, langfristig hinter ihrer Konkurrenz zurückfallen und so, auch aufgrund sich wandelnder Kundenbedarfe, Marktanteile und die Vormachtstellung bei ihrem Kundenstamm einbüßen. In der Tat zeigt sich das wahre Potenzial des Open Banking erst jetzt, da weite Teile des Ökosystems miteinander verbunden sind und die Beteiligten tatsächlich in den Genuss der Vorteile kommen, die sich aus dem zustimmungsbasierten Öffnen der Datenströme ergeben. Dieser Fortschritt ermöglicht es den Banken, nicht mehr nur eine reine Datenquelle zu sein, sondern darüber hinaus mithilfe von Daten aus Nicht-Bank-Netzwerken individuelle Produkte für ihre Kund:innen zu gestalten.
Maßgeschneiderte und umfassende Open-Finance-Lösungen nehmen eine zunehmend elementare Rolle ein, da die täglichen Bankertragspools in Europa in den nächsten zwei Jahren voraussichtlich um 16 Prozentpunkte wachsen werden. Ein Großteil entfällt dabei auf den Zahlungsverkehr und Beyond-Banking-Dienstleistungen (siehe Abbildung 4).
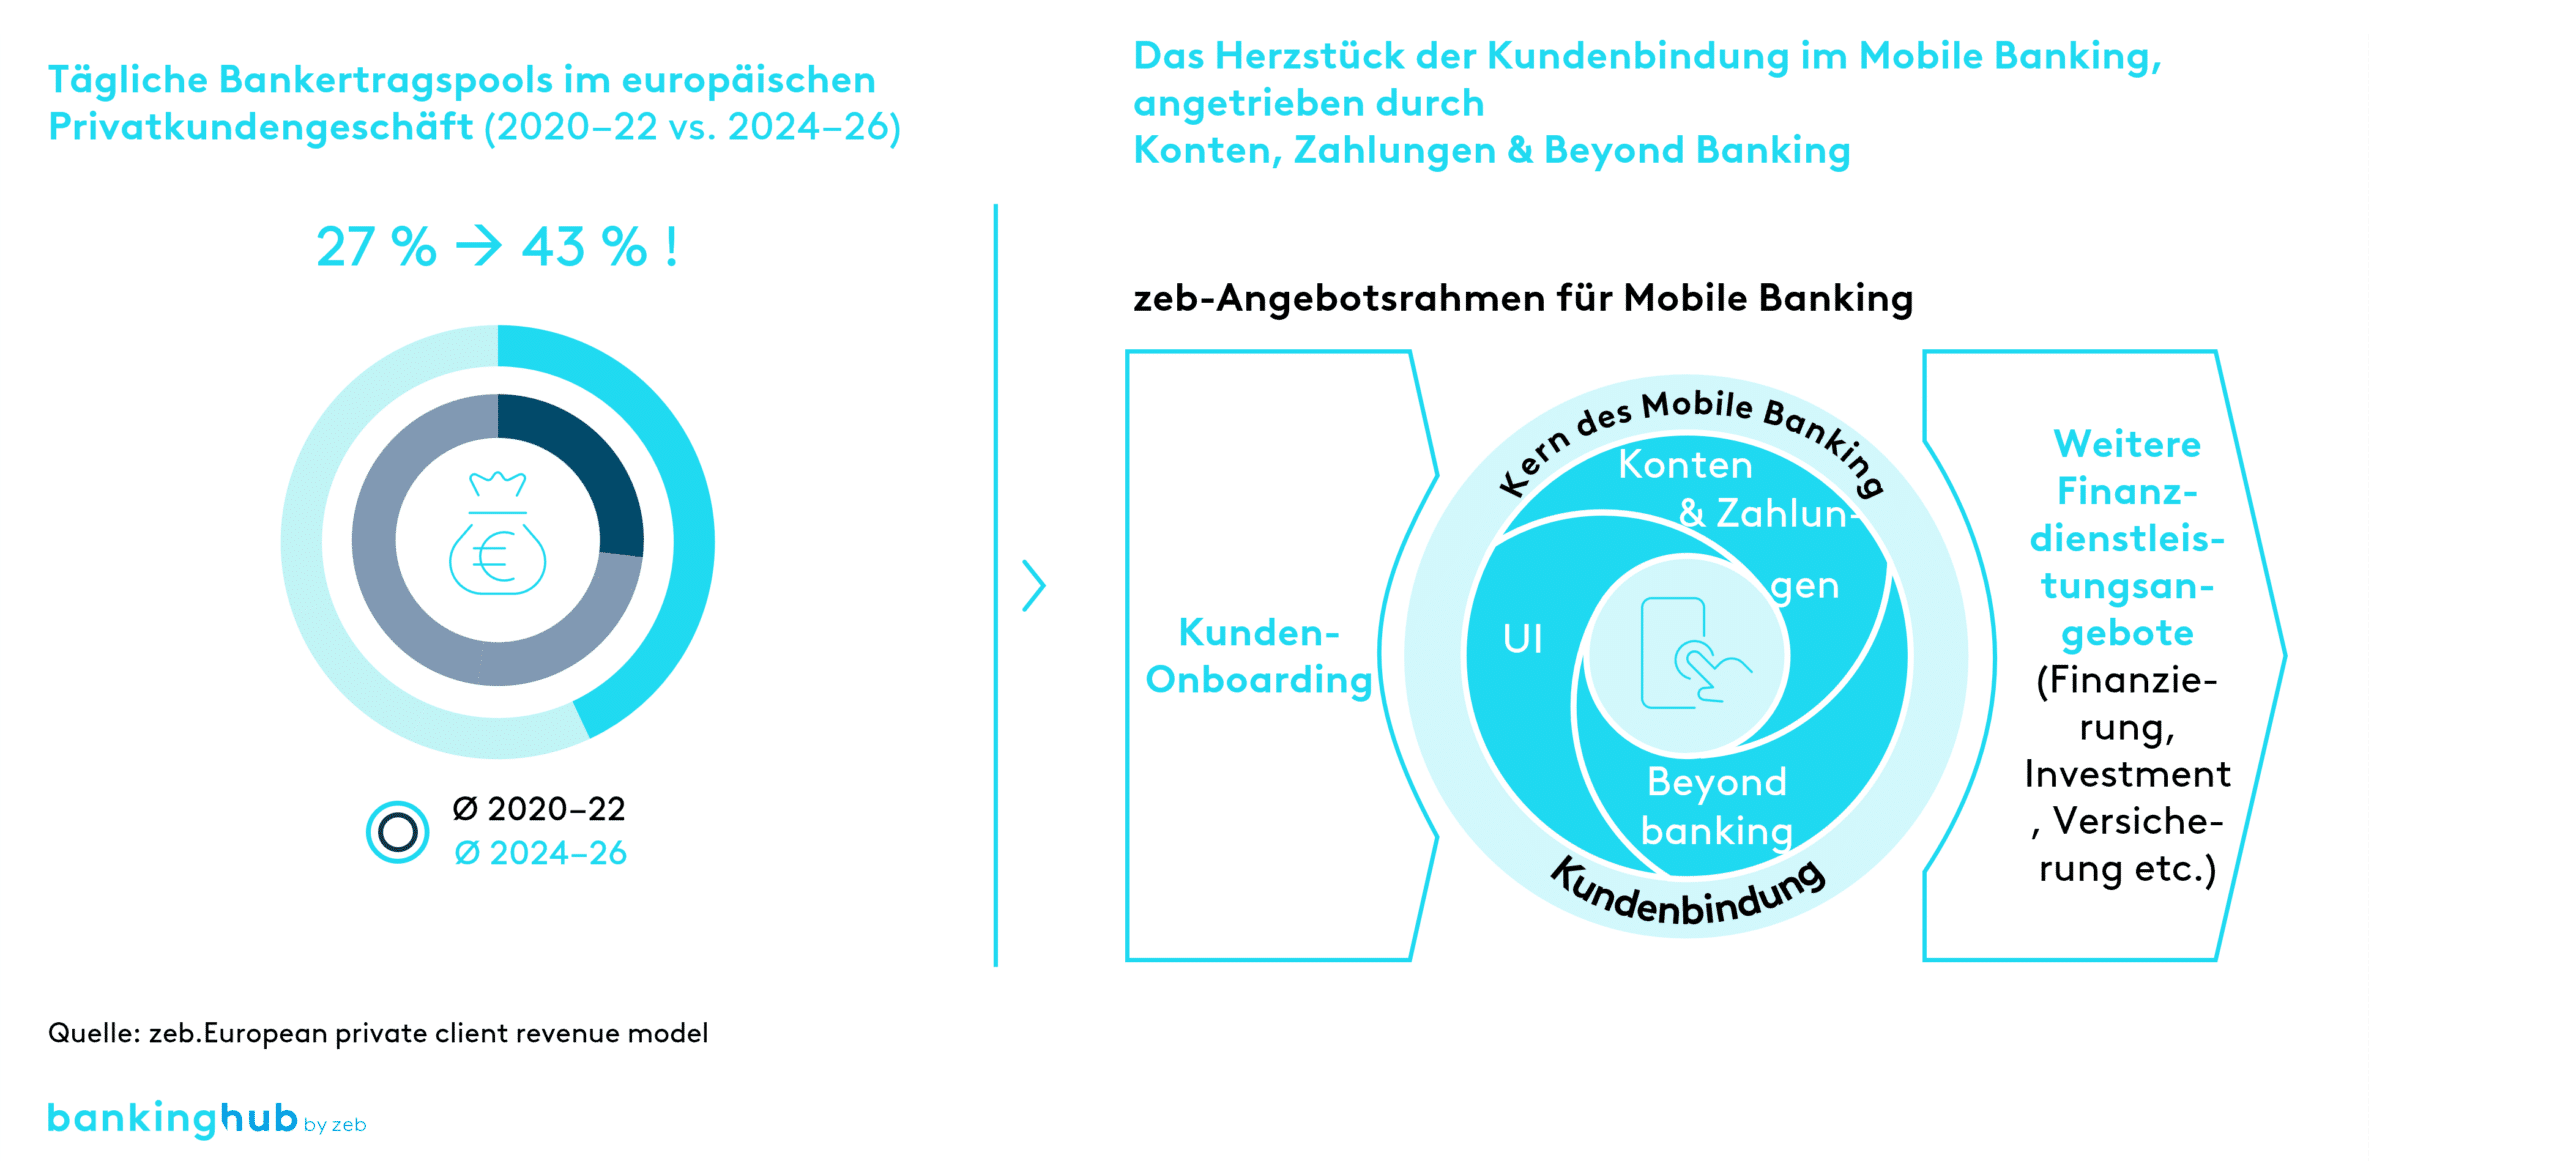
Mit einem passiven Ansatz laufen die traditionellen Banken Gefahr, zu bloßen Versorgern und einfachen Datenlieferanten für andere Akteure zu werden, die auf dem Markt die Rolle von Orchestratoren einnehmen. Um dies zu vermeiden, müssen die Banken aktiv werden und sich selbst zu Orchestratoren aufschwingen.
Im Jahr 2024 sollten die traditionellen Banken auf jeden Fall ihre Aktivitäten im digitalen Bereich verstärken und das Potenzial des Open Banking ausschöpfen. Folgende Punkte sollten dabei auf der diesjährigen Agenda stehen:
- Nachdenken über die Kategorien von implementierbaren Mehrwertdiensten; der Fokus sollte dabei auf dem Faktor Kundenbindung und den sich daraus ergebenden Vorteilen liegen
- Durchführung eines gründlichen Marktscreenings, bei dem sowohl die bereits von anderen Anbietern bereitgestellten Lösungen als auch etwaige Neuerungen von Drittanbietern miteinbezogen werden
- Priorisierung zusätzlicher Dienstleistungen, die in ihre digitalen Kanäle integriert werden sollen, wobei sowohl die Spezifika der jeweiligen Bank als auch die bereits verfügbaren FinTech-Lösungen berücksichtigt werden sollten
- Erprobung von Partnerschaften und Eingehen von Kooperationen