Warum haben sich die Rahmenbedingungen für die Institute verändert?
Gegenüber der Niedrigzinsphase haben sich die Rahmenbedingungen für die Institute spürbar verändert. Niedrigere Immobilienbewertungen, gestiegene Finanzierungskosten, höhere Refinanzierungs- und Exitrisiken sowie verschärfte regulatorische Anforderungen erhöhen den Handlungsdruck für Regionalbanken. Gleichzeitig mehren sich die Anzeichen einer Belebung des Transaktionsmarkts. Dementsprechend steht die gewerbliche Immobilienfinanzierung verstärkt im Fokus von Management und Aufsicht: Einerseits gilt es, Risiken im Bestandsgeschäft aktiv zu steuern, andererseits entstehen Chancen für Institute, die sich frühzeitig für die neue Marktphase positionieren.
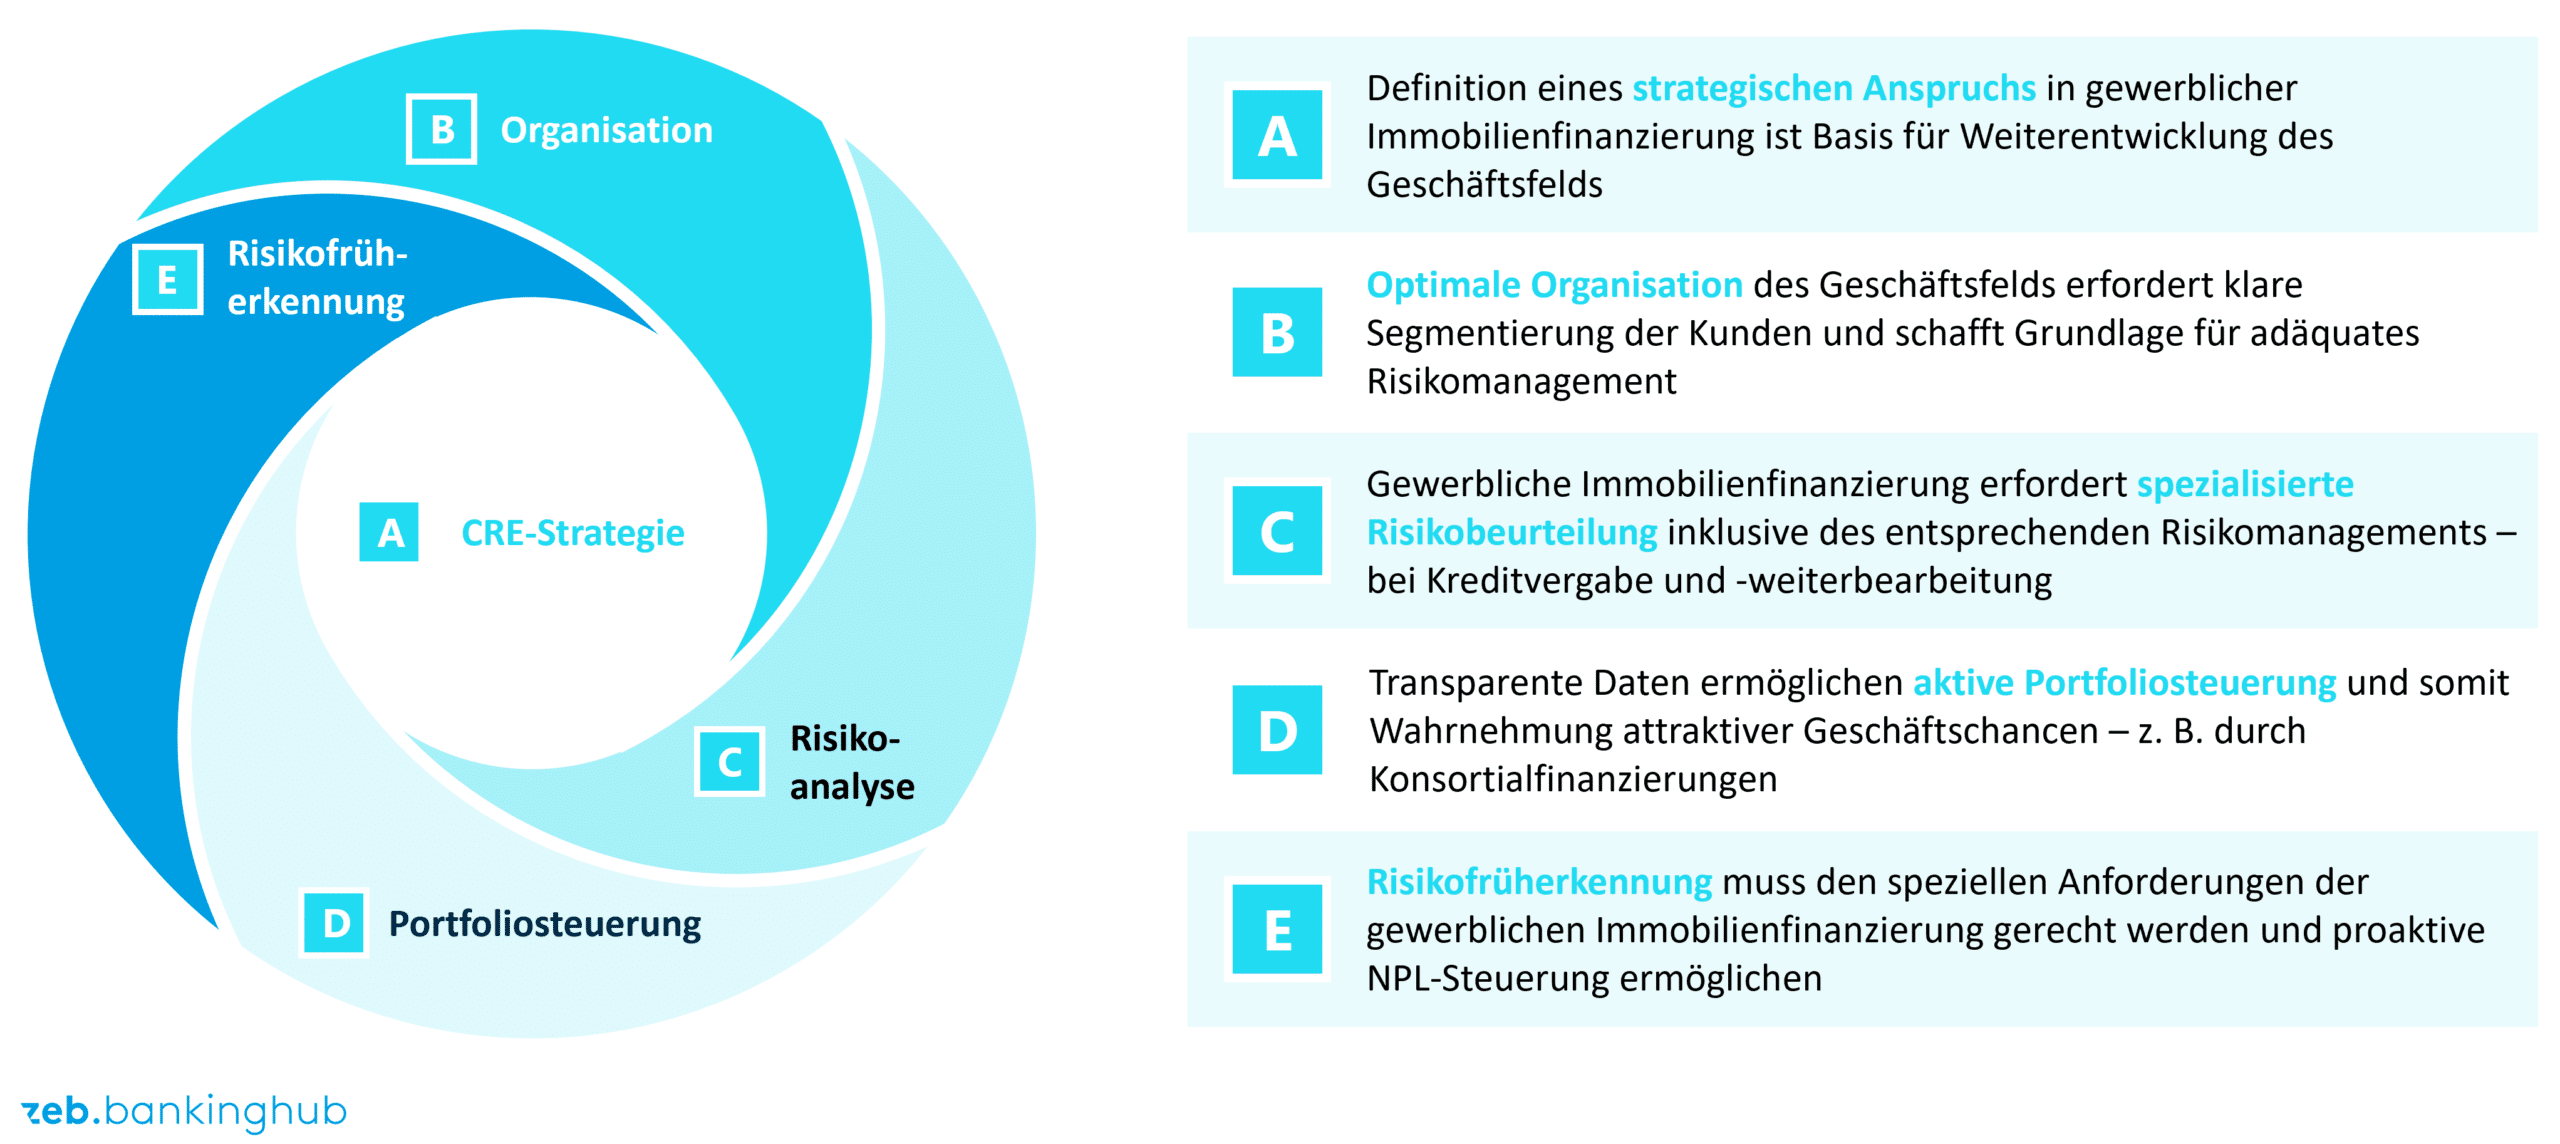
Untenstehende Grafik veranschaulicht ein ganzheitliches Zielmodell für die gewerbliche Immobilienfinanzierung, unterteilt in die fünf zentralen Handlungsfelder CRE-Strategie, Organisation, Risikoanalyse, Portfoliosteuerung und Risikofrüherkennung. Jedem Teilbereich sind konkrete Ausgestaltungskriterien zugeordnet, die von der Definition des strategischen Anspruchs über eine klare Kundensegmentierung bis hin zur aktiven Steuerung von Leistungsstörungen (NPLs) reichen. Zusammen zeigen diese Bausteine, wie Kreditinstitute das Geschäftsfeld risikoadäquat organisieren, transparente Daten für Geschäftschancen nutzen und Kredite über den gesamten Lebenszyklus hinweg steuern können.
Warum benötigen Regionalbanken eine klare Strategie für die gewerbliche Immobilienfinanzierung?
Viele Institute haben die gewerbliche Immobilienfinanzierung über Jahre erfolgreich betrieben – wie eine repräsentative Befragung anlässlich unseres Whitepapers zum Kreditgeschäft der Zukunft allerdings zeigt, ohne sie als eigenständiges Geschäftsfeld zu steuern. Das aktuelle Marktumfeld macht jedoch deutlich, dass Risiken und Geschäftschancen nicht mehr allein auf Ebene einzelner Kreditentscheidungen gemanagt werden können. Gefragt ist ein übergreifender Ansatz, der die Entwicklung des Gesamtportfolios in den Mittelpunkt stellt.
Dennoch fehlt vielen Instituten eine klare strategische Positionierung. Häufig bleibt offen, welche Kundengruppen und Geschäftsmodelle gezielt adressiert werden sollen, in welchen Märkten das Institut aktiv sein möchte und wo nachhaltige Wettbewerbsvorteile bestehen. Gerade in einem anspruchsvolleren Marktumfeld wird diese Klarheit jedoch zum Erfolgsfaktor.
Eine strategische Ausrichtung schafft Orientierung für Vertrieb, Risikoanalyse, Kreditentscheidung und Portfoliosteuerung. Sie definiert, welche Geschäfte zum Zielbild des Instituts passen und wie sich das angestrebte Risiko-Rendite-Profil des Portfolios entwickeln soll. Auf dieser Grundlage lassen sich die weiteren Handlungsfelder gezielt ausgestalten, von der Organisation über das Risikomanagement bis hin zur Portfoliosteuerung und Risikofrüherkennung.
Warum sind differenzierte Betreuungsansätze erforderlich?
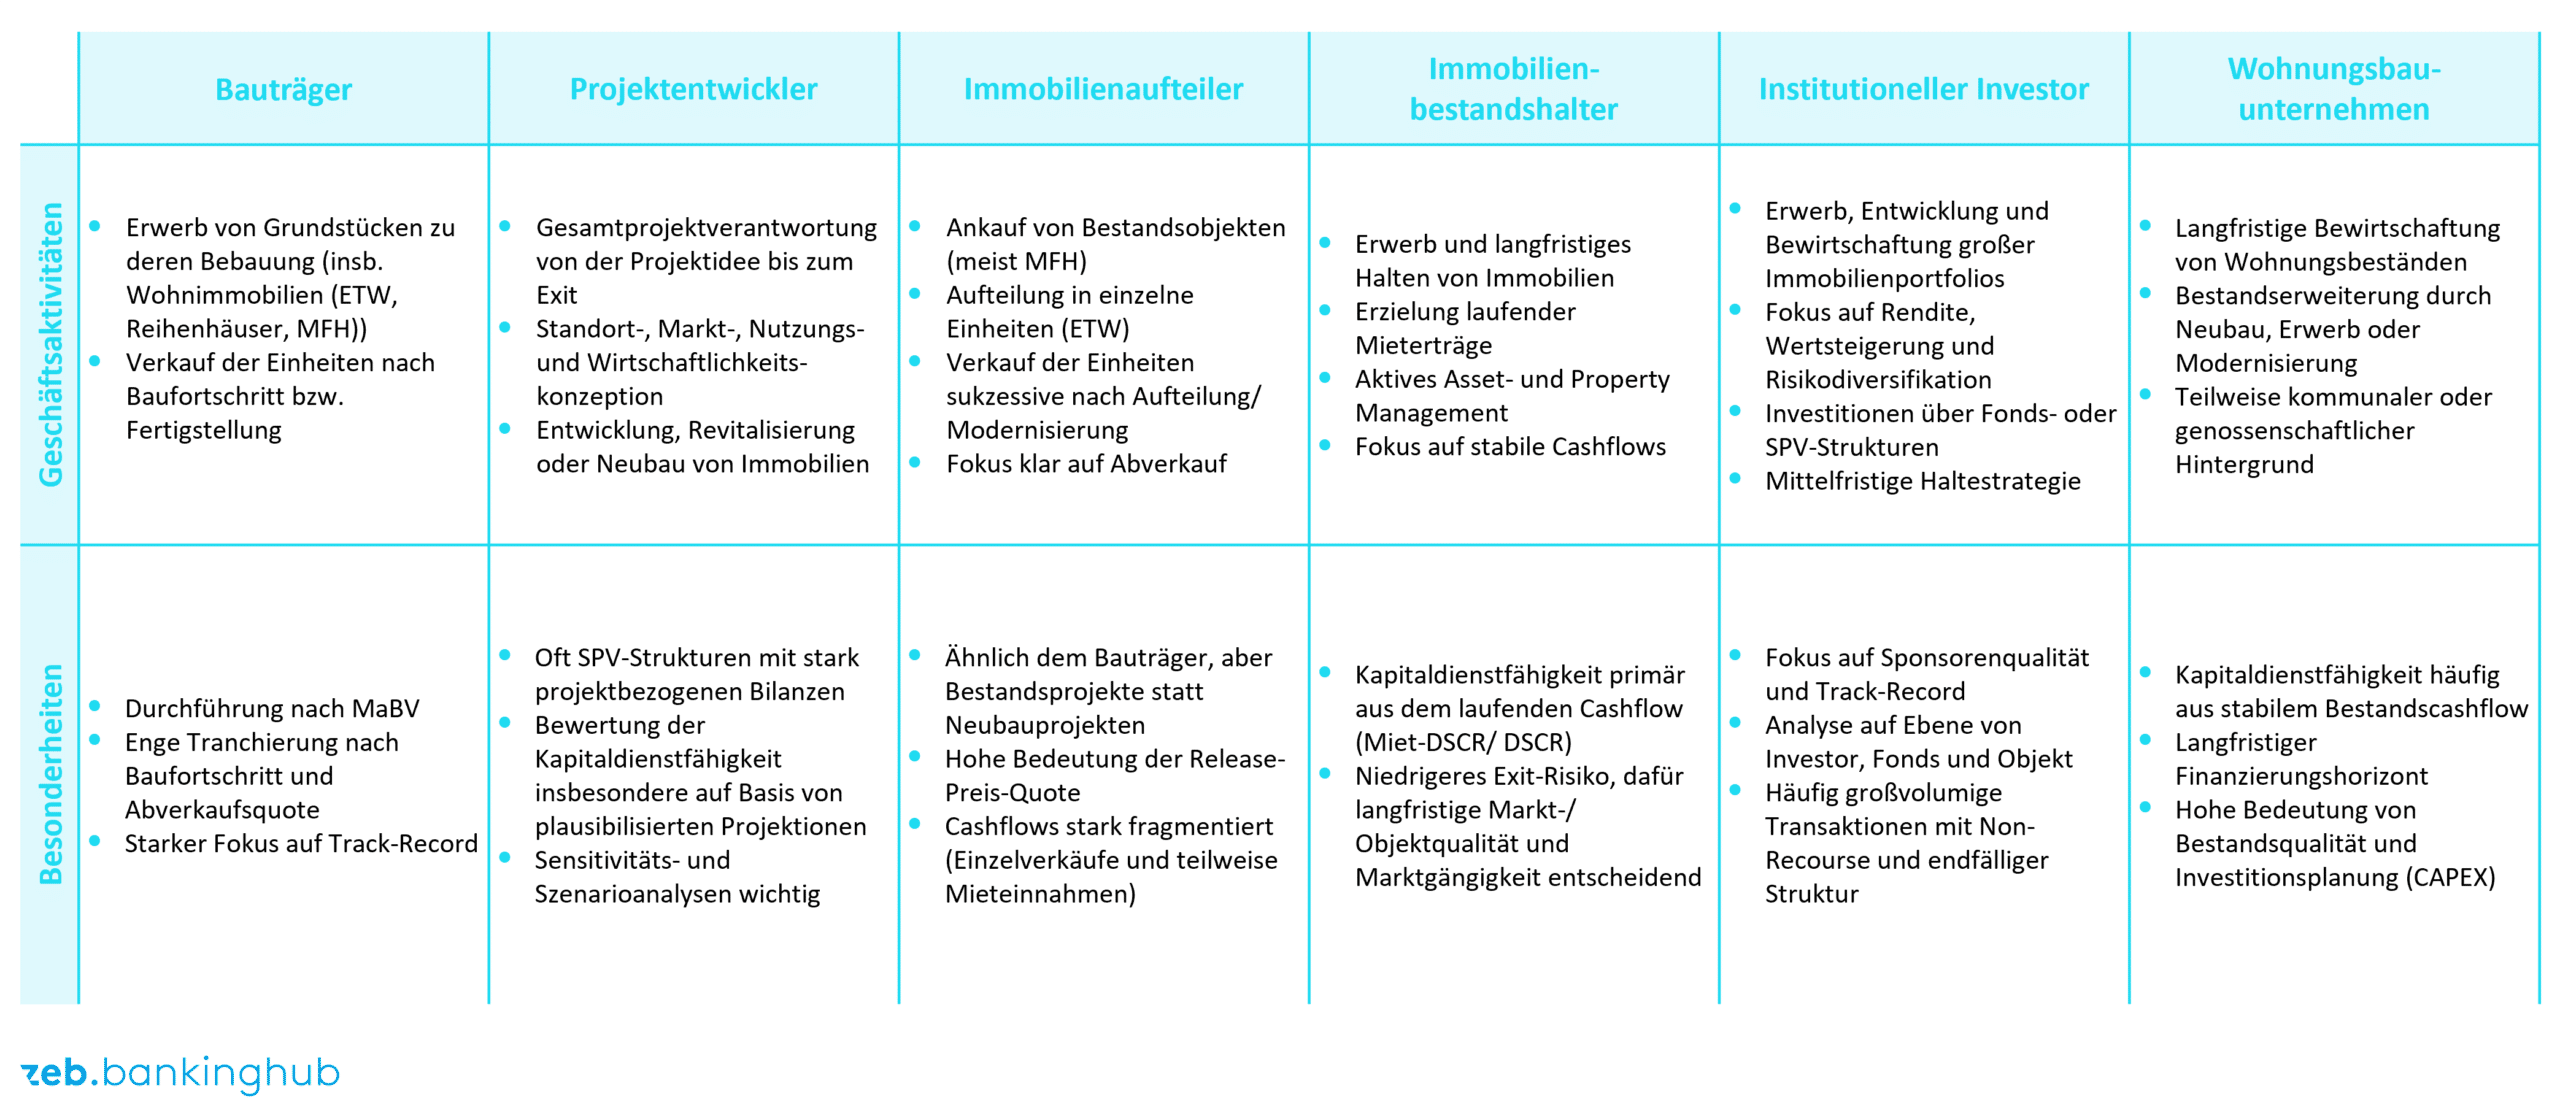
Die gewerbliche Immobilienfinanzierung ist ein heterogenes Geschäftsfeld. Die Bandbreite der Kunden reicht von vermögenden Privatkunden über institutionelle Investoren und Fonds bis hin zu Wohnungsbauunternehmen. Deren Geschäftsmodelle unterscheiden sich erheblich. Eine schematische Abgrenzung bestehender Modelle findet sich im Folgenden.
Hinzu kommt eine unterschiedlich ausgeprägte Auslegung des Regionalprinzips durch die Institute. Während sich einige Institute streng auf das eigene Geschäftsgebiet fokussieren, begleiten andere Institute auch überregional oder außerhalb ihrer Region.
Diese Vielfalt geht mit unterschiedlichen Risikocharakteristika, Betreuungsbedarfen und Steuerungsanforderungen einher. Entsprechend sind eine differenzierte Berücksichtigung in der Geschäfts- und Risikostrategie und ein konsistenter ganzheitlicher Ansatz entlang des gesamten Kreditlebenszyklus erforderlich.
Dazu bedarf es klarer strategischer Leitplanken, die über Kreditvergabestandards in die operative Kreditvergabe übersetzt werden. Nur so kann die Portfoliosteuerung bereits bei der Kreditvergabe ansetzen und frühzeitig Orientierung darüber schaffen, welche Finanzierungen zum Risikoappetit des Instituts passen und welche nicht.
Welche organisatorischen Strukturen werden benötigt?
Die strategische Ausrichtung der gewerblichen Immobilienfinanzierung entfaltet ihre Wirkung erst dann vollständig, wenn sie in geeigneten organisatorischen Strukturen operationalisiert wird. Die skizzierte Heterogenität stellt dabei hohe Anforderungen an Betreuung, Analyse und Entscheidungsfindung. Entsprechend bedarf eine professionelle gewerbliche Immobilienfinanzierung spezialisierter Strukturen in Markt und Marktfolge.
In der Praxis findet sich jedoch häufig keine klare Kundensegmentierung, sodass gewerbliche Immobilienfinanzierungen teilweise in Privatkunden- oder in Firmenkundeneinheiten betreut werden. Selbst bei bestehenden, spezialisierten Einheiten sind Überleitungskriterien nicht immer eindeutig definiert oder werden nicht konsequent angewendet. Die Folge sind unterschiedliche Qualitätsstandards, erhöhte Abstimmungsaufwände und ineffiziente Prozesse. Eine klare Bündelung von Kompetenzen schafft dagegen die Voraussetzung für eine professionellere Begleitung der Kunden, eine Verkürzung der Reaktionszeiten und eine klarere Positionierung des Instituts gegenüber spezialisierten Wettbewerbern.
Wie lassen sich Risiken aus komplexen Finanzierungen besser beherrschen?
Diese Spezialisierung bildet die Grundlage, um den gestiegenen Anforderungen an die Analyse, die Entscheidungsfindung und die Risikosteuerung bei komplexen Immobilienfinanzierungen gerecht zu werden.
Voraussetzung für eine wirksame Steuerung ist eine frühzeitige Identifikation und Bewertung sowie das Management von Risiken. Neben der Kapitaldienstfähigkeit gewinnen dabei finanzierungsadäquate Szenario- und Sensitivitätsanalysen zunehmend an Bedeutung. Gleichzeitig erfordern komplexe Finanzierungsstrukturen eine höhere fachliche Spezialisierung und eine engere Zusammenarbeit der beteiligten Einheiten.
Bereits in einer frühen Phase der Anbahnung können Vorabstimmungen zwischen Markt, Marktfolge und weiteren Einheiten wie der Rechtsabteilung oder den Immobiliengutachtern dazu beitragen, die grundsätzliche Umsetzbarkeit einer Finanzierung einzuschätzen. So lassen sich Kapazitäten gezielter einsetzen und aufwendige Prüfungen von Finanzierungsanfragen vermeiden, die später ohnehin nicht realisierbar sind.
In der Praxis empfiehlt sich daher häufig ein institutionalisierter Deal-Team-Ansatz, bei dem Markt, Marktfolge und weitere Spezialist:innen eng verzahnt zusammenarbeiten. Risiken können dadurch früher erkannt, Lösungsoptionen gemeinsam entwickelt und Entscheidungsprozesse effizienter gestaltet werden.
Die Steuerung endet jedoch nicht mit der Kreditentscheidung. Die darauffolgende Kreditvertragsgestaltung bietet zahlreiche Möglichkeiten, Risiken aktiv zu begrenzen. Informationspflichten, Covenants und klar definierte Eingriffsrechte schaffen Transparenz und ermöglichen ein frühzeitiges Reagieren auf risikoerhöhende Sachverhalte. Ihren vollen Nutzen entfalten diese Instrumente allerdings nur dann, wenn die vereinbarten Anforderungen konsequent überwacht werden. Genau hier bestehen in der Praxis vieler Institute noch Verbesserungspotenziale.
Wie können Risiken früh erkannt und Problemengagements erfolgreich gesteuert werden?
Um gestiegene Risiken identifizieren und beherrschen zu können, bedarf es belastbarer Mechanismen zur Risikofrüherkennung. Nicht selten fehlen jedoch immobilien- und insbesondere bauträgerspezifische Frühwarnindikatoren sowie eine Risikokultur, die frühzeitige Eingriffe unterstützt. Institute, die diese Besonderheiten berücksichtigen, schaffen bessere Voraussetzungen dafür, Risiken frühzeitig zu erkennen und kritische Entwicklungen zu adressieren, bevor daraus Problemengagements entstehen.
Eine wirksame Risikofrüherkennung erhöht dabei nicht nur die Steuerungsfähigkeit im Einzelfall. Sie stärkt zugleich die Resilienz des gesamten Kreditportfolios und schafft die Grundlage für ein aktives Management risikobehafteter Engagements.
Gerade in der gewerblichen Immobilienfinanzierung können einzelne Engagements aufgrund ihrer Größenordnung einen wesentlichen Einfluss auf das Risikoprofil des Instituts haben. Dies erfordert klare Strategien für den Umgang mit Not leidenden Engagements. Diese reichen von Restrukturierungsmaßnahmen über Abwicklungsstrategien bis hin zu Verkaufsoptionen. Entscheidend ist dabei, frühzeitig Handlungsalternativen zu identifizieren und konsequent umzusetzen, um Risiken für das Institut wirksam zu begrenzen.
Warum ist eine aktive Portfoliosteuerung erfolgsentscheidend?
Strategie, Segmentierung, Kreditvergabestandards und Risikomanagement entfalten ihre Wirkung erst im Zusammenspiel. Institute, denen ein Gesamtblick fehlt, erkennen Risiken häufig erst dann, wenn einzelne Engagements bereits unter Druck geraten. Die eigentliche Steuerungseinheit ist daher nicht der einzelne Kredit, sondern das Portfolio.
Voraussetzung für eine wirksame Portfoliosteuerung ist Transparenz. Das Berichtswesen vieler Institute bildet gewerbliche Immobilienfinanzierungen bislang nur unzureichend ab. Technische Lösungen, die Einblicke in Mieterstrukturen, regionale Verteilungen, Konzentrationsrisiken und Ertragskennzahlen ermöglichen, werden damit zu einem wesentlichen Erfolgsfaktor der aktiven Steuerung. Gleichzeitig reduzieren sie den Aufwand bei aufsichtlichen Anfragen und manuellen Datenerhebungen.
Eine aktive Portfoliosteuerung umfasst nicht nur das Neugeschäft und die laufende Überwachung des Bestandsportfolios, sondern bezieht auch die Frage ein, wie und wann sich ein Institut von Teilen von Engagements trennen kann und will. Dabei bieten Konsortialfinanzierungen Möglichkeiten zur aktiven Steuerung von Konzentrationsrisiken. Zudem eröffnen sie Instituten die Teilnahme an Finanzierungen außerhalb des eigenen Kernmarkts unter Nutzung des lokalen Know-hows eines Konsortialführers und somit eine breitere Diversifikation. Spätestens bei erhöhten NPL-Beständen sollten außerdem Optionen zur Veräußerung ganzer Portfolios betrachtet werden.
Fazit: Was zeichnet erfolgreiche Regionalbanken in der gewerblichen Immobilienfinanzierung künftig aus?
Die gewerbliche Immobilienfinanzierung bleibt für viele Regionalbanken ein attraktives Geschäftsfeld, erfordert jedoch ein deutlich aktiveres Management, als es in vielen Instituten aktuell der Fall ist. Die Zukunft der gewerblichen Immobilienfinanzierung entscheidet sich nicht mehr primär im Einzelgeschäft, sondern in der Fähigkeit, Portfolios aktiv zu steuern. Entscheidend ist die Fähigkeit, das Geschäftsfeld als Ganzes zu steuern und klare Entscheidungen über Zielkunden, Märkte, Finanzierungsstrukturen und Risikobudgets zu treffen.
Institute, die ihre Kompetenzen gezielt bündeln, ihre Steuerungsinstrumente weiterentwickeln und Transparenz über die Chancen und Risiken ihres Portfolios schaffen, können die veränderten Marktbedingungen gezielt für sich nutzen. Dabei geht es nicht darum, jedes angefragte Immobiliengeschäft zu begleiten, sondern diejenigen Segmente zu identifizieren und weiter zu professionalisieren, in denen die eigene Marktkenntnis, Kundennähe und Finanzierungsexpertise einen nachhaltigen Wettbewerbsvorteil bieten.
Der langfristige Erfolg in der gewerblichen Immobilienfinanzierung wird damit zunehmend durch die Fähigkeit bestimmt, Einzelgeschäft, Risiko und Portfoliowirkung zusammenzuführen. Diese Erfolgsfaktoren beleuchten wir in den kommenden Beiträgen dieser Serie.

Kreditgeschäft der Zukunft
Zwischen heutigen, historisch gewachsenen Abläufen und einem wirklich schnellen, digitalen und aufsichtsfesten Kreditbetrieb liegen harte Entscheidungen.
 zeb.morning briefing Kredit 2026
Unsere Webinarreihe „zeb.morning briefing Kredit“ bietet Ihnen eine kompakte Plattform, um sich über die neuesten Entwicklungen zu informieren und praxisnahe Lösungsansätze kennenzulernen.
Wir beleuchten regulatorische Trends, zeigen deren Auswirkungen auf die Kreditprozesse und geben konkrete Empfehlungen für die Umsetzung in Ihrem Institut.
 Das Kreditgeschäft steht vor einer strategischen Richtungsentscheidung
Zwischen heutigen, historisch gewachsenen Abläufen und einem wirklich schnellen, digitalen und aufsichtsfesten Kreditbetrieb liegen harte Entscheidungen.
Wer hier jetzt nicht aktiv führt, wird vom Tagesgeschäft, Prüfungsdruck und Kapazitätsengpässen getrieben – statt das Kreditgeschäft als Ertrags- und Risikotreiber zu gestalten.