Weshalb traditionelle Betrugspräventionssysteme im Zeitalter von Echtzeitzahlungen an ihre Grenzen stoßen
Banken überwachen Betrugsfälle nach wie vor mithilfe regelbasierter Systeme, fester Schwellenwerte, manueller Überprüfungen von Warnmeldungen sowie Untersuchungen, die erst nach Abschluss der Transaktionen erfolgen. Dieser Ansatz stammt aus einer Zeit der langsameren Zahlungsprozesse, in der Überweisungen vor ihrer Ausführung überprüft oder gestoppt werden konnten. Heute erfolgen Angriffe in Sekundenschnelle und oft in großem Umfang, während zahlreiche Erkennungsprozesse Stunden oder sogar Tage dauern. Betrugsbekämpfungsteams prüfen Warnmeldungen oft einzeln – und häufig erst, nachdem die Zahlung bereits genehmigt und ausgeführt wurde. Während die Angriffsseite automatisiert ist, erfolgt die Intervention auf der Verteidigungsseite manuell.
Die Betrugsmuster unterscheiden sich je nach Zahlungsschiene: Zahlungen per Karte oder CNP (Card Not Present), A2A und Instant Payments sowie Wallets oder P2P weisen jeweils eigene Typologien und Latenzanforderungen auf. Dies erhöht den Druck, für jede Zahlungsschiene spezifische Kontrollmechanismen zu implementieren. Moderne Verteidigungssysteme benötigen daher E2E-KI: überwachte Modelle für bekannte Betrugsmuster, Anomalieerkennung für neue Verhaltens- und Graphanalysen, um koordinierte Netzwerke zu identifizieren. Gleichzeitig nutzen Angreifer:innen Deepfakes und synthetische Identitäten und erhöhen damit die Anforderungen an Echtzeitentscheidungen im Datenfluss
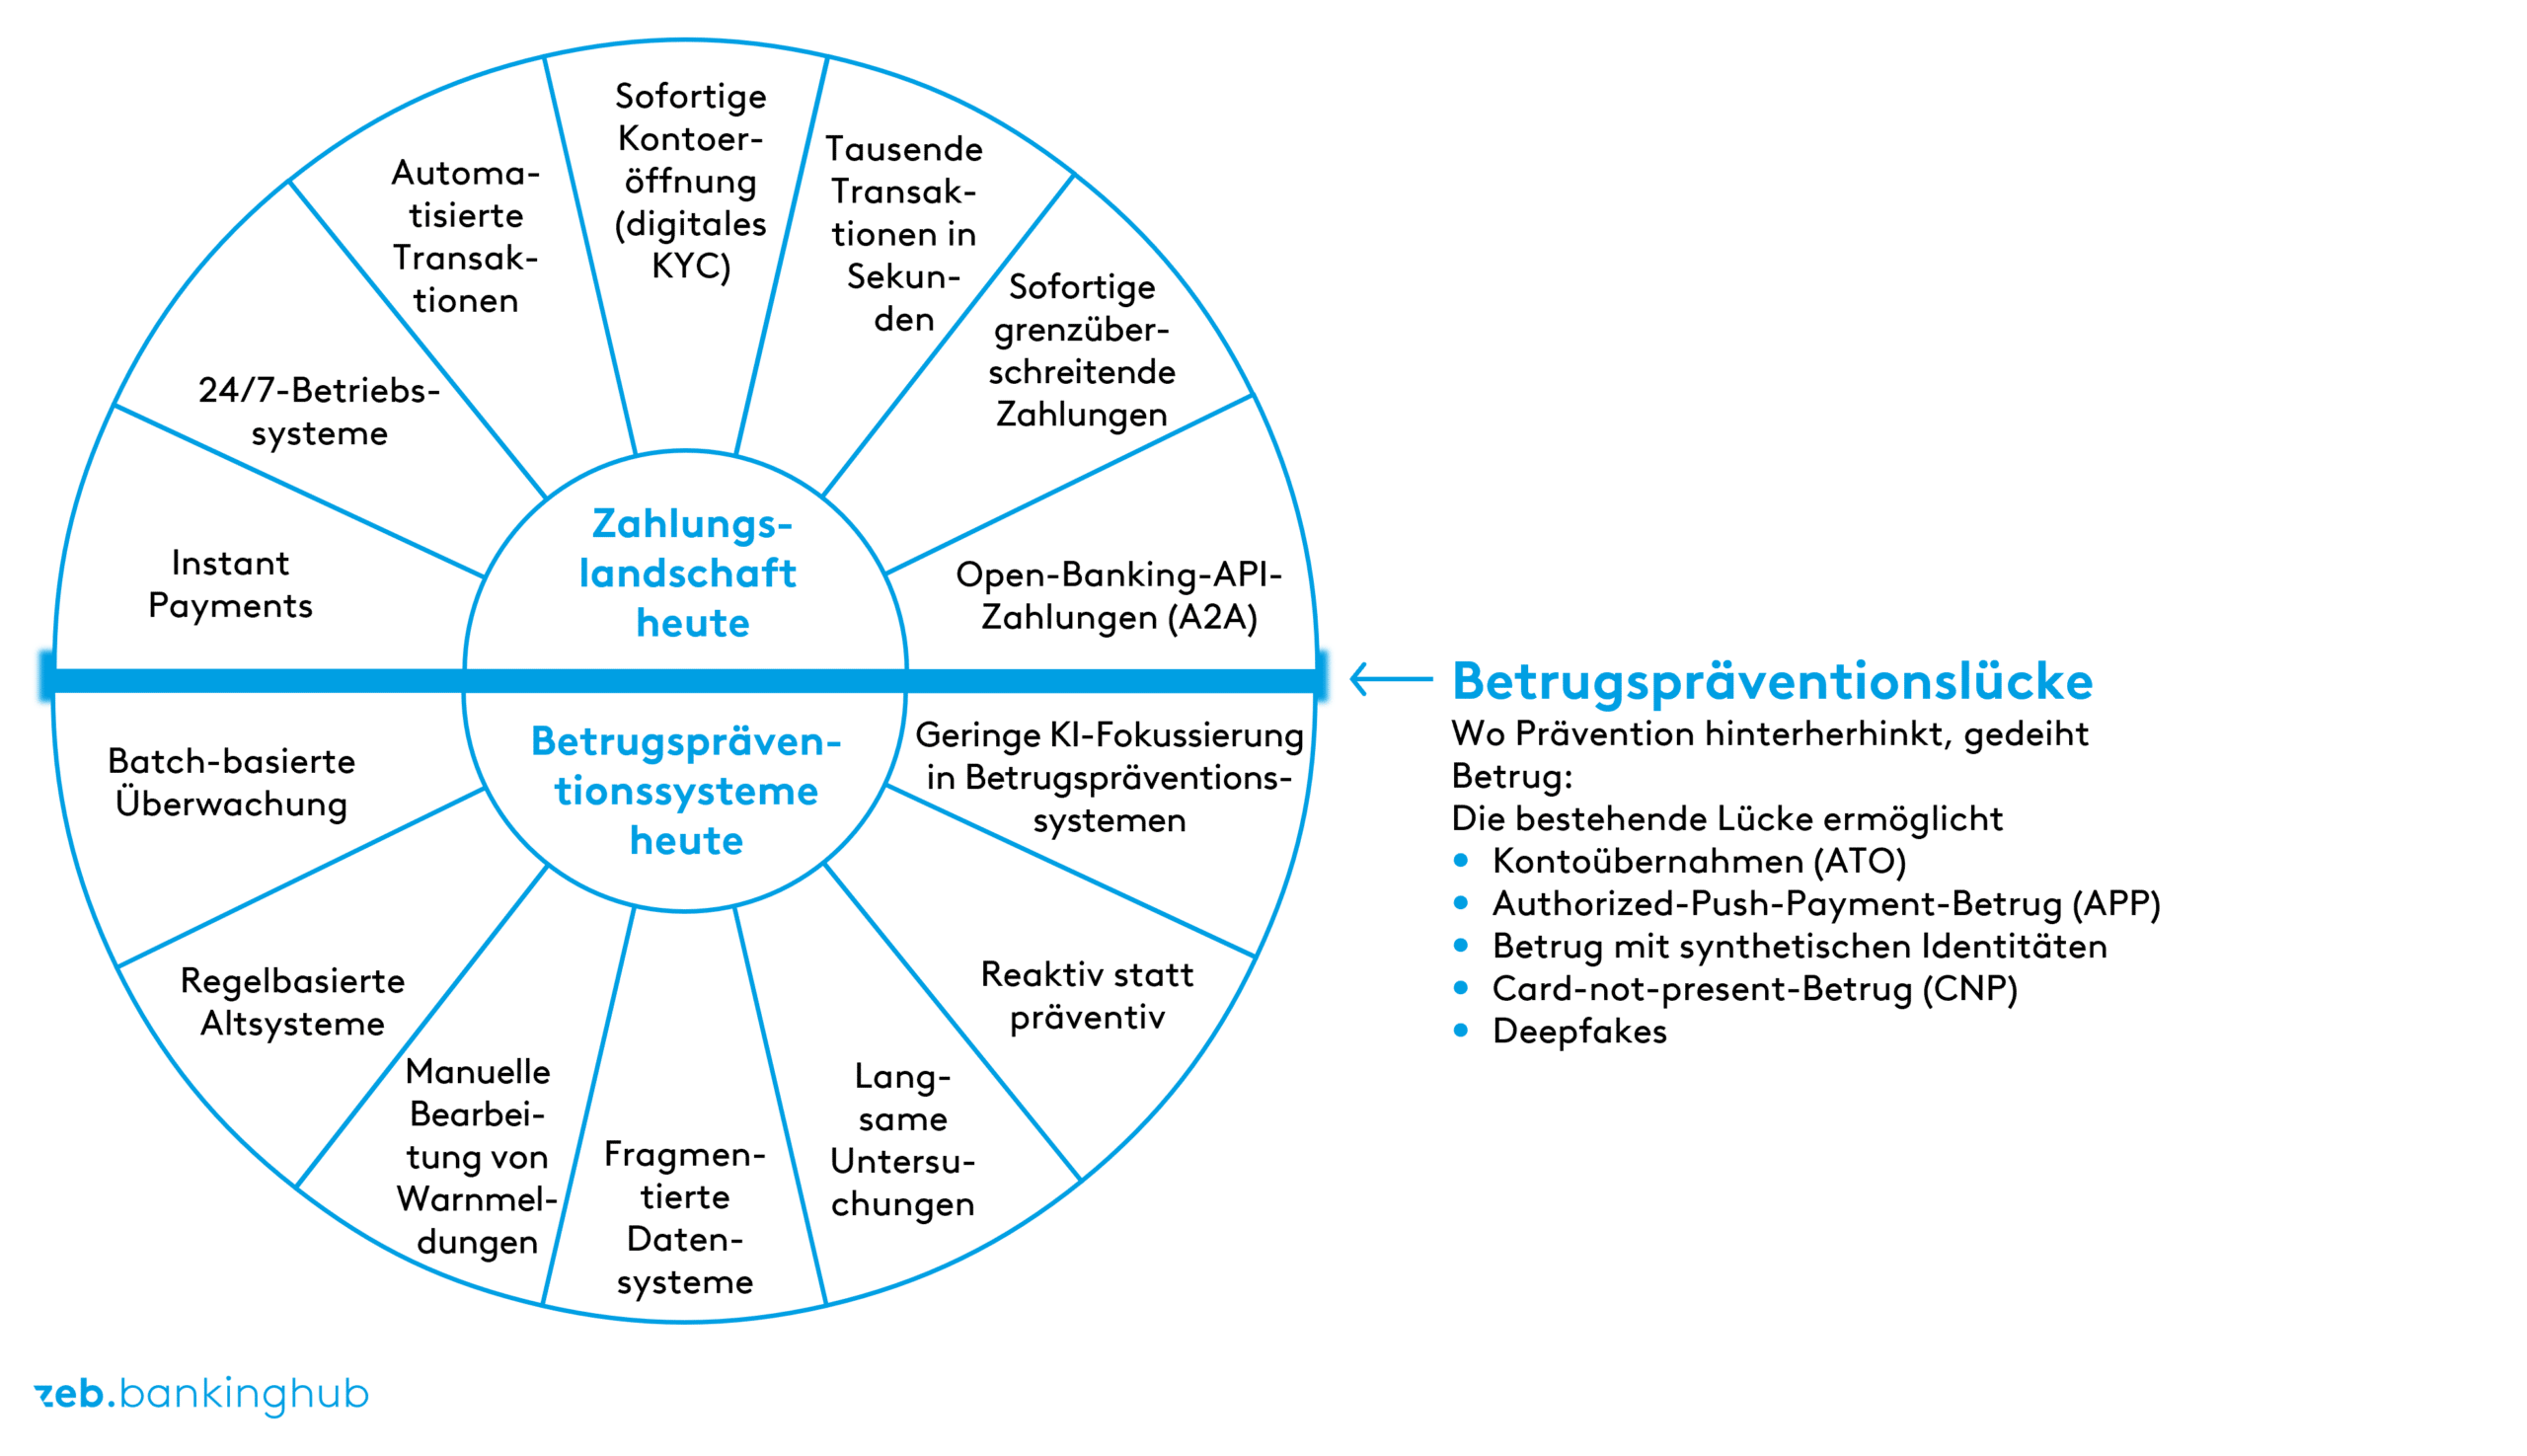
Diese Lücke hat zu einem strukturellen Ungleichgewicht zwischen Angriff und Abwehr geführt. Betrüger:innen nutzen Automatisierung, Skalierung und künstliche Intelligenz, indem sie Deepfakes, synthetische Identitäten und Social Engineering im großen Stil einsetzen, um Kontrollen zu umgehen. Die Abwehrseite bleibt hingegen reaktiv und manuell. Durch diese systemische Lücke ist die Zahlungsinfrastruktur erheblichen Risiken ausgesetzt.

Wie kann KI eingesetzt werden, um KI-gestützten Betrug zu verhindern?
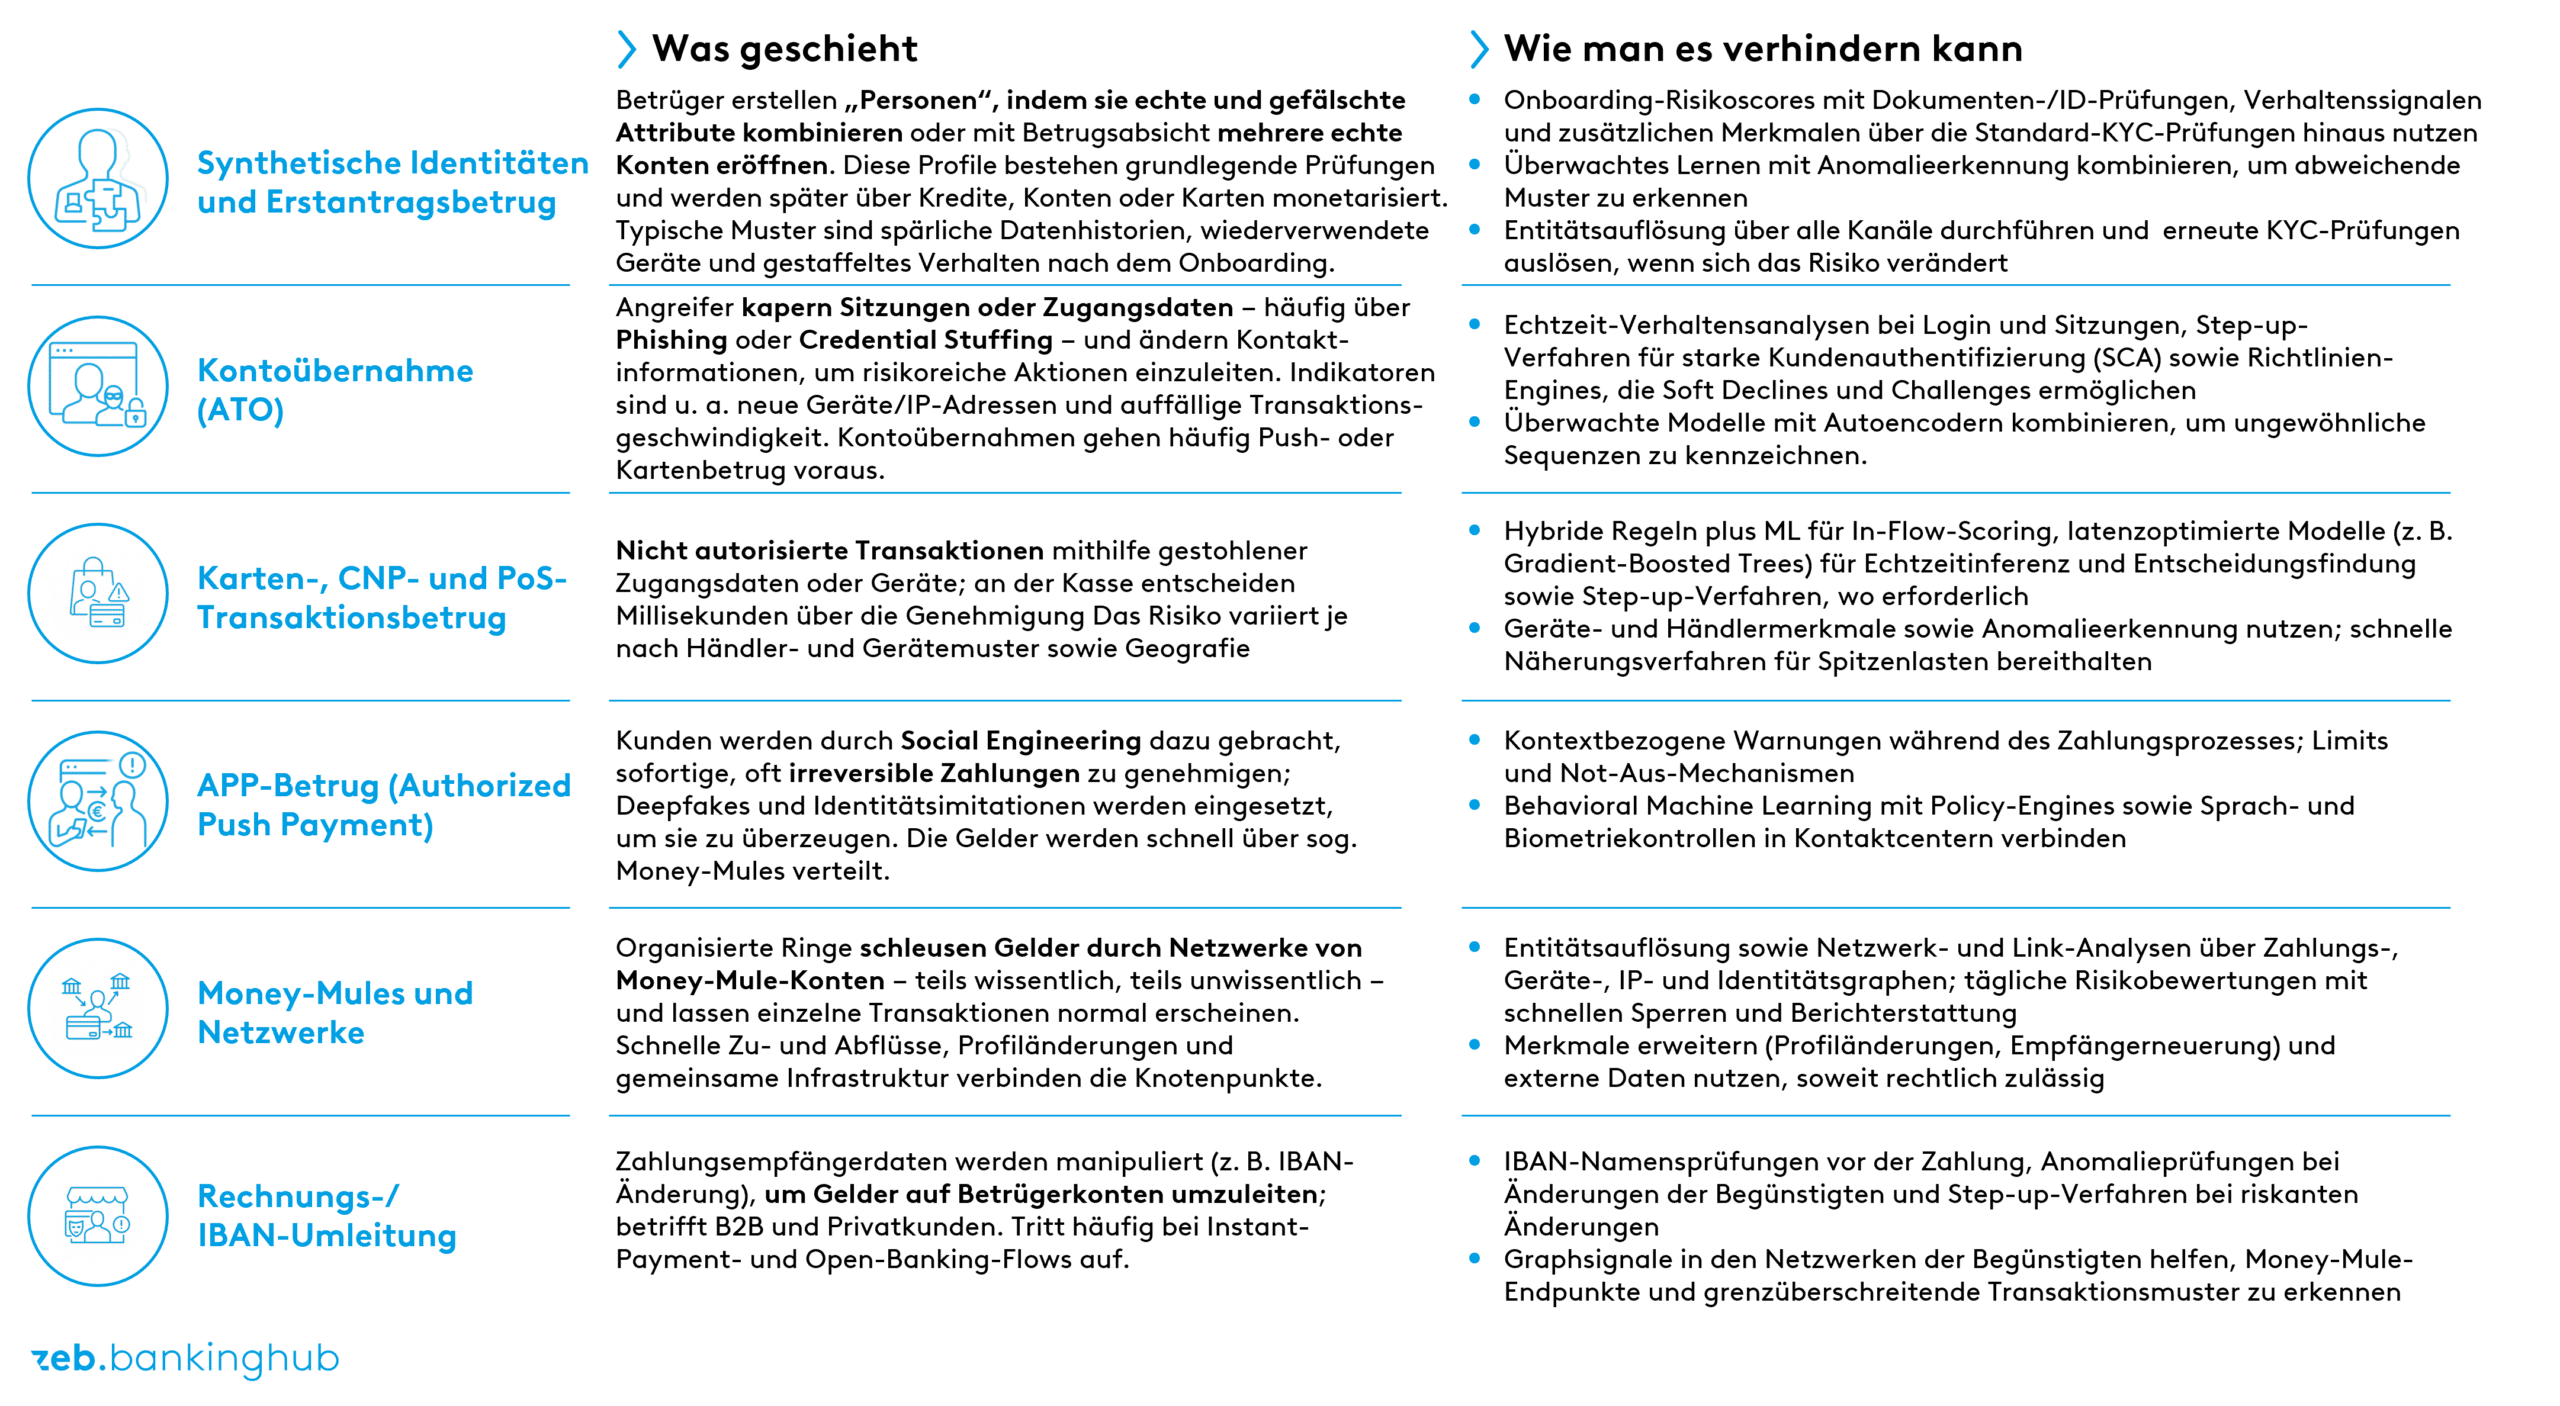
Der Übergang hin zu KI‑gestütztem Betrug in Echtzeit verdeutlicht, dass jedes Betrugsszenario eine eigene Abwehrstrategie erfordert. Zwar stärken PSD3 und die Payment Services Regulation den Gesamtrahmen für Sicherheit, Haftung und Datenzugang; sie wurden jedoch auf der Grundlage traditioneller Risikomodelle entwickelt und sind daher noch nicht vollständig auf KI-gestützte Präventionsmethoden abgestimmt. Folglich müssen Institute gezielte Maßnahmen und spezialisierte Analysen einsetzen, um diese Lücke zu schließen und sicherzustellen, dass ihre Kontrollen bei allen Betrugsarten wirksam bleiben.
Die folgende Tabelle zeigt, wie typische Betrugsszenarien in der Praxis ablaufen und welche KI-gestützten Gegenmaßnahmen zu ihrer Eindämmung erforderlich sind.

Welche Schlussfolgerung ziehen wir daraus?
Um einen Vorsprung zu behalten, müssen Banken Betrug mit KI bekämpfen.
Der wachsenden Betrugsgefahr im Zahlungsverkehr lässt sich nicht mit isolierten KI-Initiativen begegnen. Banken benötigen eine moderne Grundlage, die Technologie, Betriebsmodell und Governance aufeinander abstimmt. Echtzeiterkennung hängt von Streaming‑Daten, einheitlichen Kundenprofilen und KI‑Funktionen wie Verhaltensbiometrie, Anomalieerkennung und Graphanalysen ab, die direkt in die Zahlungsströme eingebettet sein müssen. Gleichzeitig müssen die Betriebsmodelle eine kontinuierliche Entscheidungsfindung rund um die Uhr unterstützen – mit spezialisierten Rollen und einer engeren Zusammenarbeit zwischen Betrieb, Governance und IT.
Unsere Projekterfahrung in der gesamten Branche zeigt, dass viele Institute unterschätzen, wie eng diese Dimensionen miteinander verknüpft sind. Eine wirksame Betrugsprävention erfordert jedoch, dass sich alle drei Bereiche gemeinsam weiterentwickeln. Wir unterstützen Institute beim Aufbau der organisatorischen, technologischen und regulatorischen Grundlagen, die für eine nachhaltige Einführung von KI in einem stark regulierten Umfeld erforderlich sind – einschließlich der Anpassung an die PSD3/PSR, die Instant Payments Regulation (IPR), das EU‑AI‑Act, die DSGVO und die EBA‑Risikoleitlinien. Unser Leistungsspektrum reicht dabei von IT‑Architektur und Datenmanagement bis hin zu Compliance und Governance.

Wie Finanzinstitute KI-gesteuerte, datenzentrierte Betrugserkennungsfunktionen effektiv einsetzen können
zeb unterstützt Finanzinstitute bei der Bewältigung der zunehmenden Komplexität von KI-gestütztem Betrug, der Umstellung auf Echtzeitzahlungen und der Verschärfung der regulatorischen Rahmenbedingungen. Aufbauend auf unseren Erfahrungen mit der PSD2, PSD3/PSR und der Instant Payments Regulation (IPR) stärken wir die Fähigkeiten zur Betrugsprävention durchgängig.
Durch die Kombination von Branchenkenntnissen in den Bereichen Zahlungsverkehr und Finanzdienstleistungen, moderner Datenarchitektur und Advanced Analytics unterstützen wir Banken dabei, von der reaktiven Erkennung zu einer KI‑gestützten Echtzeitabwehr überzugehen.