Dieses Bild wurde mithilfe künstlicher Intelligenz (KI) generiert.

Zukunft des Kreditgeschäfts in Österreich: Die größte Gefahr ist das Festhalten am Status quo

Dieses Bild wurde mithilfe künstlicher Intelligenz (KI) generiert.
Viele Regionalbanken in Österreich diskutieren derzeit über Digitalisierung, Automatisierung und KI. Die entscheidende Frage ist jedoch: Ist das heutige Kreditgeschäft in fünf Jahren noch wettbewerbsfähig?

Die Rahmenbedingungen verändern sich schneller als viele Institute ihre Prozesse. Kunden erwarten schnelle Entscheidungen, digitale Interaktion und transparente Prozesse. Gleichzeitig steigen regulatorische Anforderungen, Fachkräfte bleiben knapp und die wirtschaftlichen Unsicherheiten nehmen zu. Wer diese Herausforderungen mit historisch gewachsenen Prozesslandschaften bewältigen will, wird immer häufiger an Grenzen stoßen.

Für österreichische Regionalbanken bedeutet das: Das Kreditgeschäft muss neu gedacht werden – nicht als Technologieprojekt, sondern als strategische Weiterentwicklung des Betriebsmodells.

Wie machen Kundenerwartungen Geschwindigkeit zum neuen Standard?
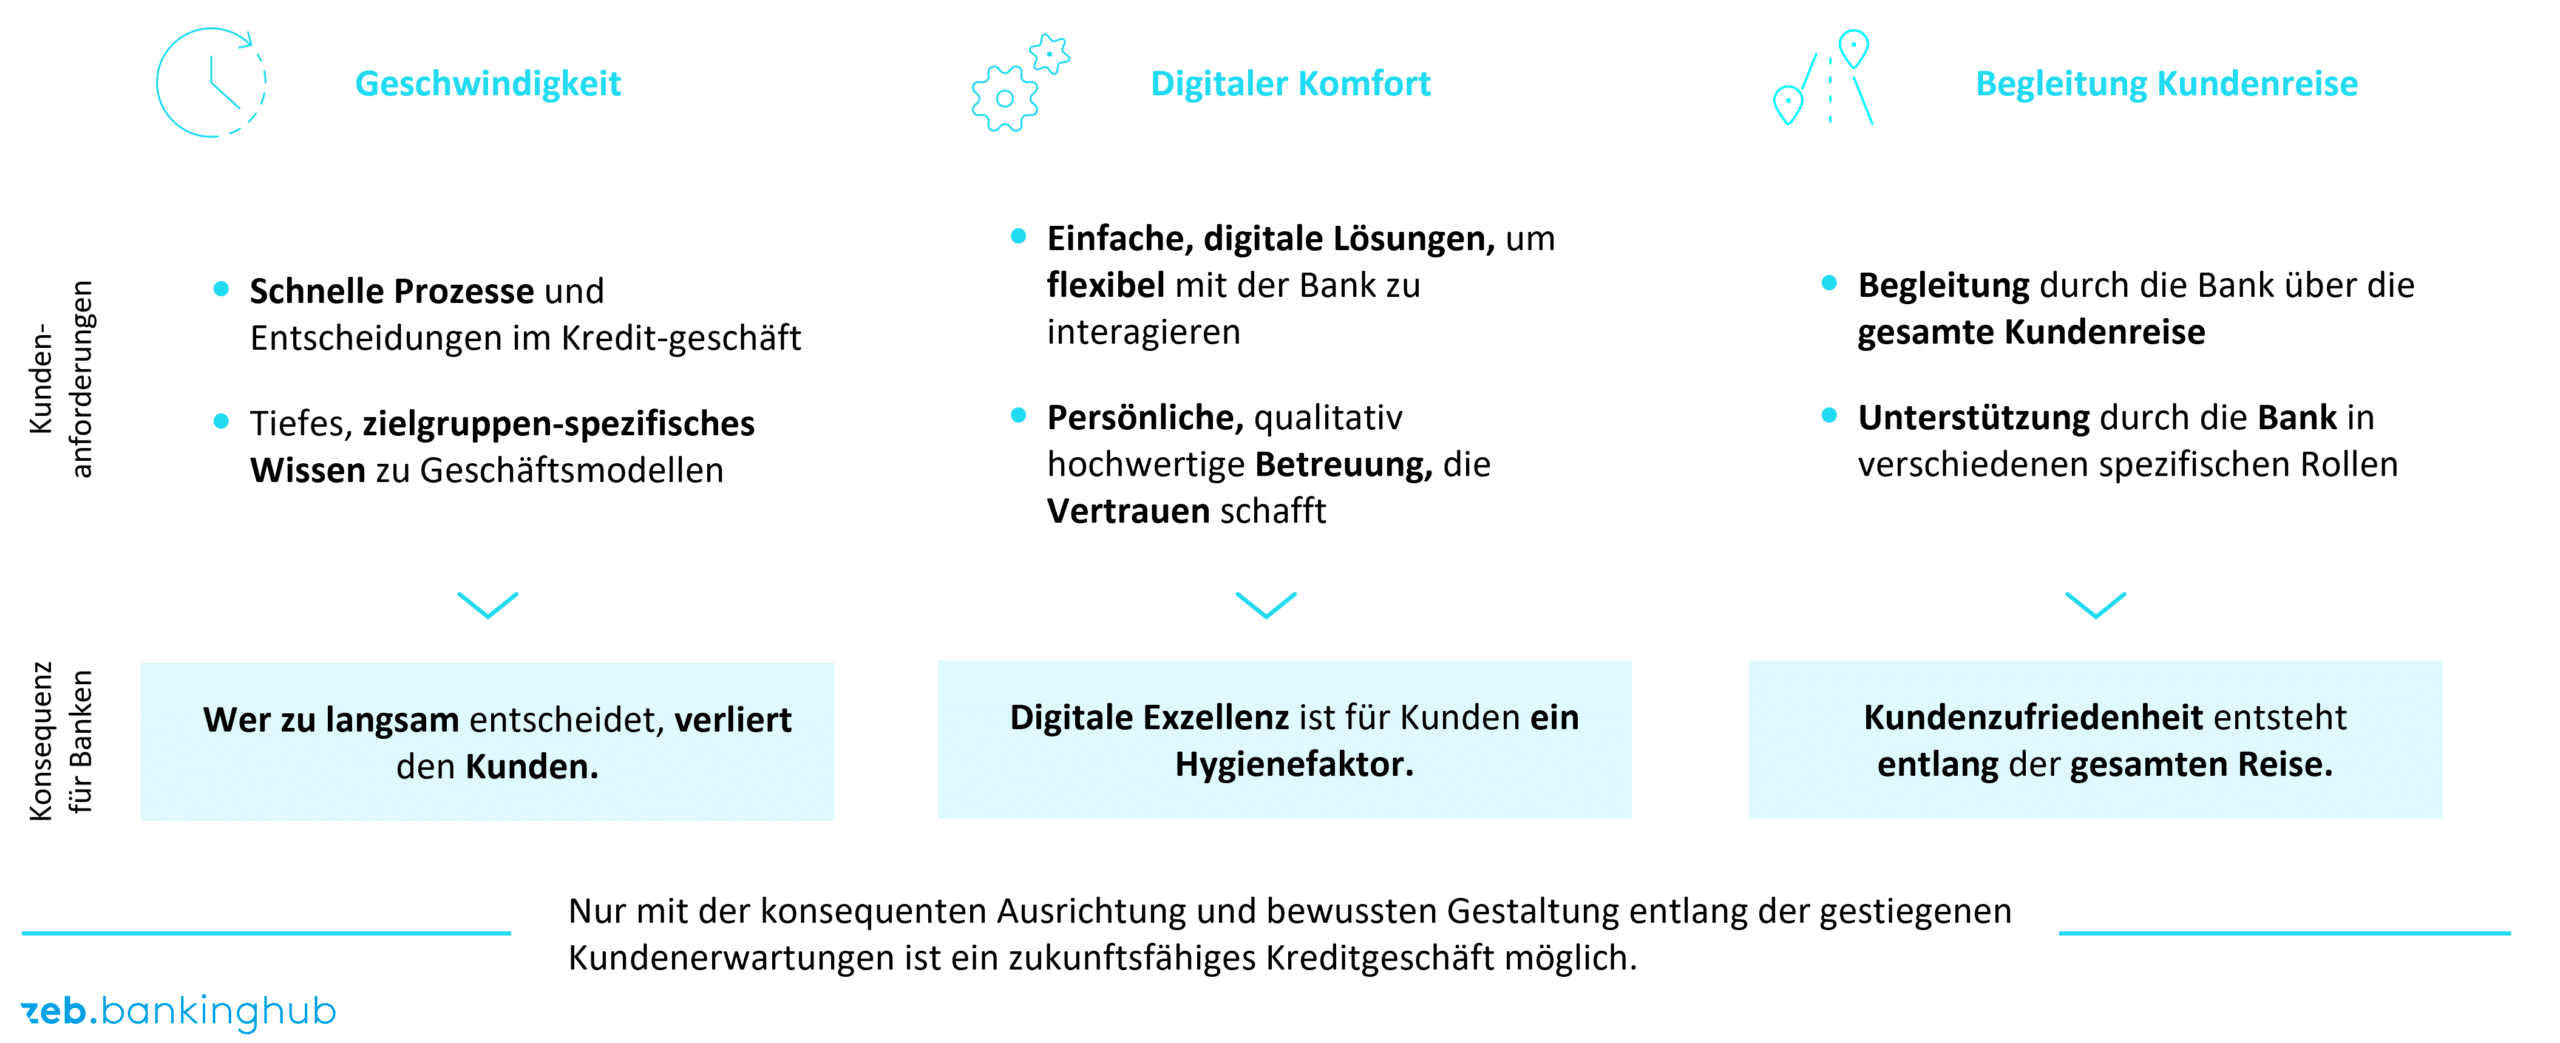
Abbildung 1: Kundenerwartungen

Persönliche Beratung bleibt auch künftig ein zentraler Erfolgsfaktor regionaler Banken. Sie reicht jedoch allein nicht mehr aus.

Kunden vergleichen ihren Kreditantrag heute nicht mehr primär mit anderen Banken, sondern mit den digitalen Erfahrungen, die sie aus anderen Branchen kennen. Geschwindigkeit, Transparenz und einfache Prozesse werden zunehmend zum Hygienefaktor.

Die Frage ist nicht mehr, ob Kreditprozesse digital werden müssen. Die Frage ist, wie schnell Banken diesen Wandel schaffen.

Warum wird Regulierung zum Enabler moderner Kreditprozesse?

Viele Institute empfinden Regulierung vor allem als Belastung. Tatsächlich wirkt sie immer stärker als Katalysator für die Modernisierung des Kreditgeschäfts.

Neue Anforderungen wie das Verbraucherkreditgesetz, CRR III oder ESG-bezogene Vorgaben erhöhen den Bedarf an hochwertigen Daten, standardisierten Prozessen und belastbaren Entscheidungslogiken. Digitalisierung, Automatisierung und KI werden dadurch nicht nur zum Effizienzhebel, sondern auch zu einem wichtigen Baustein regulatorisch sicherer Kreditprozesse.

Wie wird Kreditvergabe wieder zum strategischen Steuerungsinstrument?

Die Qualität eines Kreditportfolios entscheidet sich nicht erst im Risikomanagement. Sie entscheidet sich bereits bei der Kreditvergabe.

Kreditvergaberichtlinien entwickeln sich deshalb zunehmend von regulatorischen Pflichtdokumenten zu einem aktiven Instrument der Portfolio- und Risikosteuerung. Gleichzeitig gewinnen Risikofrüherkennung und professionelles Problemkreditmanagement vor dem Hintergrund steigender Insolvenzen an Bedeutung.

Erfolgreiche Institute steuern Risiken nicht erst, wenn sie sichtbar werden. Sie gestalten ihr Portfolio aktiv und vorausschauend.

Warum gehört die Zukunft der intelligenten Arbeitsteilung?

Dabei wird die Zukunft des Kreditgeschäfts weder in der Vollautomatisierung noch in manuellen Prozessen liegen.

Standardisierbare Tätigkeiten müssen konsequent digitalisiert und automatisiert werden. Expertenkapazitäten werden dort eingesetzt, wo sie den größten Mehrwert schaffen: bei Beratung, Strukturierung, Risikobeurteilung und komplexen Entscheidungen. Digitale Workflows bilden dabei das Rückgrat eines modernen Kreditgeschäfts und schaffen die Grundlage für Automatisierung und KI.

KI wird Kreditexpert:innen nicht ersetzen. Sie wird ihnen ermöglichen, sich auf die wirklich wertschöpfenden Tätigkeiten zu konzentrieren.

Warum werden die Gewinner nicht die Institute mit den meisten KI-Piloten sein?
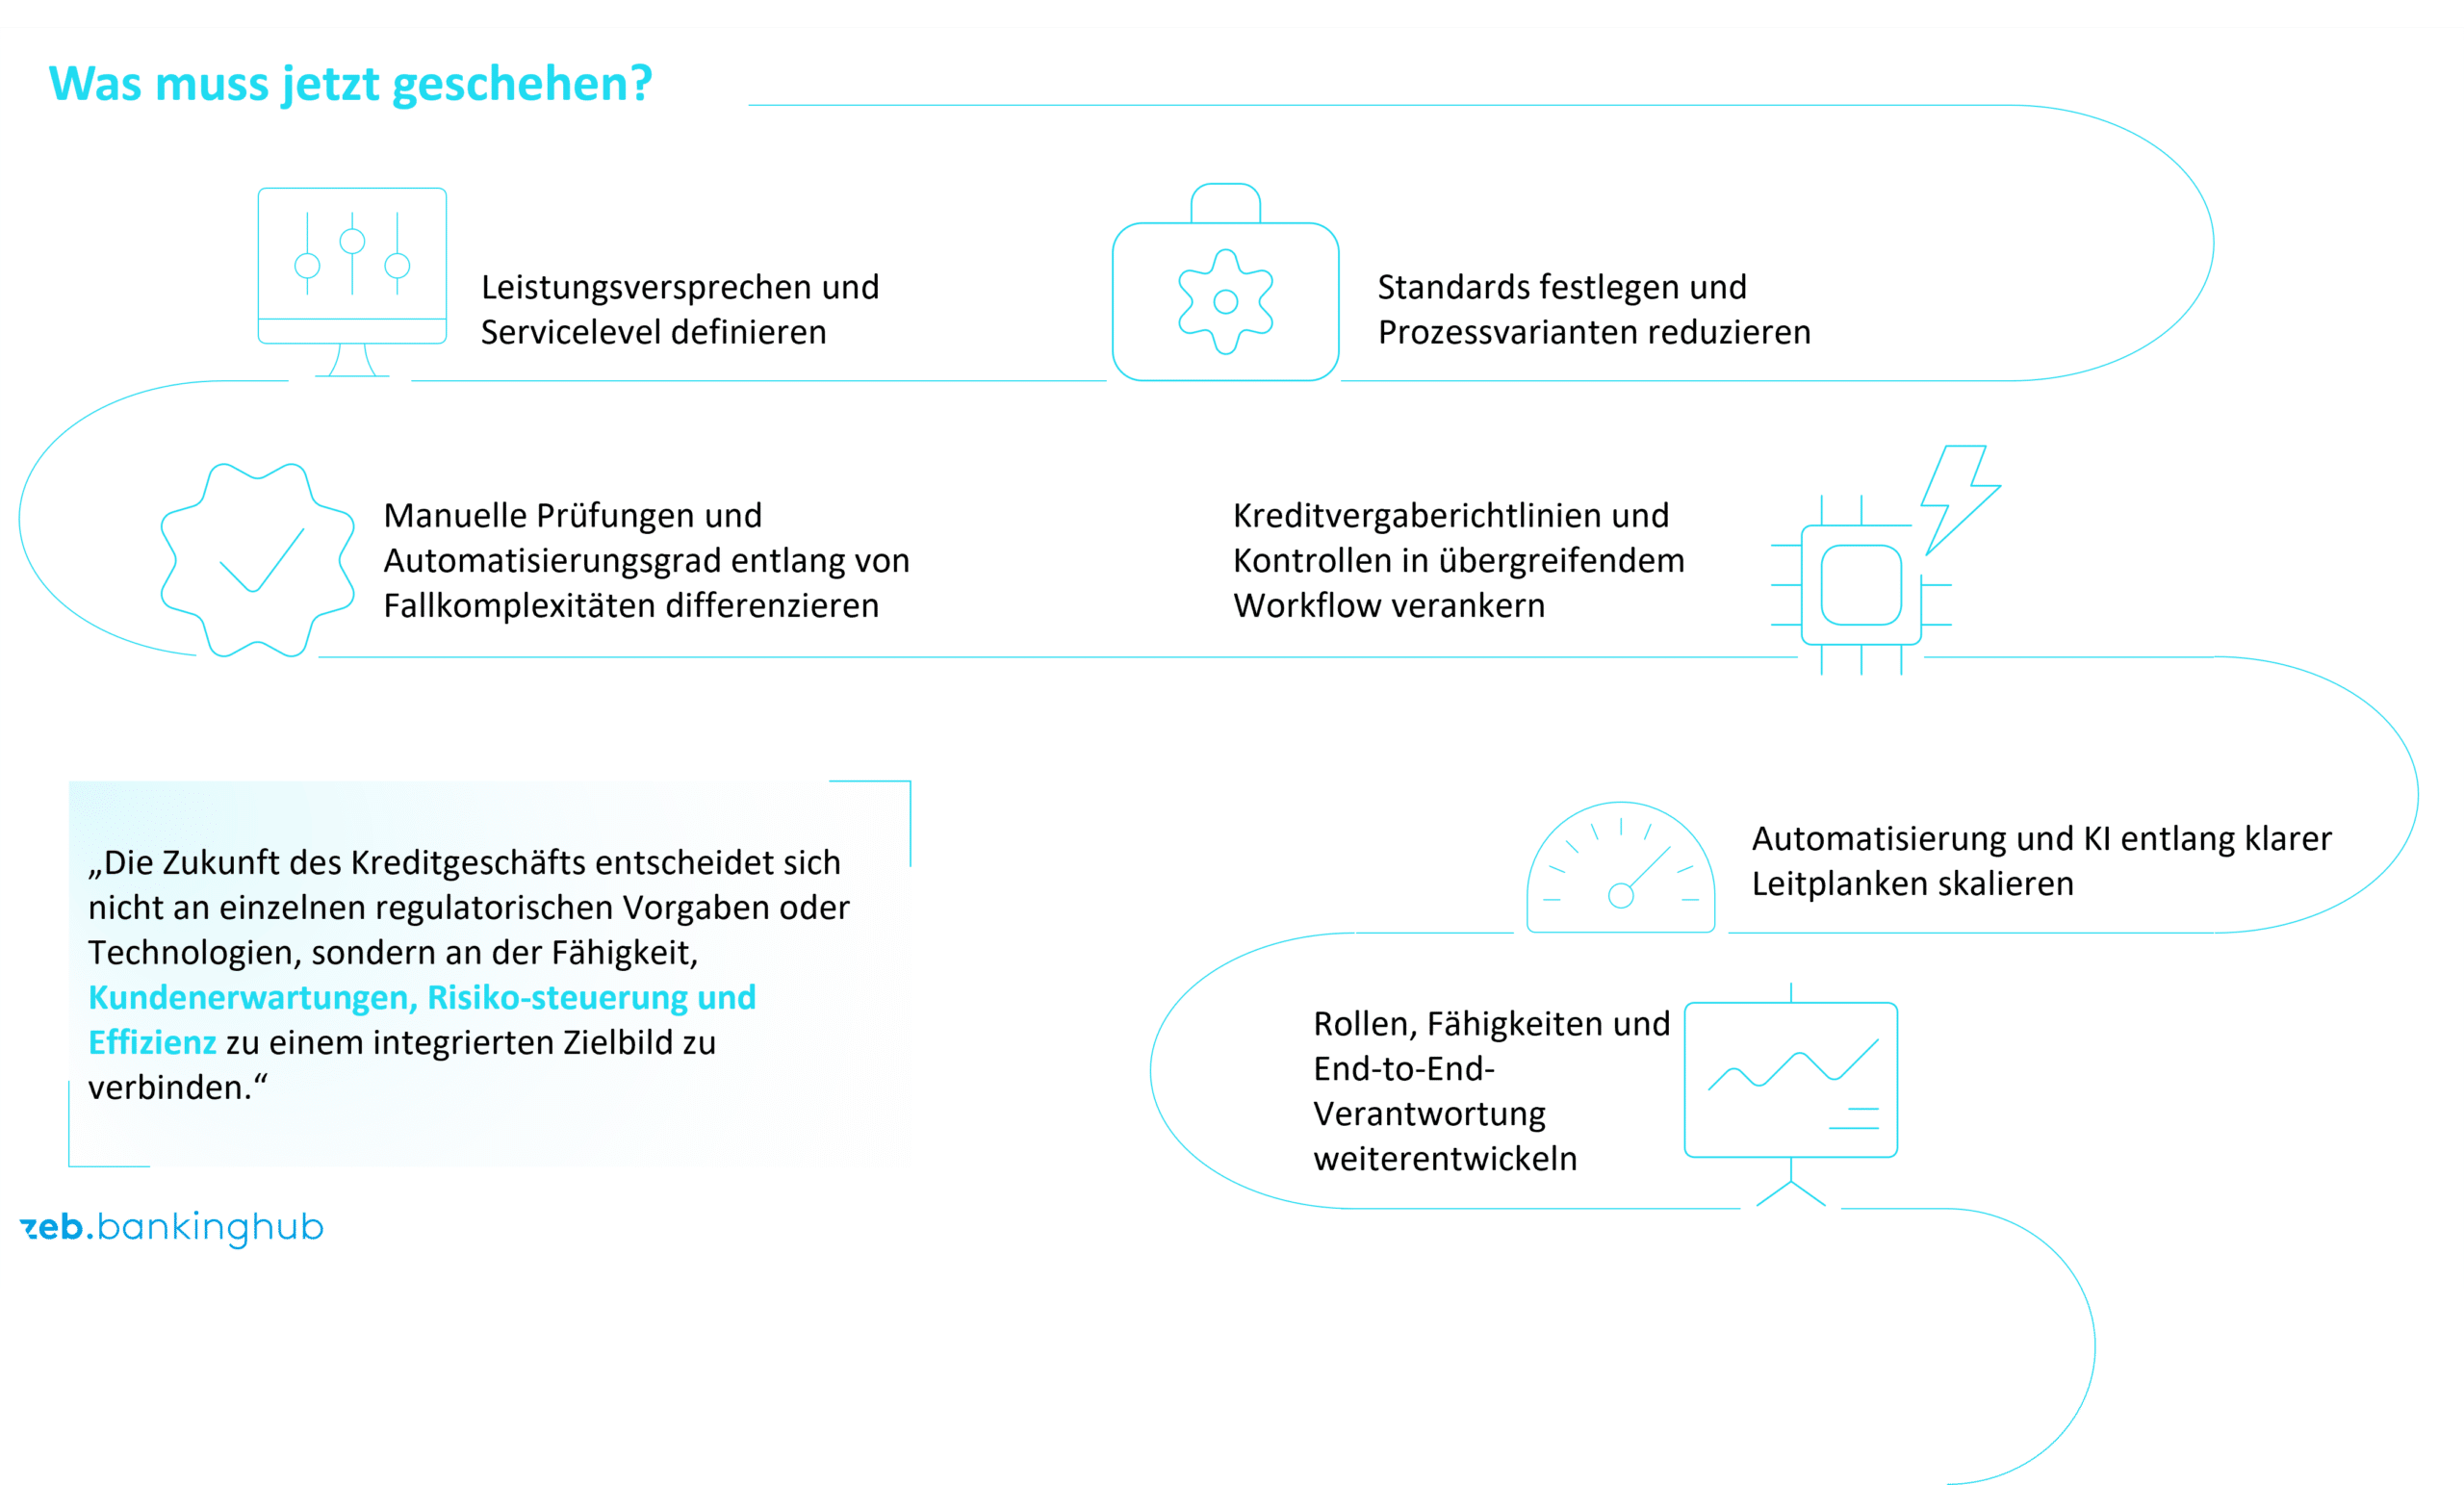
Abbildung 2: Kreditgeschäft der Zukunft: Was muss jetzt geschehen?

Die entscheidende Managementaufgabe der kommenden Jahre besteht nicht darin, möglichst viele Technologien einzuführen.

Erfolgreiche Regionalbanken werden Kundenerwartungen, Risikosteuerung, Regulierung, Prozesse und Technologie zu einem integrierten Zielbild verbinden. Genau darin liegt die eigentliche Transformation des Kreditgeschäfts.

Die Zukunft des Kreditgeschäfts entscheidet sich nicht an einzelnen KI-Anwendungsfällen. Sie entscheidet sich an der Fähigkeit, Geschwindigkeit, Effizienz und Risikosteuerung zu einem schlüssigen Betriebsmodell zusammenzuführen.


Welche konkreten Implikationen ergeben sich daraus für österreichische Regionalbanken?

Und welche Handlungsfelder sollten Vorstände, Markt, Marktfolge und Risikomanagement jetzt priorisieren?

Erfahren Sie mehr in unserem Whitepaper „Kreditgeschäft der Zukunft – Version Österreich“ und vereinbaren Sie einen persönlichen Austausch mit unseren Expert:innen.
Zur Landingpage und Terminvereinbarung 

Sie sollten nun in der Lage sein, über diese zentralen Punkte des Artikels zu sprechen:

Was ist die größte Gefahr für Regionalbanken im Kreditgeschäft?

Die größte Gefahr ist das Festhalten am Status quo, da historisch gewachsene Prozesslandschaften bei steigendem Markt- und Veränderungsdruck an ihre Grenzen stoßen. Das Kreditgeschäft darf daher nicht als reines Technologieprojekt verstanden werden, sondern muss als strategische Weiterentwicklung des Betriebsmodells neu gedacht werden.

Welche Rolle spielen Kundenerwartungen und Regulierung?

Kunden betrachten Geschwindigkeit, Transparenz und einfache digitale Prozesse zunehmend als notwendigen Hygienefaktor. Gleichzeitig wirkt Regulierung (z. B. CRR III oder ESG-Vorgaben) als Katalysator für die Modernisierung, da sie hochwertige Daten und standardisierte Entscheidungslogiken erzwingt.

Wie sieht die optimale Arbeitsteilung zwischen Mensch und KI aus?

Die Zukunft liegt weder in der Vollautomatisierung noch in rein manuellen Abläufen, sondern in einer intelligenten Arbeitsteilung. Standardisierbare Schritte werden konsequent digitalisiert, während KI Kreditexpert:innen unterstützt und entlastet, damit diese sich auf komplexe Beratungen, Strukturierungen und Risikobeurteilungen konzentrieren können.

Warum reichen einzelne KI-Piloten für den Erfolg nicht aus?

Gewinner werden nicht die Banken mit den meisten KI-Testprojekten sein, da sich der Erfolg nicht an einzelnen Anwendungsfällen entscheidet. Entscheidend ist vielmehr die Fähigkeit, Kundenerwartungen, Regulierung, Prozesse und Risikosteuerung in einem integrierten Betriebsmodell zusammenzuführen.

Sprechen Sie uns gerne an!

Andreas Sumper / Autor BankingHub

Mag. Dr. Andreas Sumper

Partner bei zeb Office Wien
Tamas Zavoczky / Autor BankingHub

 Tamas Zavoczky

Senior Manager bei zeb Office Wien
Frederic Behre / Autor BankingHub

Frederic Behre

Senior Consultant bei zeb Office Wien
Florian Theis / Autor BankingHub

Florian Theis

Consultant bei zeb Office Wien

Artikel teilen

Kommentare

Schreiben Sie einen Kommentar

Ihre E-Mail-Adresse wird nicht veröffentlicht. Erforderliche Felder sind mit * markiert

BankingHub-Newsletter

Analysen, Artikel sowie Interviews rund um Trends und Innovationen
im Banking alle 2 Wochen direkt in Ihr Postfach