Was ändert sich durch das BRUBEG bei den inhaltlichen ESG-Anforderungen?
Mit dem Inkrafttreten des Bankenrichtlinienumsetzungs- und Bürokratieentlastungsgesetzes (BRUBEG) rückt ESG erneut stärker in den Fokus vieler Kreditinstitute. Inhaltlich sind die meisten ESG-Risikothemen jedoch nicht neu. Bereits seit mehreren Jahren fordern Bafin, Bundesbank, EBA und EZB die Berücksichtigung von Klima-, Umwelt-, Sozial- und Governance-Risiken im Risikomanagement.
Die eigentliche Bedeutung des BRUBEG liegt daher weniger in neuen Risikoinhalten als in deren rechtlicher Aufwertung. Mit den neuen §§ 26c und 26d KWG werden ESG-Risiken erstmals ausdrücklich gesetzlich verankert. Anforderungen an Governance, Risikomanagement und den neuen ESG-Risikoplan erhalten damit eine unmittelbare gesetzliche Grundlage und werden deutlich prüfbarer.
Besonders relevant ist dies für Less Significant Institutions (LSIs). Während viele direkt von der EZB beaufsichtigte Institute bereits umfangreiche ESG-Programme aufgebaut haben, ist die Umsetzung bei zahlreichen LSIs deutlich heterogener. ESG-Risiken wurden zwar häufig berücksichtigt, die Ausgestaltung erfolgte jedoch oftmals qualitativ, punktuell oder mit Fokus auf regulatorische Mindestanforderungen.
Parallel dazu verfolgt die 9. MaRisk-Novelle keinen eigenständigen ESG-Verschärfungskurs. Vielmehr stärkt sie die Prinzipienorientierung, Proportionalität und Eigenverantwortung der Institute. Weniger Detailvorgaben bedeuten dabei nicht automatisch geringere Anforderungen. Institute müssen künftig verstärkt nachweisen können, warum ihre Verfahren und Steuerungsansätze angemessen sind.
Für die Aufsicht wird künftig weniger entscheidend sein, ob sich ein Institut grundsätzlich mit ESG-Risiken beschäftigt. Im Mittelpunkt steht eher die Frage, ob ESG-Risiken nachvollziehbar in Strategie, Governance und Gesamtbanksteuerung integriert wurden und die entsprechenden Entscheidungen plausibel begründet werden können. Ob die zugrunde liegenden Anforderungen dabei direkt in den MaRisk oder im KWG zu finden sind, spielt dabei in der Praxis keine Rolle.
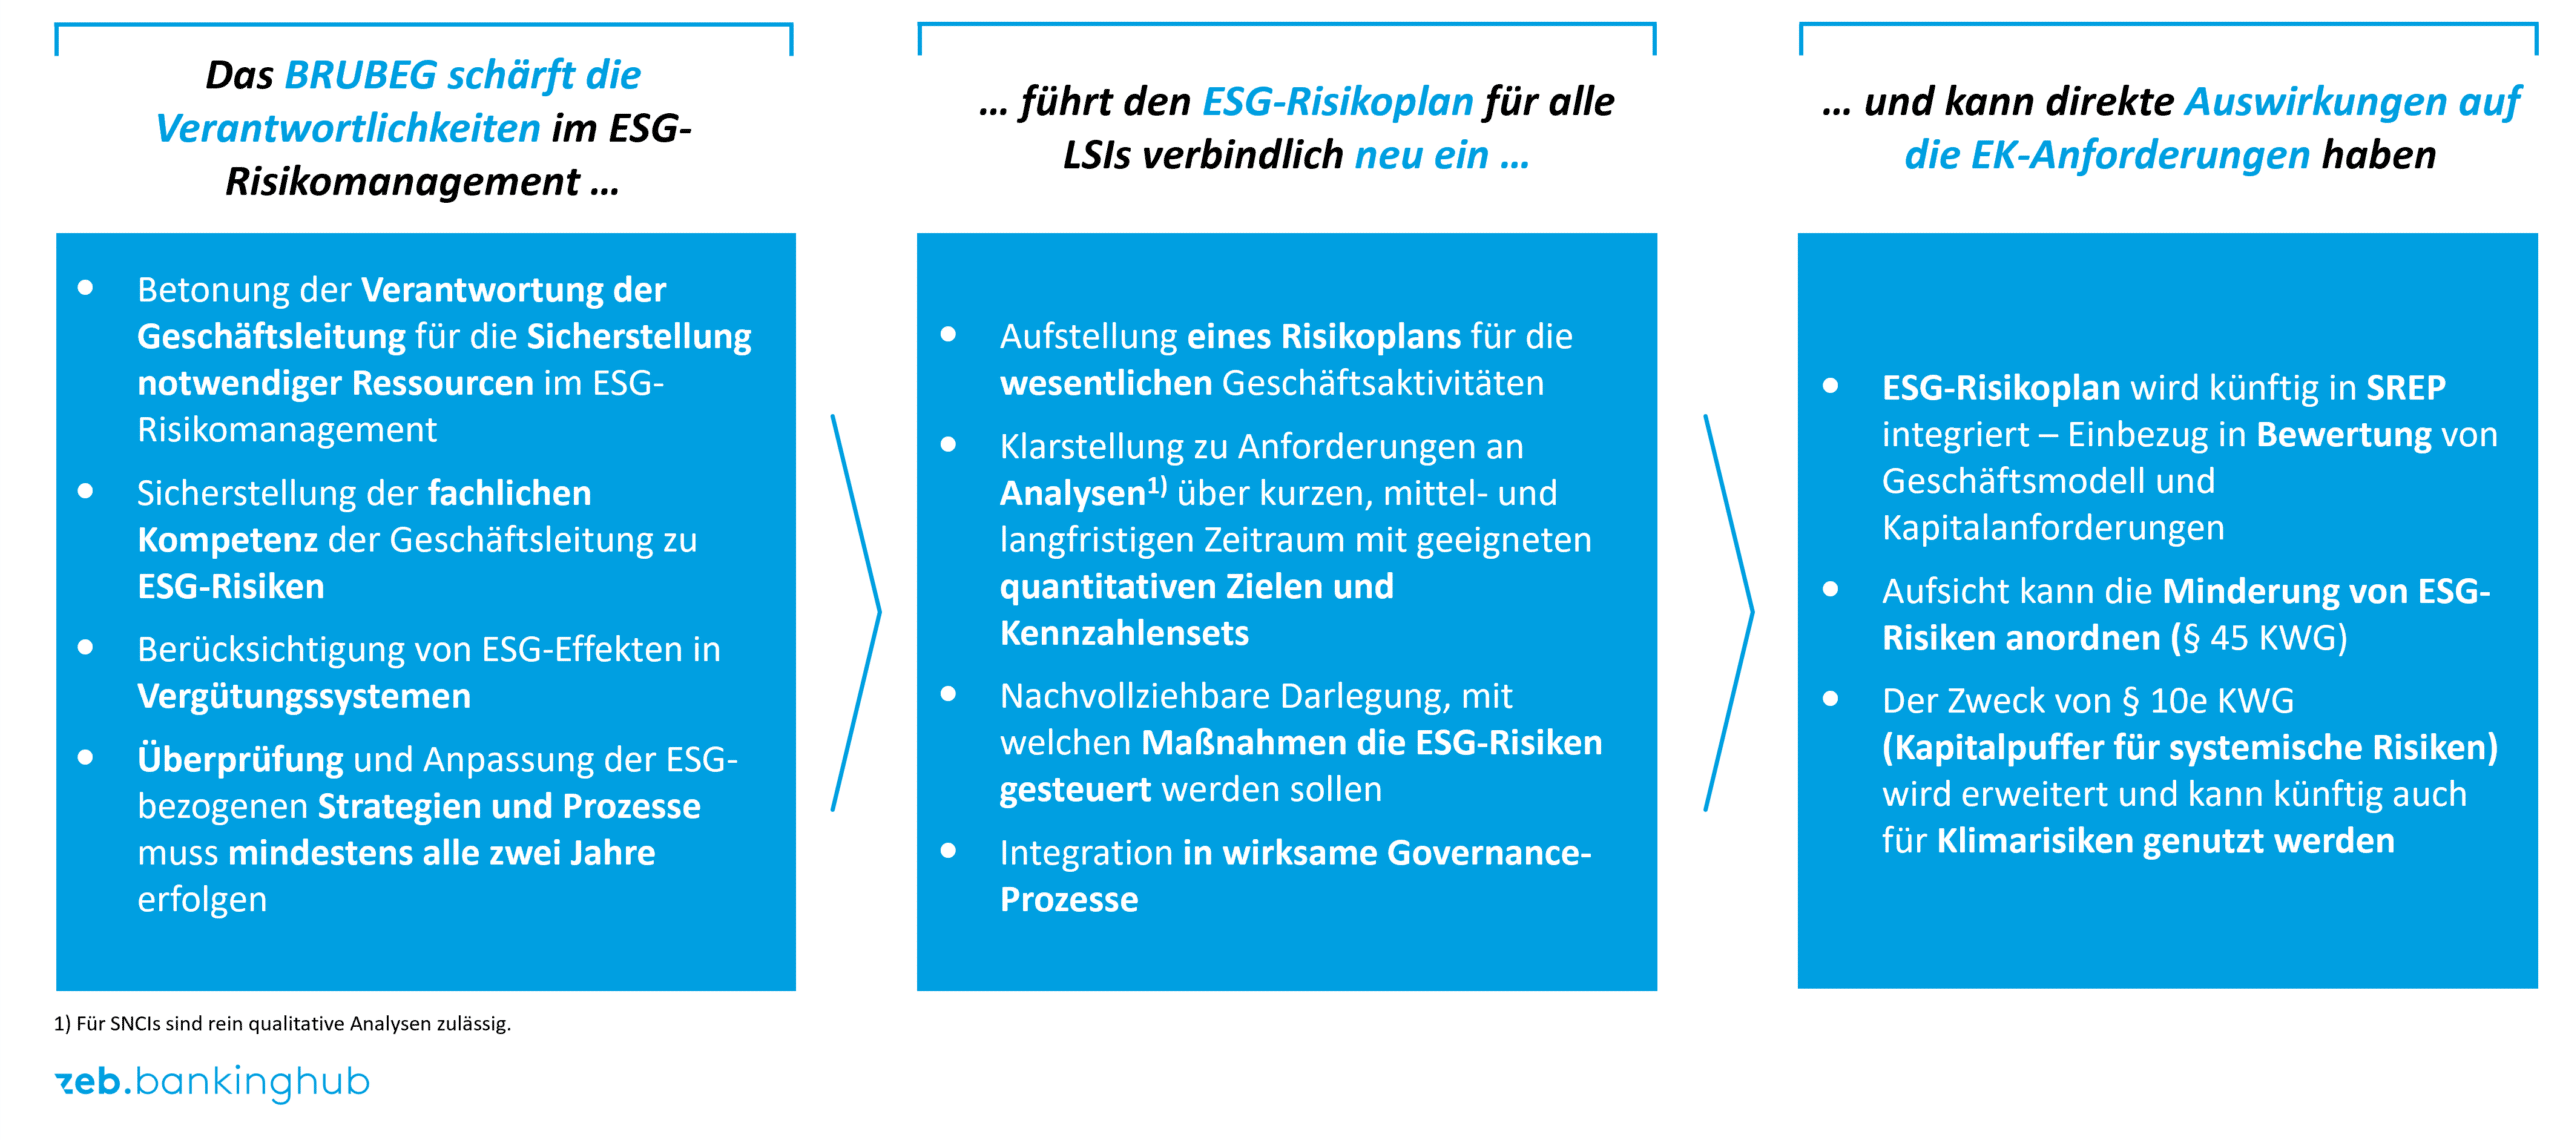
Die Abbildung verdeutlicht die gesetzliche Verankerung von ESG-Risiken im KWG (§§ 26c, 26d) unter dem BRUBEG sowie die Kernkomponenten des neuen ESG-Risikoplans. Sie zeigt anschaulich, wie Less Significant Institutions (LSIs) bestehende Risikoinstrumente, erweiterte Zeithorizonte und Governance-Strukturen verbindlich in die Gesamtbanksteuerung integrieren.
In jüngeren Projekten ist u. a. auch deshalb eine spürbare Änderung in der Schwerpunktsetzung wahrzunehmen: Während erste Umsetzungen noch von verschiedenen Einschränkungen gekennzeichnet und sehr eng am aufsichtlichen Minimum orientiert waren, gehen Regionalbanken nun verstärkt dazu über, den Reifegrad und die Relevanz der ESG-Risikobeurteilung zu erhöhen. Dazu gehören
- die Verbesserung der Belastbarkeit der Analysen als wichtige Voraussetzung für strategische und geschäftspolitische Entscheidungen,
- die Kosten-Nutzen-orientierte Ableitung und Bewertung von Zielen und Maßnahmen sowie
- die tiefere Integration von ESG-Chancen und -Risiken in die Geschäftsstrategie und Gesamtbanksteuerung.
Welche Funktion übernimmt der neue ESG-Risikoplan in der Bankpraxis?
Die wichtigste materielle Neuerung des BRUBEG ist die Einführung des ESG-Risikoplans nach § 26d KWG. Er bildet künftig den zentralen Rahmen für die Überwachung und Steuerung von ESG-Risiken.
Viele Institute verfügen bereits über ESG-bezogene Inhalte in der Risikoinventur, Strategien, Kreditprozessen, Stresstests oder Nachhaltigkeitsberichten. Neu ist die Erwartung, diese Bausteine in einem konsistenten Steuerungskonzept zusammenzuführen und um konkrete regulatorische Anforderungen zu ergänzen. Hierzu zählen insbesondere die Festlegung von Zielen, Kennzahlen und Überwachungsverfahren sowie die Berücksichtigung kurzer, mittlerer und langer Zeithorizonte.
Der ESG-Risikoplan soll vor allem aufzeigen,
- welche ESG-Risiken für das Institut wesentlich sind,
- welche Auswirkungen auf das Geschäftsmodell und das Risikoprofil bestehen,
- welche Entwicklungen kurz-, mittel- und langfristig relevant werden können,
- welche Ziele, Kennzahlen und Steuerungsmaßnahmen vorgesehen sind,
- wie Verantwortlichkeiten ausgestaltet werden und
- wie Fortschritte und Wirksamkeit überwacht werden.
Für viele LSIs handelt es sich dabei primär um eine Integrations- und Governance-Aufgabe. Gleichzeitig gewinnt eine fundierte qualitative und ggf. quantitative Analyse an Bedeutung, um strategisch relevante Empfehlungen nachvollziehbar begründen zu können.
Warum müssen ESG-Risiken über deutlich längere Zeiträume analysiert werden?
Ein weiterer Schwerpunkt der neuen Anforderungen liegt auf der stärkeren Berücksichtigung mittel- und langfristiger Wirkungszusammenhänge.
Während klassische Risikosteuerungsprozesse häufig auf wenige Jahre ausgerichtet sind, entfalten viele ESG-Risikotreiber ihre Wirkung erst über deutlich längere Zeiträume. Die gesetzlichen Anforderungen verlangen deshalb eine Betrachtung auf kurze, mittlere und lange Sicht. Für langfristige Analysen ist dabei grundsätzlich ein Zeithorizont von mindestens zehn Jahren vorzusehen, wobei hier die tatsächlichen Verhältnisse berücksichtigt werden sollten – z. B. sind bei einem hohen Anteil von Baufinanzierungen und Anschlussfinanzierungen ggf. längere Zeiträume plausibel.
Folgende Fragestellungen werden zunehmend relevant:
- Welche Branchen im Firmenkundenportfolio sind besonders von Transformationsprozessen betroffen?
- Welche Auswirkungen können steigende Energieeffizienzanforderungen auf Immobilienfinanzierungen haben?
- Welche Standorte sind potenziell von Extremwetterereignissen betroffen?
- Wo bestehen ESG-bezogene Risikokonzentrationen?
- Welche Entwicklungen könnten das zukünftige Risikoprofil des Instituts verändern?
- Welche Veränderungen an den Ertragsquellen oder in der Kundenzusammensetzung könnten eintreten?
Entscheidend ist dabei nicht die Entwicklung immer komplexerer Modelle. Wesentlich ist vielmehr eine nachvollziehbare Einschätzung relevanter Risikotreiber über die für das Geschäftsmodell maßgeblichen Zeiträume hinweg.
Wie wird ESG in die strategische Gesamtbanksteuerung integriert?
Mit § 26c KWG stellt der Gesetzgeber klar, dass ESG-Risiken Bestandteil eines ordnungsgemäßen Risikomanagements sind. ESG ist damit kein isoliertes Nachhaltigkeits- oder Reportingthema mehr, sondern ein regulärer Bestandteil der Unternehmenssteuerung.
Für die Governance bedeutet dies vor allem:
- ESG-Risiken müssen in Strategie-, Risiko- und Planungsprozesse integriert werden.
- Verantwortlichkeiten sind eindeutig festzulegen.
- Das Berichtswesen muss wesentliche ESG-Risiken angemessen adressieren.
- Entscheidungen und deren Grundlagen müssen nachvollziehbar dokumentiert werden.
- Die fachliche Eignung von Geschäftsleiter:innen und Aufsichtsorganen muss ESG-Risiken angemessen berücksichtigen.
- Vergütungs- und Anreizsysteme sind mit der Risikoneigung des Instituts gegenüber ESG-Risiken in Einklang zu bringen.
Darüber hinaus enthält das BRUBEG einen Aspekt, der aktuell intensiv diskutiert wird: Neben den Auswirkungen von ESG-Faktoren auf das Institut rückt auch die Frage in den Fokus, welche Auswirkungen die Geschäftstätigkeit eines Instituts selbst auf ESG-Faktoren haben kann. Für viele Institute dürfte dies eine stärkere strategische Auseinandersetzung mit dem Geschäftsmodell, Transformationspfaden und langfristigen Nachhaltigkeitszielen erfordern.
Welche konkreten Anforderungen kommen auf Vorstände und Aufsichtsräte zu?
Mit der stärkeren regulatorischen Verankerung von ESG-Risiken steigen auch die Anforderungen an Leitungs- und Aufsichtsorgane.
Weder das BRUBEG noch die MaRisk verlangen, dass Mitglieder von Vorständen oder Aufsichtsräten zu Klimaexpert:innen oder Spezialist:innen für ESG-Modellierung werden. Erwartet wird jedoch, dass die Organe über ausreichende Kenntnisse, Fähigkeiten und Erfahrungen verfügen, um wesentliche ESG-Risiken sachgerecht beurteilen und überwachen zu können.
Erwartbar ist damit auch, dass dem Thema eine steigende Bedeutung in Aufsichtsgesprächen zuteilwird und die bloße Dokumentation von Kenntnisnahmen ohne inhaltliches Fachwissen nicht ausreichen wird.
Vorstände sollten insbesondere beantworten können:
- Welche ESG-Risiken sind für unser Institut wesentlich?
- Welche Portfolios oder Kundensegmente sind besonders betroffen?
- Welche langfristigen Entwicklungen beeinflussen das Risikoprofil?
- Welche Steuerungsmaßnahmen wurden beschlossen?
- Welche zentralen Annahmen und Unsicherheiten liegen den Analysen zugrunde?
Entscheidend ist weniger das technische Verständnis einzelner Modelle als die Fähigkeit, deren Ergebnisse kritisch einzuordnen und in Steuerungsentscheidungen zu übersetzen.
Für Aufsichts- und Verwaltungsräte gilt eine vergleichbare Logik. Die Aufsicht wird regelmäßig erwarten, dass das Gremium in seiner Gesamtheit über ausreichende Kenntnisse verfügt, um die Behandlung wesentlicher ESG-Risiken durch den Vorstand kritisch hinterfragen zu können. Maßgeblich ist dabei nicht primär das Spezialwissen einzelner Mitglieder, sondern die kollektive Fähigkeit, strategische und risikoseitige Auswirkungen angemessen zu beurteilen.
Fazit:Worauf kommt es bei der Umsetzung jetzt an?
Für LSIs bedeuten das BRUBEG und die 9. MaRisk-Novelle keinen grundlegenden Neustart des ESG-Risikomanagements. Die wesentlichen Risikoinhalte waren bereits in den vergangenen Jahren Gegenstand aufsichtlicher Erwartungen.
Neu ist jedoch der deutlich höhere Verbindlichkeitsgrad. Mit der gesetzlichen Verankerung von ESG-Risiken im KWG und der Einführung des ESG-Risikoplans steigen die Anforderungen an Nachvollziehbarkeit, Dokumentation und Governance spürbar.
Die eigentliche Herausforderung der kommenden Jahre liegt für viele LSIs daher nicht in der Entwicklung immer komplexerer ESG-Modelle. Entscheidend wird sein, ESG-Risiken konsistent, nachvollziehbar und langfristig orientiert in Strategie, Governance und Gesamtbanksteuerung zu integrieren. Mit dem BRUBEG verschiebt sich der Fokus damit von der bloßen Befassung mit ESG-Risiken hin zur nachweisbaren Qualität ihrer Steuerung.

Wir beraten die Multiplikatoren der Nachhaltigkeit
Wir beraten in allen ESG-Fragestellungen, einschließlich ESG-Integration und ESG-Reporting.
 Gemeinsam finden wir eine Antwort auf Ihre Fragen
„ESG ist für Banken überwältigend, da eine komplett neue Welt verstanden und in das Risikomanagement und die Banksteuerung integriert werden muss.“
Simon Grimm, Expert Partner bei zeb und Spezialist für ESG, Risikomanagement und Regulatorik
 Wir unterstützen Sie von der ESG-Strategie bis zur Umsetzung - und darüber hinaus
zeb unterstützt Entscheider bei Großbanken und gewerblichen Immobilienfinanzierern, Regionalbanken und Bausparkassen, aber auch bei Asset Managern und bei Versicherungen.