Sind freiwillige, öffentlich zugängliche Umweltaussagen einer Bank inhaltlich präzise, angemessen abgegrenzt und durch belastbare Daten, Methoden, Ziele und Maßnahmen gedeckt?
Rund um die EmpCo-Richtlinie („Empowering Consumers for the Green Transition“) und die geplante Green Claims Directive (GCD) herrscht derzeit in vielen Instituten Unsicherheit. Nicht selten entsteht der Eindruck, Banken müssten ihre Nachhaltigkeitsstrategie, ihre Transitionsplanung oder ihre ESG-Berichterstattung grundlegend überarbeiten.
Eine solche Einordnung greift jedoch zu kurz. Weder EmpCo noch die geplante Green Claims Directive schaffen neue Nachhaltigkeitsziele für Banken. Vielmehr regeln sie, unter welchen Voraussetzungen Unternehmen freiwillig über Umweltleistungen kommunizieren dürfen und wie solche Aussagen belegt werden müssen. Für Finanzdienstleister entsteht damit vor allem ein neues Spannungsfeld zwischen Kommunikation, Nachhaltigkeitsmanagement, Berichterstattung, Strategie, Risikomanagement sowie Recht und Compliance.
EmpCo gilt, die Green Claims Directive ist noch offen
Die EmpCo-Richtlinie wurde bereits beschlossen, in deutsches Recht umgesetzt und ist seit dem 27. September 2026 anzuwenden. Ziel der Richtlinie ist es, Verbraucher:innen besser vor irreführenden Umwelt- und Nachhaltigkeitsaussagen zu schützen.
Die Green Claims Directive dagegen befindet sich weiterhin im Gesetzgebungsverfahren. Die Verhandlungen wurden ausgesetzt, sodass aktuell weder eine Verabschiedung noch ein konkreter Anwendungstermin feststehen.
Unabhängig davon sollten Banken bereits heute handeln. Denn die Anforderungen aus EmpCo gelten auch ohne die Green Claims Directive.
Warum steht jetzt die Kommunikation im Fokus?
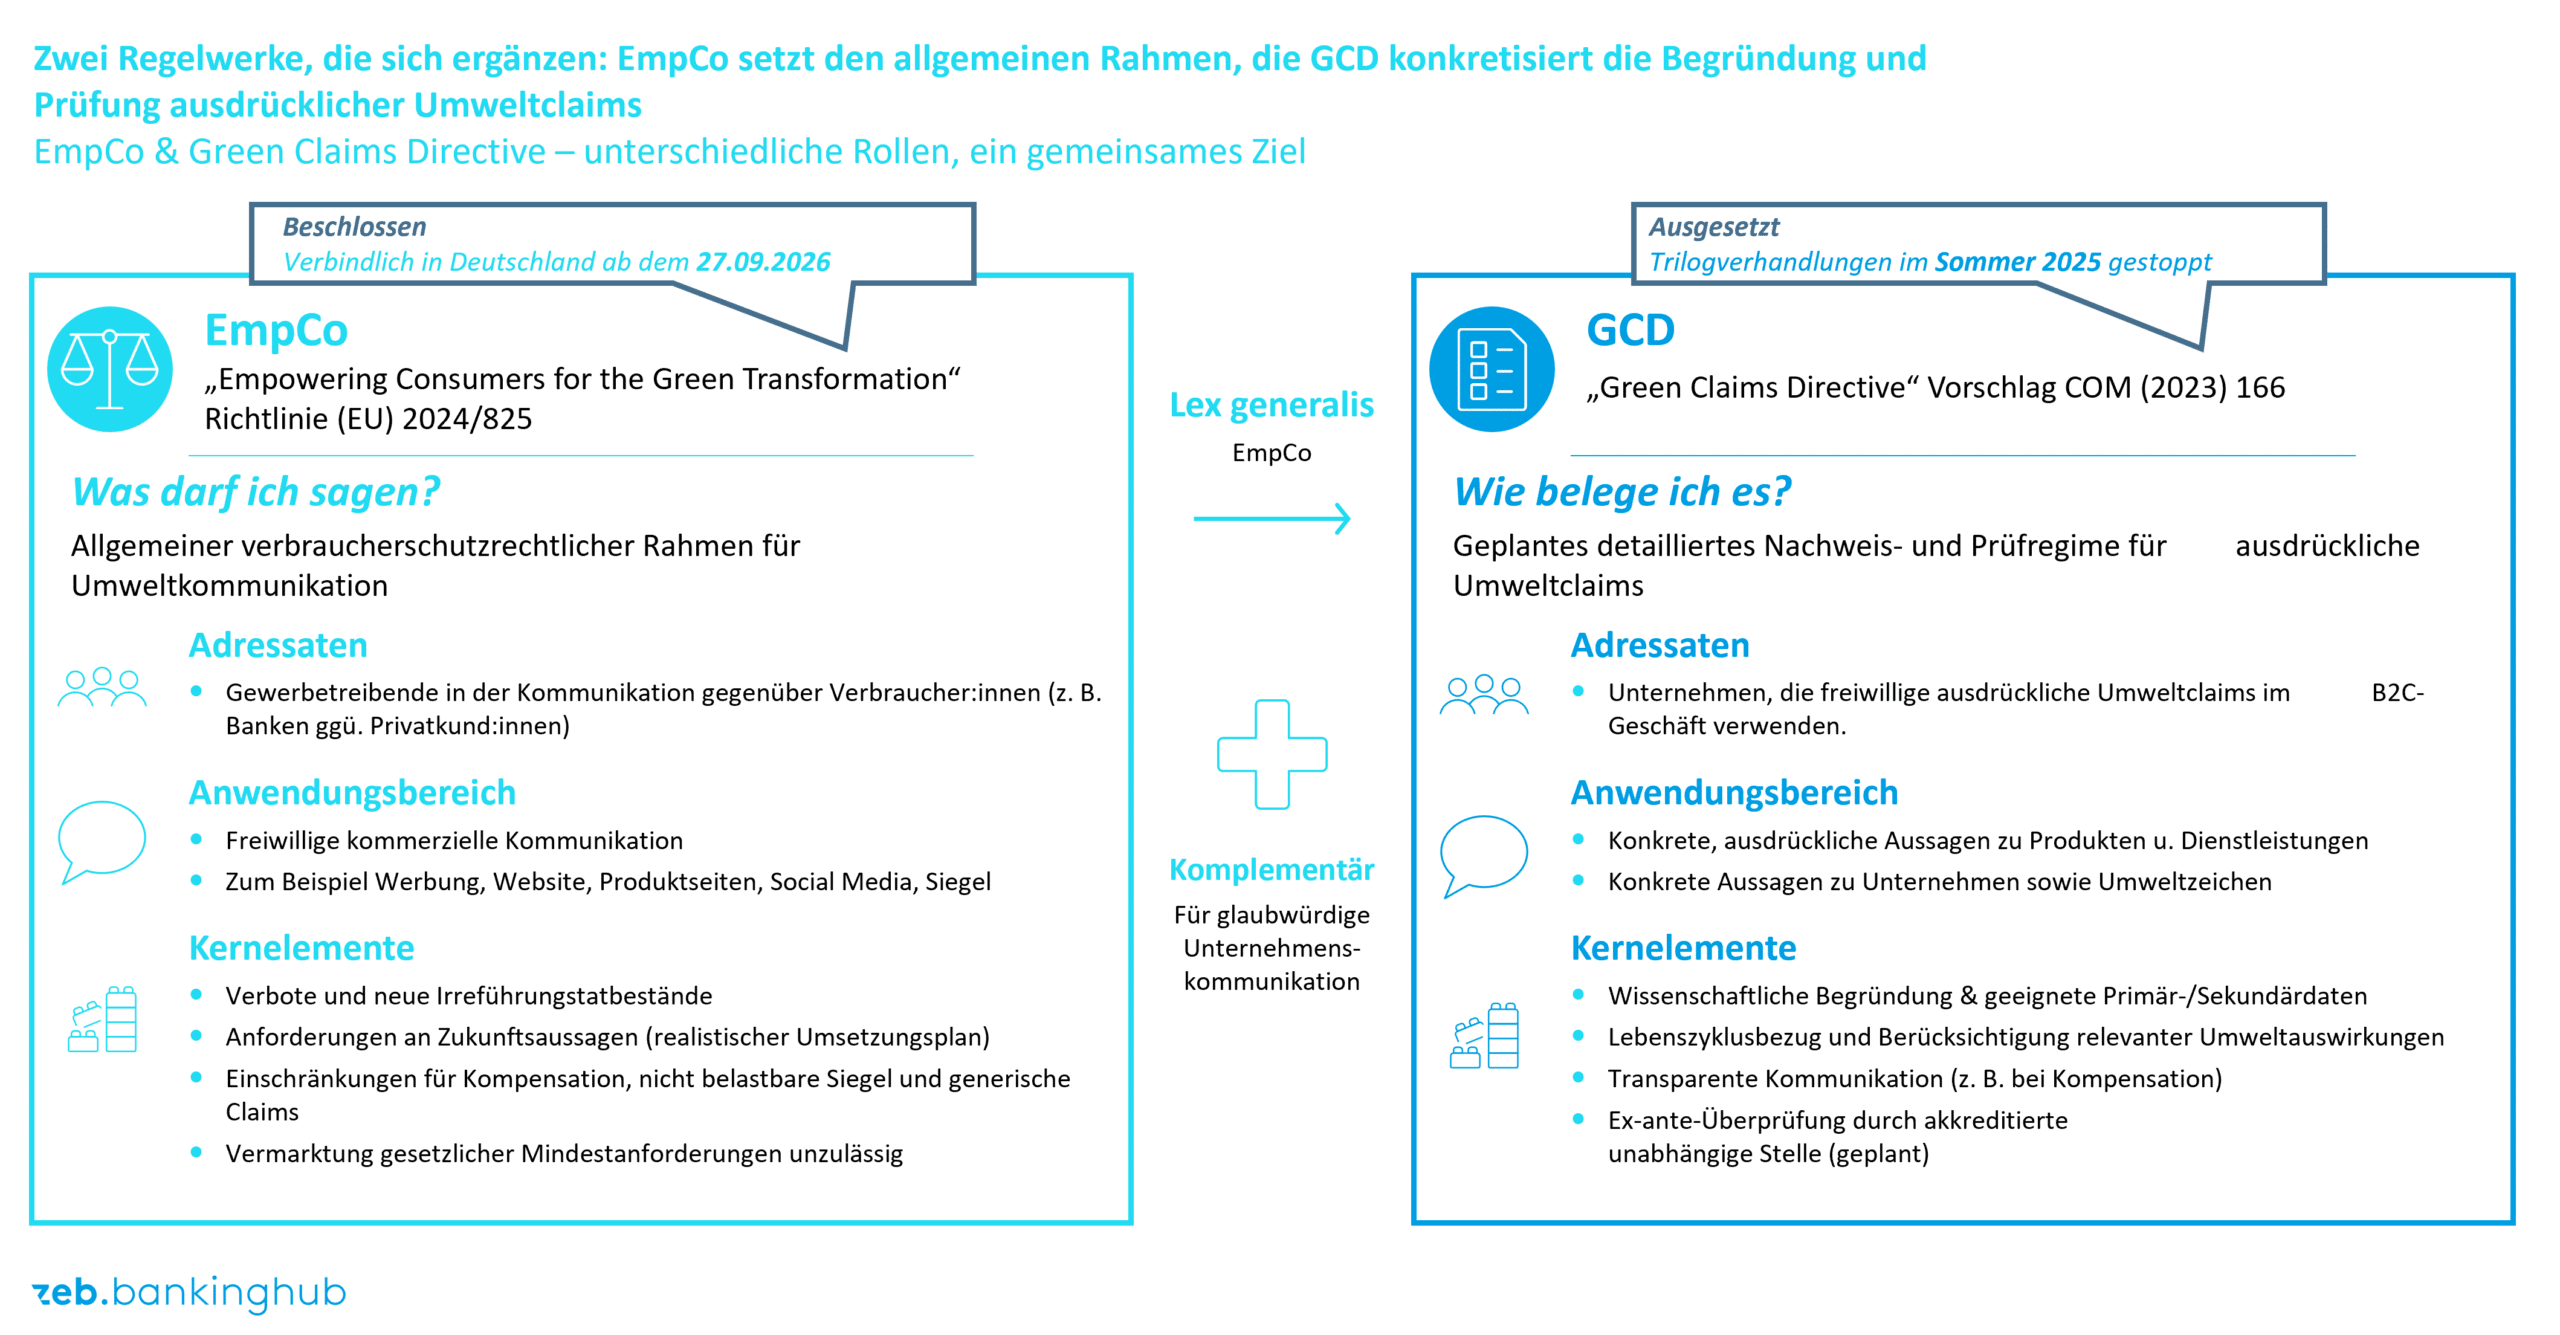
Die Abbildung vergleicht die seit dem 27. September 2026 in Deutschland verbindliche EmpCo-Richtlinie als allgemeinen verbraucherschutzrechtlichen Rahmen für die Umweltkommunikation mit der derzeit ausgesetzten Green Claims Directive (GCD). Während die EmpCo definiert, was Banken in der freiwilligen kommerziellen Kommunikation sagen dürfen, regelt die GCD das geplante Nachweis- und Prüfregime für konkrete Green Claims. Beide Regelwerke ergänzen sich somit komplementär für eine glaubwürdige Unternehmenskommunikation.
Ein zentraler Punkt wird in der Diskussion häufig übersehen: EmpCo adressiert nicht jede öffentlich zugängliche Umweltinformation. Entscheidend ist vielmehr, ob es sich um eine freiwillige Aussage im Rahmen kommerzieller Kommunikation handelt und ob diese geeignet ist, das Verhalten von Verbraucher:innen zu beeinflussen. Betroffen sind beispielsweise Websites, Produktseiten, Broschüren, Kampagnen, Social-Media-Beiträge oder Imagewerbung. Auch Bilder, Farben, Symbole oder Produktbezeichnungen können unter die Regelungen fallen.
Gesetzlich vorgeschriebene Nachhaltigkeitsangaben, etwa im Rahmen der CSRD-Berichterstattung, sind dagegen nicht automatisch Green Claims. Gleiches gilt grundsätzlich für VSME-Berichte, regulatorische Offenlegungen oder aufsichtsrechtliche Transitions- und Risikopläne. Die Herausforderung entsteht dort, wo aus diesen Informationen werbliche Aussagen abgeleitet werden.
Ein Unterschied besteht beispielsweise zwischen einer regulatorischen Offenlegung zu finanzierten Emissionen und der Botschaft „Unsere Bank finanziert eine klimaneutrale Zukunft“. Während die erste Aussage Teil einer regulatorischen Berichterstattung sein kann, muss die zweite als freiwilliger Umweltclaim gesondert darauf geprüft werden, ob sie tatsächlich durch belastbare Daten, Ziele und Maßnahmen gedeckt wird.
Warum werden Transitionspläne wichtiger?
Für Banken besonders relevant ist die Rolle von Transitionsplänen. EmpCo verlangt keine Zertifizierung oder grundlegende Überarbeitung dieser Pläne. Ein Transitionsplan wird nicht automatisch zum Prüfobjekt. Vielmehr dient er als möglicher Nachweis für Aussagen über zukünftige Umweltleistungen.
Je stärker ein Institut beispielsweise mit Äußerungen zu Klimaneutralität, Transformationsbeiträgen oder Paris-Kompatibilität wirbt, desto wichtiger werden belastbare Zielbilder, Maßnahmen, Zwischenziele, Verantwortlichkeiten und Monitoringprozesse.
Anders formuliert: Nicht der Transitionsplan selbst steht im Fokus der Regulierung, sondern die Frage, ob ein kommunizierter Anspruch durch einen nachvollziehbaren und realistischen Umsetzungsplan gestützt wird.
Wo liegen die größten Risiken?
Für Banken gehen Green Claims längst über klassische Marketingfragen hinaus. Problematisch wird es, wenn öffentliche Aussagen nicht mit den internen Steuerungs- und Risikoinformationen übereinstimmen. Werden beispielsweise die Transformationsfortschritte des Portfolios hervorgehoben, während interne Analysen erhebliche Zielabweichungen oder Steuerungslücken erkennen lassen, entstehen nicht nur Reputationsgefahren – auch rechtliche, regulatorische und Compliance-Risiken können die Folge sein.
Die wesentliche Herausforderung besteht demnach darin, Kommunikation und interne ESG-Steuerung miteinander zu verbinden. Nachhaltigkeitskommunikation darf nicht losgelöst von Datenhaushalt, Strategie und Risikomanagement erfolgen.
Welche Handlungsfelder haben jetzt Priorität?
Sinnvoll ist ein strukturierter Blick auf bestehende Aussagen und Prozesse. Im ersten Schritt sollte eine vollständige Bestandsaufnahme aller Umwelt- und Nachhaltigkeitsaussagen erfolgen. Dazu gehören insbesondere Inhalte auf Websites, Produkt- und Vertriebsseiten, Social-Media-Kanälen, in Broschüren, Präsentationen, Pressemitteilungen oder Werbekampagnen. Jede Aussage sollte einem verantwortlichen Fachbereich sowie einer belastbaren Nachweisquelle zugeordnet werden.
Darauf aufbauend empfiehlt sich eine systematische Klassifizierung der Claims. Relevant sind unter anderem folgende Fragen:
- Handelt es sich um freiwillige oder verpflichtende Aussagen?
- Bezieht sich die Aussage auf ein Produkt oder auf die gesamte Bank?
- Beschreibt die Aussage einen aktuellen Zustand oder ein zukünftiges Ziel?
- Ist die Aussage allgemein formuliert oder konkret messbar?
Besondere Aufmerksamkeit erfordern zukunftsgerichtete Bekundungen wie „Net Zero“, „Paris-aligned“ oder Aussagen zur Transformation des Portfolios. Hier sollten Institute nachvollziehbar dokumentieren können, auf welche Ziele, Maßnahmen und Ressourcen sich die Kommunikation stützt.
Gleichzeitig empfiehlt sich der Aufbau eines klaren Governance-Prozesses. Nachhaltigkeits- und Risikomanagement, Reporting, Strategie, Marketing, Vertrieb sowie Recht und Compliance sollten gemeinsam beurteilen, ob eine Aussage fachlich tragfähig und regulatorisch belastbar ist.
Hier kann eine unabhängige externe Perspektive wertvolle Unterstützungsleistungen bieten, zum Beispiel:
- Erfassung und Bewertung bestehender Umwelt- und Nachhaltigkeitsclaims über alle Kommunikationskanäle hinweg
- Analyse der Konsistenz zwischen Claims, veröffentlichten Berichten, Transitionsplänen, Risikoinformationen und internen Steuerungsdaten
- Identifikation möglicher Nachweis-, Governance- oder Dokumentationslücken
- Entwicklung von Claim-Governance- und Freigabeprozessen
- Durchführung von Readiness-Assessments entlang der erwartbaren regulatorischen Anforderungen
- Unterstützung beim Aufbau einer belastbaren Claim-to-Evidence-Dokumentation
Unserer Erfahrung nach entsteht das größte Risiko nicht durch fehlende ESG-Daten, sondern durch fehlende Verbindungen zwischen Daten, Strategie, Risikomanagement und Kommunikation. Eine frühzeitige Green-Claims-Readiness hilft Banken, potenzielle Schwachstellen zu identifizieren, bevor sie Gegenstand regulatorischer Prüfungen, rechtlicher Auseinandersetzungen oder öffentlicher Diskussionen werden.
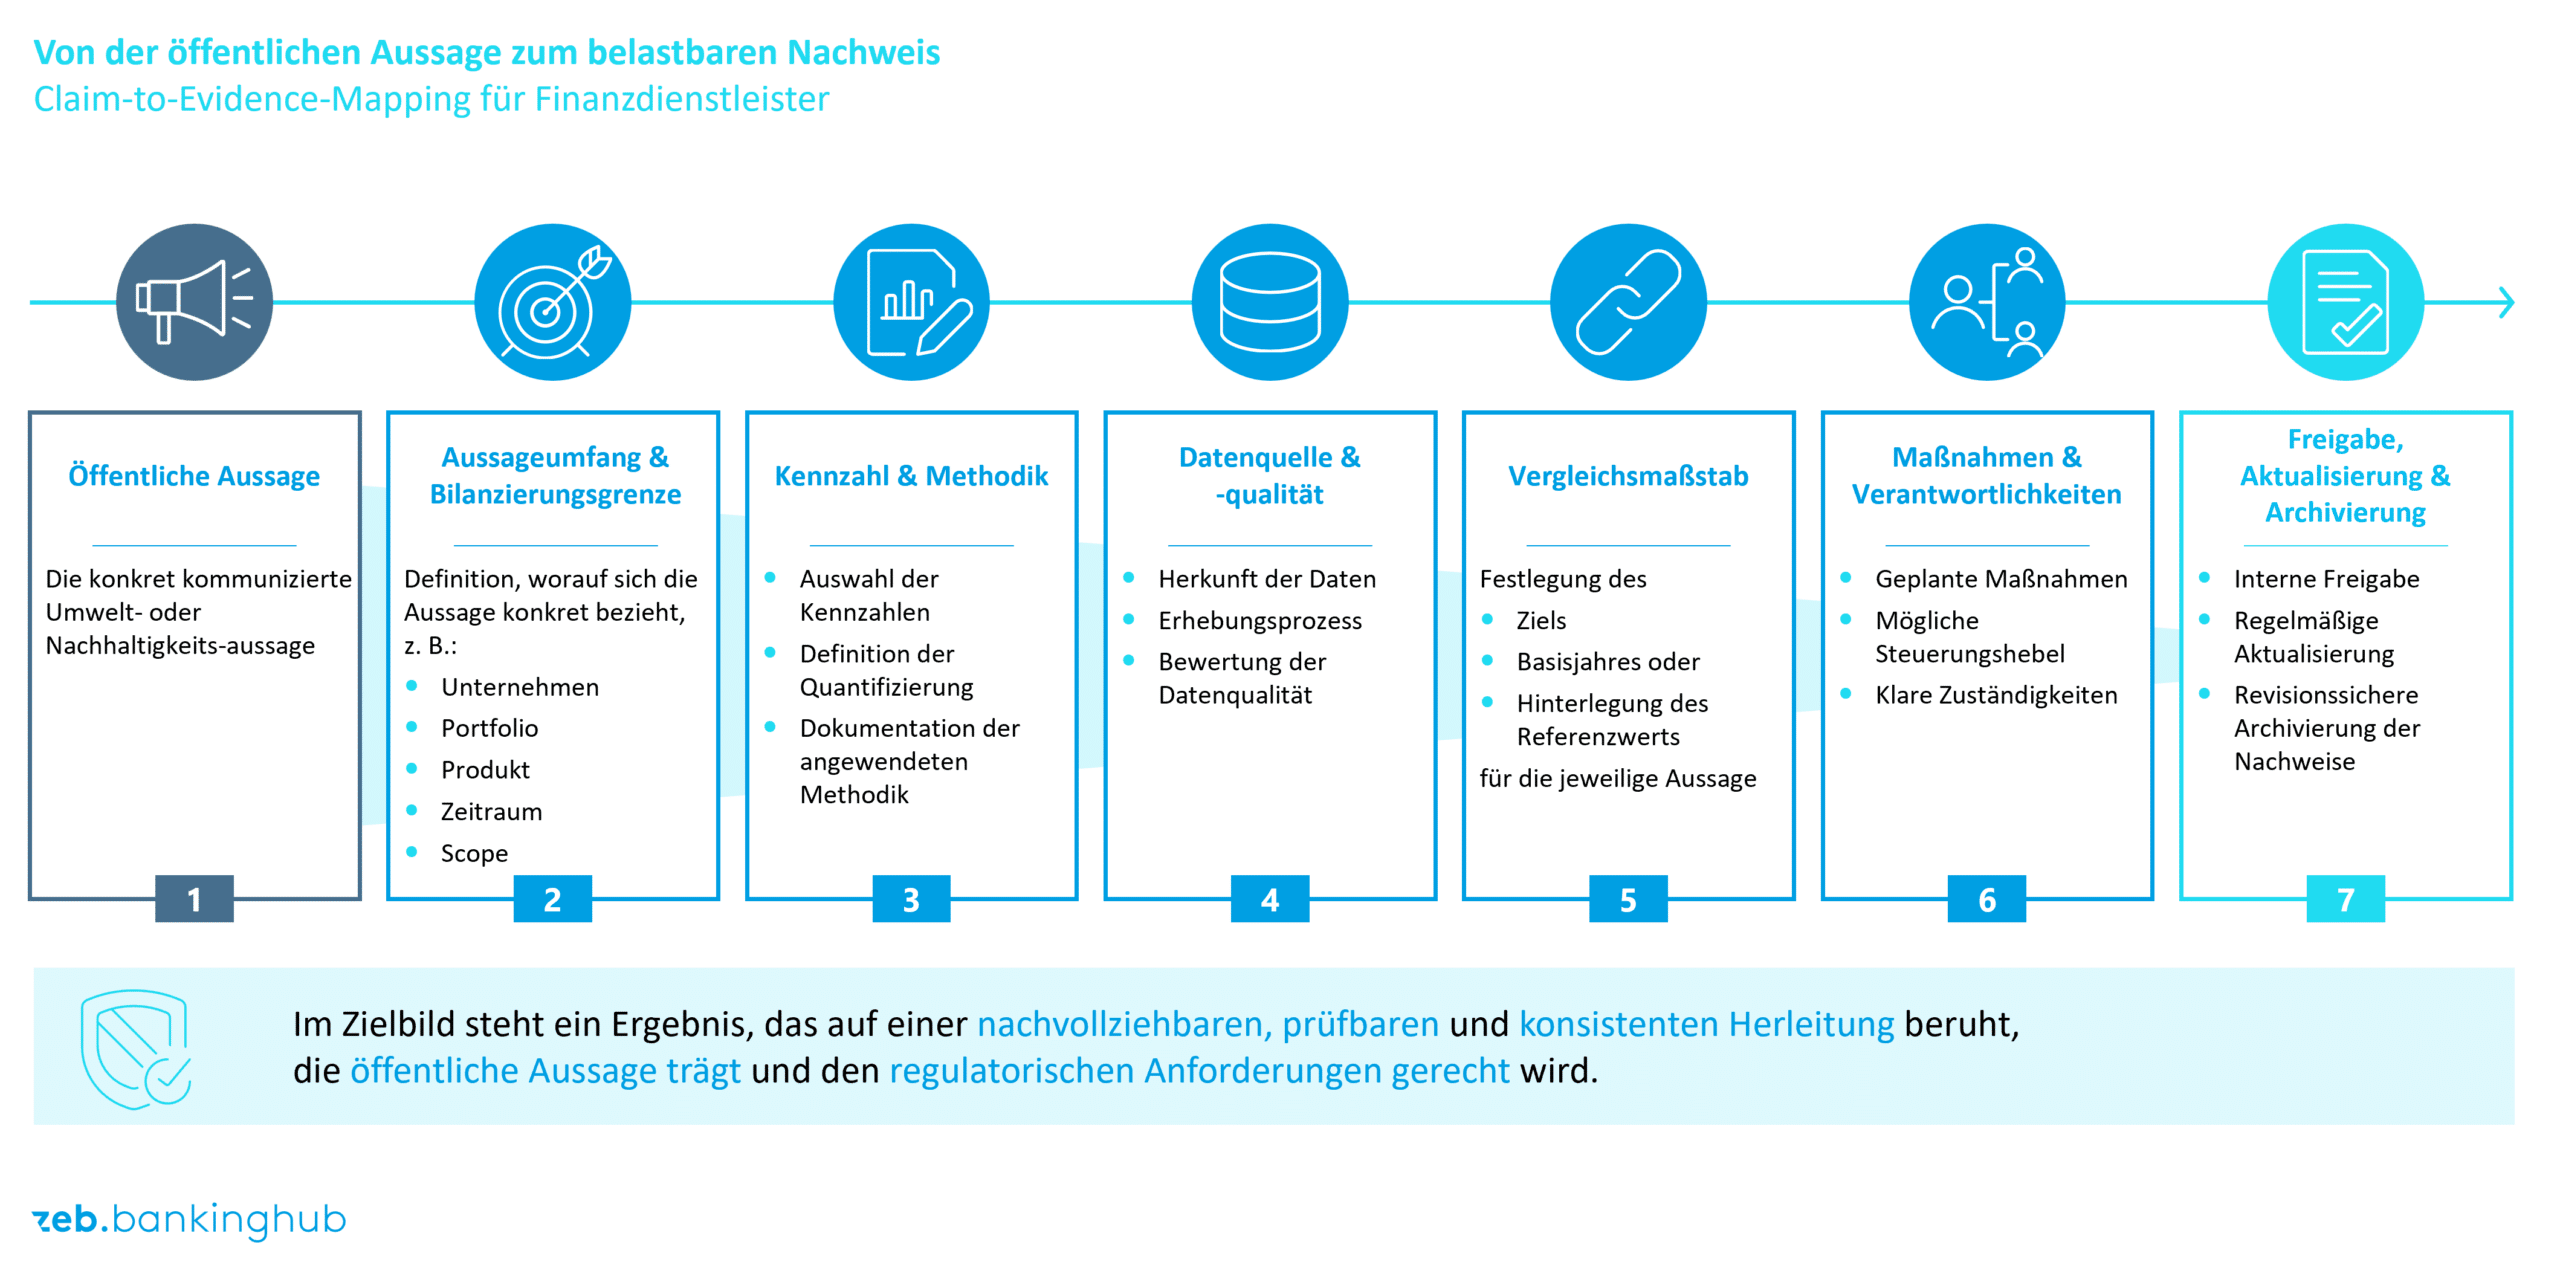
Die Abbildung stellt einen siebenstufigen Prozess dar, der eine öffentliche Nachhaltigkeitsaussage schrittweise in einen rechtlich belastbaren und prüfbaren Nachweis überführt. Die Phasen reichen von der Bestimmung des Umfangs der Aussage über Kennzahlen, Datenqualität, Vergleichsmaßstäbe und Maßnahmen bis hin zur finalen Freigabe, Aktualisierung und revisionssicheren Archivierung. Das Ziel besteht darin, eine kontrollierte „Single Source of Truth“ für sämtliche Claims aufzubauen.
Langfristig sollte der Nachweis von Claims nicht einzeln und manuell erfolgen. Empfehlenswert ist eine gemeinsame Nachweisarchitektur für
- regulatorische Berichterstattung,
- Management- und Risikoinformationen,
- Strategie- und Transitionsplanung,
- Produktkommunikation und
- freiwillige Nachhaltigkeitskommunikation.
Das Ziel ist eine kontrollierte „Single Source of Truth“, aus der zulässige Aussagen mit definierten Systemgrenzen, Methodiken und Freigabeständen abgeleitet werden können.
Damit wird Green-Claims-Compliance nicht zu einem parallelen Datenprojekt, sondern zu einer zusätzlichen Nutzungsschicht der bestehenden ESG-Daten- und Steuerungsarchitektur.
Fazit: Präziser kommunizieren statt schweigen
Im Vordergrund steht nun die Überprüfung öffentlich zugänglicher Aussagen. Der nachhaltige Lösungsansatz liegt dabei in einer bereichsübergreifenden Governance, die Kommunikation konsequent mit Reporting, Strategie und Risikomanagement verbindet.

Wir beraten die Multiplikatoren der Nachhaltigkeit
Wir beraten in allen ESG-Fragestellungen, einschließlich ESG-Integration und ESG-Reporting.
 Gemeinsam finden wir eine Antwort auf Ihre Fragen
„ESG ist für Banken überwältigend, da eine komplett neue Welt verstanden und in das Risikomanagement und die Banksteuerung integriert werden muss.“
Simon Grimm, Expert Partner bei zeb und Spezialist für ESG, Risikomanagement und Regulatorik
 Wir unterstützen Sie von der ESG-Strategie bis zur Umsetzung - und darüber hinaus
zeb unterstützt Entscheider bei Großbanken und gewerblichen Immobilienfinanzierern, Regionalbanken und Bausparkassen, aber auch bei Asset Managern und bei Versicherungen.