Verdoppelte Grenze mit langjähriger Vorgeschichte
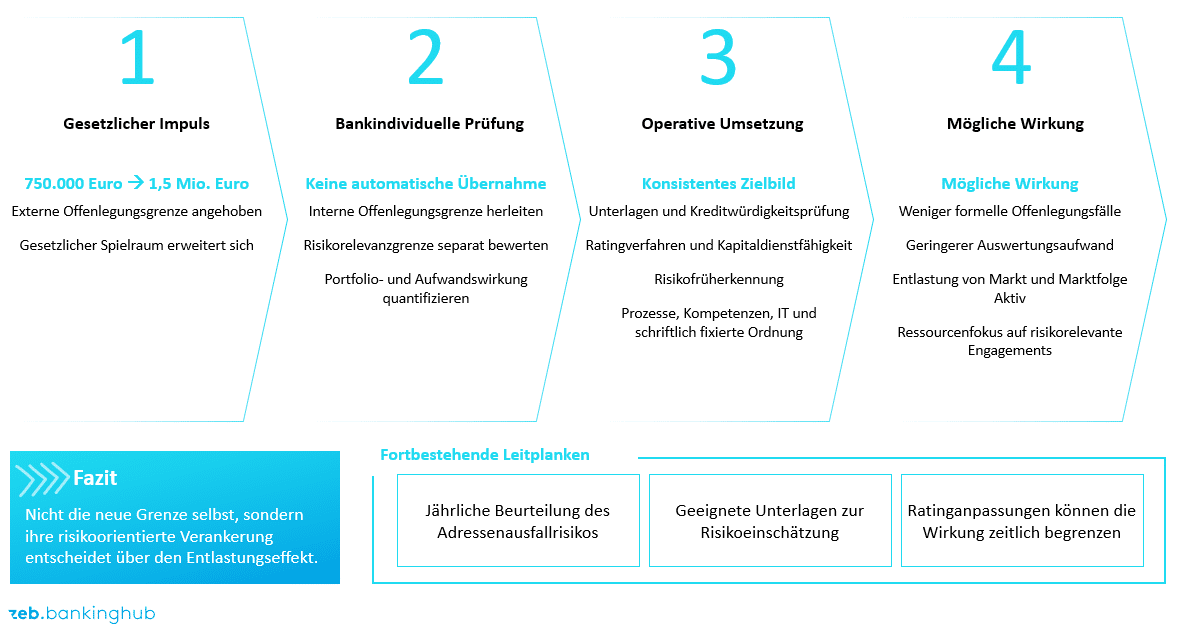
Mit dem Bankenrichtlinienumsetzungs- und Bürokratieentlastungsgesetz, kurz BRUBEG, wurde die Offenlegungsgrenze des § 18 KWG von 750.000 Euro auf 1,5 Millionen Euro angehoben. Die vorherige Grenze galt seit Mai 2005 und hatte damals die frühere Schwelle von 250.000 Euro abgelöst. Sie prägte damit mehr als zwei Jahrzehnte lang die Kreditprozesse deutscher Institute.
Die Änderung des § 18 KWG durch das BRUBEG trat am 31. März 2026 in Kraft.
Seitdem gilt: Ein Kreditinstitut darf einen Kredit, der insgesamt 1,5 Millionen Euro oder 10 Prozent seines Kernkapitals überschreitet, grundsätzlich nur gewähren, wenn es sich die wirtschaftlichen Verhältnisse des Kreditnehmers offenlegen lässt. Der Gesetzestext nennt insbesondere die Vorlage von Jahresabschlüssen. Die bestehenden gesetzlichen Ausnahmen bleiben erhalten.
Damit schafft der Gesetzgeber einen größeren Spielraum. Er legt jedoch nicht fest, dass Institute sämtliche internen Anforderungen bis zu einem Kreditvolumen von 1,5 Millionen Euro entfallen lassen müssen.
Gesetzliche Grenze ist nicht gleich interne Offenlegungsgrenze
Die externe Offenlegungsgrenze des § 18 KWG markiert den Betrag, ab dem die gesetzliche Offenlegungspflicht grundsätzlich greift. Davon zu unterscheiden ist die interne Offenlegungsgrenze eines Instituts. Diese bestimmt, ab welchem Risikovolumen und in welcher Intensität wirtschaftliche Unterlagen angefordert, analysiert und überwacht werden.
Mit dem BRUBEG steigt nur die gesetzliche Grenze. Eine bisher intern auf 750.000 Euro festgelegte Grenze erhöht sich nicht automatisch. Institute müssen vielmehr prüfen, ob eine höhere interne Schwelle mit ihrem Geschäftsmodell, dem Kreditportfolio, dem Risikoappetit und der Ausfallhistorie vereinbar ist. Auch öffentlich verfügbare Umsetzungshinweise betonen, dass interne Grenzen niedriger ausfallen können und die Anwendung institutsindividuell zu prüfen ist.
Gerade Regionalbanken sollten daher eine pauschale Übernahme der 1,5-Millionen-Euro-Grenze vermeiden. Aufsichtsfest ist nicht die größtmögliche Entlastung, sondern eine nachvollziehbare risikoorientierte Herleitung.
Die Pflicht zur Risikobeurteilung bleibt bestehen
Die Anhebung der Grenze des § 18 KWG bedeutet nicht, dass Kreditnehmer unterhalb von 1,5 Millionen Euro keiner wirtschaftlichen Beurteilung mehr unterliegen. Die MaRisk-Anforderungen an die Kreditweiterbearbeitung gelten unabhängig von der gesetzlichen Offenlegungsschwelle fort. BTO 1.2.2 MaRisk verlangt weiterhin eine mindestens jährliche Beurteilung der Adressenausfallrisiken.
Institute benötigen deshalb auch künftig geeignete Informationen, um die Kapitaldienstfähigkeit, die wirtschaftliche Entwicklung und die Risikoeinstufung beurteilen zu können. Die Unterlagenanforderung kann unterhalb einer intern hergeleiteten Grenze vereinfacht und stärker risikoorientiert ausgestaltet werden. Vollständig informationsfrei wird der Kreditprozess jedoch nicht.
In der Praxis kommt es somit weniger auf die Frage an, ob Informationen benötigt werden, sondern vielmehr darauf, welche Unterlagen in welcher Aktualität und Bearbeitungstiefe für das jeweilige Engagement angemessen sind. Möglich sind beispielsweise abgestufte Unterlagenkataloge, vereinfachte Auswertungen oder alternative Informationsquellen. Voraussetzung ist stets, dass die Bank das Adressenausfallrisiko belastbar beurteilen kann.
Die Risikorelevanzgrenze steigt nicht automatisch mit an
Viele Regionalbanken haben ihre Risikorelevanzgrenze historisch an die bisherige Offenlegungsgrenze von 750.000 Euro gekoppelt. Diese Verbindung ist organisatorisch nachvollziehbar, regulatorisch handelt es sich jedoch um unterschiedliche Grenzen mit unterschiedlichen Zielsetzungen.
Die Risikorelevanzgrenze steuert insbesondere die Funktionstrennung zwischen Markt und Marktfolge sowie den Umfang und die Intensität der Kreditbearbeitung. Ihre Höhe muss zum Risikoprofil, zum Portfolio und zur Risikokultur des Instituts passen. Eine höhere gesetzliche Offenlegungsgrenze liefert daher allenfalls einen Anlass zur Überprüfung, nicht aber bereits die Begründung für eine höhere Risikorelevanzgrenze.
Kann ein Institut auf Basis seiner Portfolio- und Risikodaten eine höhere Risikorelevanzgrenze vertreten, entstehen zusätzliche Effizienzpotenziale. Davon können auch nachgelagerte Schwellenwerte profitieren, etwa in der Risikofrüherkennung. So lassen sich Bestandsaufnahmen und vertiefte Überwachungshandlungen stärker auf tatsächlich risikorelevante Engagements konzentrieren. Eine rein mathematische Fortschreibung bestehender Grenzen wäre dagegen nicht ausreichend.
Vor diesem Hintergrund ist es sinnvoll, die bestehende Risikorelevanzgrenze jetzt ergebnisoffen auf ein mögliches Anhebungspotenzial zu überprüfen. Die angemessene Höhe lässt sich jedoch nicht pauschal aus der neuen Offenlegungsgrenze ableiten, sondern ist bankindividuell vor allem aus dem Risikoprofil, dem Risikoappetit, der Risikotragfähigkeit, der Portfoliozusammensetzung und der Ausfallhistorie herzuleiten sowie nachvollziehbar zu dokumentieren. Die MaRisk verlangen hierfür ein angemessenes und wirksames Risikomanagement unter Berücksichtigung der Risikotragfähigkeit sowie konsistente Strategien, Kontrollverfahren und Prozesse.
Eine Anhebung ist zudem kein isolierter Grenzwertbeschluss. Sie verändert regelmäßig wesentliche Elemente der Kreditprozesse, insbesondere die Einbindung der Marktfolge, die Kompetenz- und Votierungsordnung, Bearbeitungs- und Überwachungsintensitäten, Kontrollhandlungen, die Risikofrüherkennung, Arbeitsanweisungen sowie die technische Prozesssteuerung. Eine belastbare Entscheidung setzt daher neben der Risikoanalyse auch eine strukturierte Folgewirkungsanalyse und ein konsistentes Umsetzungsprogramm voraus.
Ratingverfahren begrenzen die kurzfristige Entlastung
Eine weitere Einschränkung liegt in den Ratingsystemen der Regionalbanken. Viele Verfahren und Prozesslogiken wurden unter den Rahmenbedingungen der bisherigen Offenlegungsgrenze entwickelt. Unterlagenanforderungen, Ratinganlässe und Bearbeitungstiefen referenzieren daher teilweise weiterhin auf 750.000 Euro.
Die erwartete Anpassung jener Ratingverfahren, die weiterhin Bilanzen und andere Finanzkennzahlen voraussetzen, wird allerdings noch Zeit in Anspruch nehmen. Bei IRBA-Instituten können entsprechende Änderungen als wesentliche Modelländerungen („material model changes“) einzustufen sein und damit einer vorherigen Zustimmung durch die europäische Bankenaufsicht bedürfen. Erst wenn die Verfahren fachlich entwickelt, validiert, technisch umgesetzt und – soweit erforderlich – aufsichtlich freigegeben sind, kann die neue Grenze in allen Prozessschritten vollständig wirken. Die Anpassung dürfte daher abhängig von dem jeweiligen Ratingsystem, der Einstufung der Änderung und dem aufsichtlichen Verfahren zeitversetzt erfolgen.
Dies betrifft nicht nur einzelne IRBA-Institute. Die in der Sparkassen-Finanzgruppe und im genossenschaftlichen Finanzverbund zentral entwickelten und verbundweit eingesetzten Ratingverfahren werden sowohl von KSA- als auch von IRBA-Instituten genutzt. Änderungen an gemeinsam genutzten Verfahren müssen deshalb die aufsichtsrechtlichen Anforderungen der IRBA-Anwender berücksichtigen. Eine isolierte Vorziehung für einzelne KSA-Institute dürfte regelmäßig nicht möglich sein. Die Dauer der Modellentwicklung, der Validierung und gegebenenfalls der aufsichtlichen Genehmigung wirkt damit faktisch auf alle Anwender des jeweiligen Verbundverfahrens.
Vollständige Erleichterungen ergeben sich deshalb erst, wenn für Engagements bis 1,5 Millionen Euro konsequent auf verhaltensbasierte Ratingverfahren abgestellt werden kann und keine standardmäßige Vorlage von Bilanzen oder weiteren Finanzkennzahlen mehr erforderlich ist. Bis dahin bleibt die operative Entlastung trotz angehobener Offenlegungsgrenze begrenzt.
Die gesetzliche Änderung darf somit nicht isoliert in der Offenlegungsrichtlinie umgesetzt werden. Institutsindividuell zu prüfen sind auch Ratingverfahren, die Kreditwürdigkeitsprüfung, die Kapitaldienstfähigkeitsrechnung, die Risikofrüherkennung sowie die dazugehörigen Daten- und Systemschnittstellen.
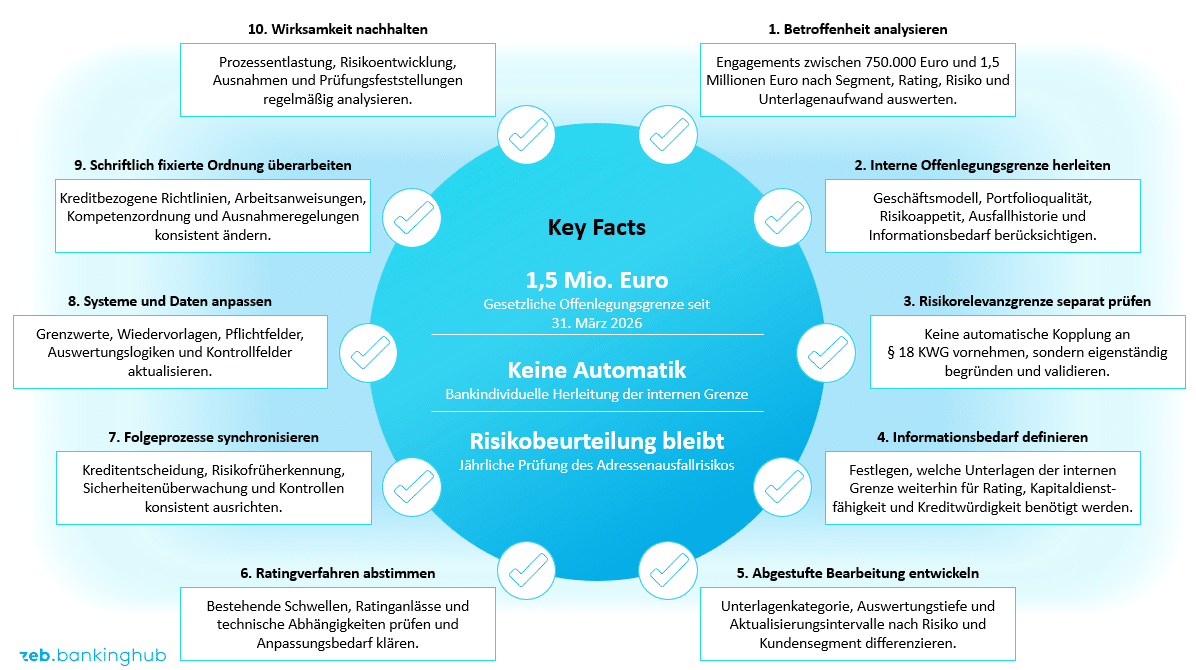
Für die Umsetzung bietet sich ein dreistufiges Vorgehen an: Erstens sollte das Institut die betroffenen Engagements und heutigen Prozessaufwände quantifizieren. Zweitens sind interne Offenlegungs- und Risikorelevanzgrenzen auf Basis von Risikoprofil, Risikoappetit und Portfoliodaten neu zu bewerten. Drittens müssen Ratinglogiken, Unterlagenkataloge, Kompetenzen, Kontrollen, die schriftlich fixierte Ordnung und IT-Systeme in einem konsistenten Zielbild zusammengeführt und mit klaren Übergangsregeln umgesetzt werden.
Entlastung entsteht vor allem in Markt und Marktfolge Aktiv
Wird die interne Offenlegungsgrenze risikoorientiert angehoben, können insbesondere Kreditnehmer mit einem relevanten Kreditvolumen zwischen 750.000 Euro und 1,5 Millionen Euro von vereinfachten Anforderungen profitieren. Für den Markt sinkt der Aufwand bei der Anforderung und dem Nachhalten umfangreicher Unterlagen. In der Marktfolge Aktiv können sich die Zahl der formalen Offenlegungsfälle und der Umfang standardmäßiger Jahresabschlussauswertungen reduzieren.
Das Potenzial ist gerade für Regionalbanken relevant, weil ein wesentlicher Teil der gewerblichen Kunden und mittelständischen Engagements in diesem Volumenband liegen kann. Wie groß die tatsächliche Entlastung ausfällt, hängt jedoch von der institutsspezifischen Portfoliostruktur und den heutigen Bearbeitungsaufwänden ab. Banken sollten deshalb die Anzahl und das Volumen der betroffenen Engagements, die Häufigkeit der Unterlagenanforderung sowie die Zeitaufwände in Markt und Marktfolge erheben. Erst auf dieser Basis lässt sich belastbar entscheiden, ob der erwartete Kapazitätseffekt den Umsetzungsaufwand rechtfertigt.
Dem Nutzen steht zunächst Umsetzungsaufwand gegenüber. Kreditbezogene Richtlinien, Arbeitsanweisungen, Kompetenzregelungen, Kontrollhandlungen und IT-Systeme müssen angepasst werden. Außerdem sind Übergangsregelungen, Verantwortlichkeiten und die Behandlung des Bestandsportfolios festzulegen. Ohne diese Anpassungen bleibt die neue Grenze eine gesetzliche Möglichkeit ohne operative Wirkung.
Fazit: Entlastung ist eine Gestaltungsaufgabe
Die Anhebung der Offenlegungsgrenze ist ein echter Ansatzpunkt für schlankere Kreditprozesse. Sie ist jedoch weder ein Freibrief für den Verzicht auf wirtschaftliche Unterlagen noch eine automatische Anpassung interner Grenzen.
Die Entlastung entsteht nicht durch den Betrag von 1,5 Millionen Euro, sondern durch ein konsistentes Zielbild für Offenlegung, Risikorelevanz, Rating und Kreditüberwachung. Institute, die ihre Grenzen risikoorientiert herleiten und die Folgewirkungen konsequent umsetzen, können Markt und Marktfolge spürbar entlasten. Wer dagegen lediglich den Gesetzestext in der schriftlich fixierten Ordnung austauscht, wird vom Bürokratieabbau kaum profitieren.