So, what now?
Kursanstiege bei Banken über dem Marktschnitt
- Nach den deutlichen Kursgewinnen im zweiten Quartal 2026 stiegen die Total-Shareholder-Returns auch in Q3 weiter an. Die Dynamik, z. B. mit Blick auf den MSCI World, ging aber deutlich zurück. Neben Energie- und Rohstoffwerten gehörten auch Banken zu den Hauptgewinnern.
- Die globalen Top-100-Banken erzielten im vergangenen Quartal eine überdurchschnittliche Performance (TSR +5,4 % QoQ) und setzten damit ihre Erholung aus dem zweiten Quartal fort. Insbesondere westeuropäische und BRICS-Banken legten dabei an Wert zu.
Höhere Zinsen in teils robusterem Wachstumsumfeld
- Die Wachstumsaussichten in Deutschland haben sich verbessert; auch die Eurozone zeigt sich robuster als zwischenzeitlich erwartet: Für Deutschland werden in Q3 rund 1,1 % YoY erwartet, gestützt durch höhere Infrastruktur- und Verteidigungsausgaben. Ein selbsttragender Aufschwung bleibt angesichts weiterhin moderater privater Investitionen fraglich. Gleichzeitig veranlasste der anhaltende Inflationsdruck EZB und Fed zu weiteren Zinserhöhungen im September.
- Banken in den USA und Westeuropa steigern ihre Profitabilität. US-Banken erreichen in Q2 einen ROE von 16,0 % (+5,3 %P YoY) bei +61,5 % YoY Gewinnwachstum, vor allem getragen vom starken Capital-Markets-Umfeld. Westeuropäische Institute kommen auf 13,8 % ROE (+1,2 %P YoY).
Wie verlief das dritte Quartal 2026 für die weltweit größten Banken?
Kursdynamik schwächt sich ab, Banken steigen überdurchschnittlich
Nachdem das zweite Quartal 2026 mit deutlichen Gewinnen für Anleger endete (TSR MSCI World Q2: +14,8 %, globale Top-100-Banken: +13,1 %), flachte die Dynamik auch unter dem Eindruck von Zinserhöhungen durch EZB und Fed im vergangenen Quartal ab. Der MSCI World erzielte in Q3 2026 noch einen Total-Shareholder-Return von 2,6 % QoQ, die Top-100-Banken von immerhin 5,4 % QoQ. Sie performten damit erstmals seit Q4 2025 wieder besser als der MSCI World. Gerade Banken aus BRICS, an denen die Kurserholung in Q2 größtenteils vorbeigegangen war, holten jetzt auf (TSR +14,2 % QoQ) und auch europäische Banken (+4,7 %) lagen über dem Markt. US-Banken verloren trotz eigentlich sehr guter Quartalsergebnisse an Wert (TSR Q3 2026: -2,7 %). Gedämpfte Erwartungen für das Kapitalmarkt-geschäft nach den starken Q2-Ergebnissen, höhere Einlagenkosten sowie mögliche negative Effekte weiterer Zinserhöhungen belasteten den Sektor. Hinzu kamen zunehmende Sorgen über perspektivisch steigende Kreditkosten, insbesondere bei (Gewerbe-)Immobilien.
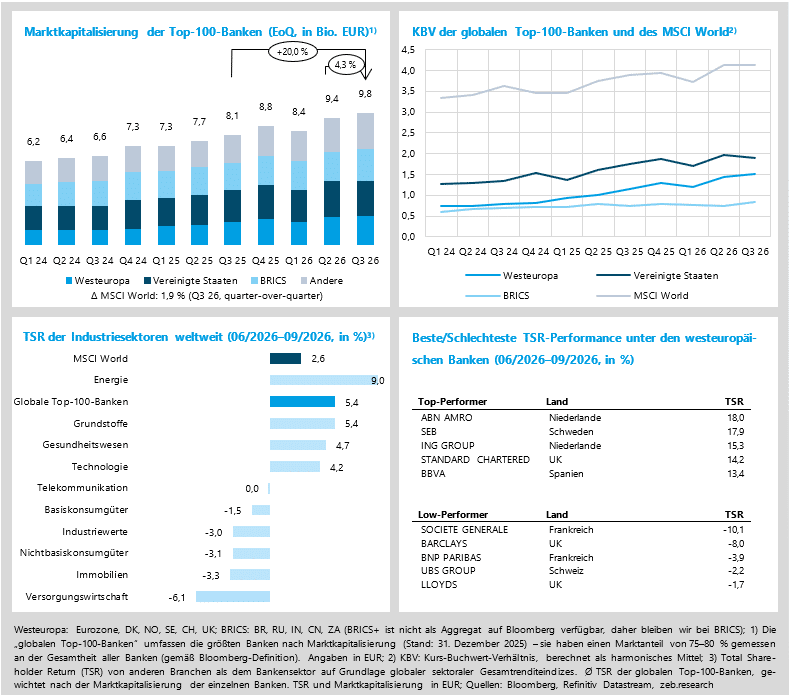
- Mehrere Sektoren trugen den positiven TSR des Marktes in Q3. Negativ entwickelten sich zinssensitive Branchen, wie Immobilien oder Versorger. Neben den jüngsten Zinsentscheidungen der EZB und Fed trüben gerade auch die Aussicht auf weitere Zinsschritte (zumindest in den USA) den Ausblick.
- Market Cap (+4,3 % QoQ) und TSR (+5,4 % QoQ) der globalen Top-100-Banken legten weiter zu. Das KBV westeuropäischer Banken überschritt erstmals knapp die Marke von 1,50x.
- Top-TSR-Performer wie ABN AMRO, ING und SEB profitierten in Q3 von guten Quartalsergebnissen über den Erwartungen; bei ABN AMRO wurde zudem der Abschluss der NIBC-Übernahme positiv aufgenommen. Französische Banken, insbesondere Société Générale, gerieten durch steigende Staatsrisiken und schwache Wachstumsaussichten unter Druck. Barclays belasteten trotz guter Ergebnisse ein hinter hohen Erwartungen zurückbleibendes Equities-Trading sowie höhere Kostenerwartungen für Q3/Q4.
Inflation hält Notenbanken unter Zugzwang – Wachstum robuster
Die Wachstumsaussichten in Deutschland haben sich im zweiten Quartal etwas aufgehellt. Nach einem realen BIP-Wachstum von 1,0 % YoY in Q2 dürfte Deutschland auch in Q3 um rund 1,1 % YoY wachsen. Auch die Eurozone zeigt sich trotz geopolitischer Unsicherheiten und höherer Energiepreise robuster als noch zur Jahresmitte erwartet. In Deutschland gehen neben stärkeren Exporten wesentliche Impulse von steigenden staatlichen Ausgaben aus, insbesondere für Infrastruktur und Verteidigung. Ob daraus ein selbsttragender Aufschwung entsteht, bleibt fraglich: rund die Hälfte des Wachstums wird derzeit durch öffentliche Ausgaben getragen, während private Investitionen und die strukturelle Wettbewerbsfähigkeit weiterhin Schwachpunkte darstellen; auch in der Eurozone blieben private Investitionen in Q2 schwach. Die USA bleiben mit rund 1,7 % Wachstum in Q3 robuster, verlieren gegenüber Q2 jedoch an Dynamik (US: 2,2 % YoY in Q2 2026); getragen wird das Wachstum weiterhin überproportional von KI- und Technologieinvestitionen sowie dem Konsum einkommensstarker Haushalte.
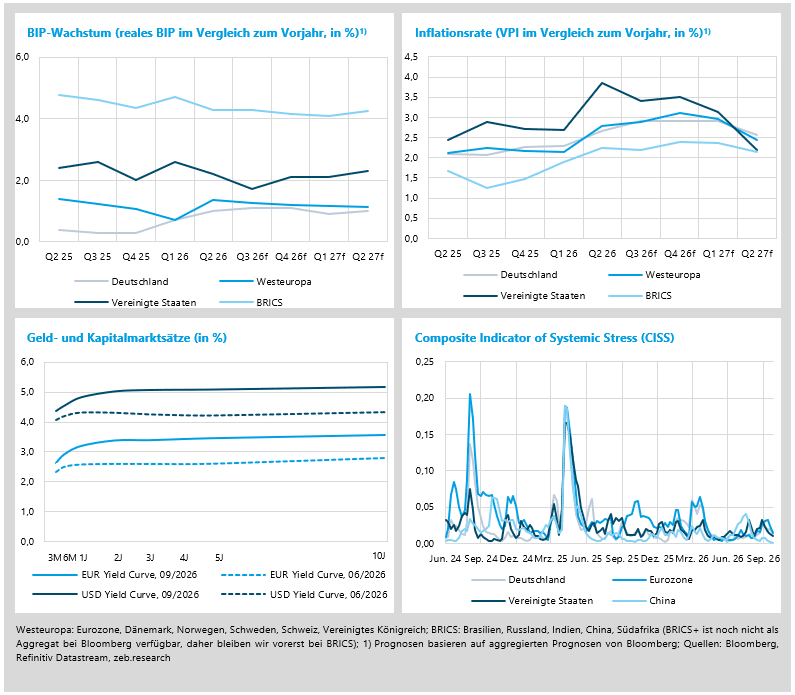
- Anhaltend hohe Energiepreise sorgen auf beiden Seiten des Atlantiks für erhöhten Inflationsdruck: Im Euroraum lag die Headline-Inflation in Q2 bei rund 2,8 % YoY und dürfte in Q3 auf etwa 2,9 % steigen; in den USA wird nach 3,9 % in Q2 für Q3 mit rund 3,4 % Positiv ist, dass stabile Kern- und Dienstleistungsinflation im Euroraum bislang gegen ausgeprägte Zweitrundeneffekte sprechen. Vor diesem Hintergrund erhöhten EZB und Fed im September ihre Leitzinsen um jeweils 25 Basispunkte – die EZB bereits zum zweiten Mal 2026, die Fed erstmals.
- Die restriktivere Geldpolitik hat die Zinsstrukturkurven in Q3 deutlich nach oben verschoben: Die 10Y-Renditen stiegen im Euroraum um rund 78 bp und in den USA um rund 85 bp. Gleichzeitig versteilerten sich die Kurven gegenüber dem kurzen Ende deutlich: Der 10Y–3M spread weitete sich im Euroraum von 48 auf 96 bp aus (US: 27 auf 82 bp).
US-Banken verzeichneten im zweiten Quartal 2026 einen außergewöhnlich starken Profitabilitätssprung. Die Eigenkapitalrendite (ROE) von US-Banken stieg auf 16,0 % (+5,3 %P YoY; +2,3 %P QoQ), während die Nettoergebnisse um 61,5 % YoY zulegten. Besonders stark war die Entwicklung bei den Top-5-US-Banken, die von einem sehr dynamischen Capital-Markets-Umfeld profitierten: Hohe Aktivität bei IPOs und M&A sowie ein starkes Trading-Geschäft sorgten für deutlich steigende Erträge. Unterstützt wurde dies durch ein robustes Kreditgeschäft und einem stabilem Zinsergebnis sowie weiterhin niedrige Risikokosten. Auch westeuropäische Banken verbesserten ihre Profitabilität, wenngleich etwas moderater: Der ROE erhöhte sich auf 13,8 % (+1,2 %P YoY) bei einem Gewinnwachstum von 15,6 % YoY. Treiber waren ebenfalls ein Anstieg im Nichtzinsergebnis, wenn auch weniger stark als in den USA, eine weiterhin hohe Kostendisziplin sowie ein solides Zinsergebnis.
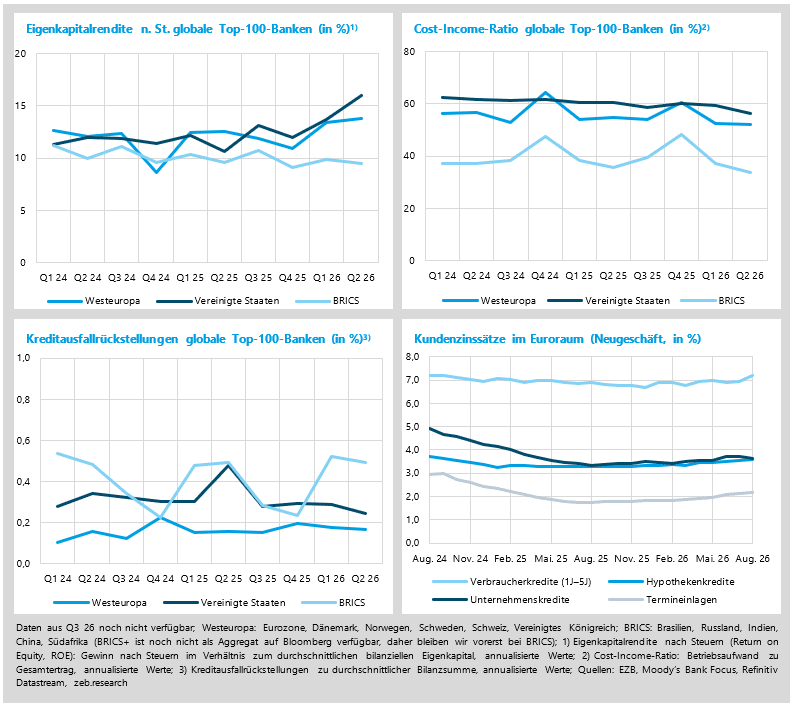
- Die Cost-Income-Ratios (CIR) verbesserten sich in Q2 deutlich: In den USA stiegen die Erträge mit +24,7 % YoY erheblich stärker als die Kosten (+3,3 % YoY), wodurch die CIR um 4,3 %P auf 56,1 % sank. Auch westeuropäische Banken verbesserten ihre Effizienz; bei +10,4 % YoY Ertrags- und +5,2 % YoY Kostenwachstum fiel die CIR um 2,5 %P auf 52,1 %.
- Die Risikovorsorge blieb weiter niedrig: In Westeuropa sank die LLP-Quote leicht auf 0,17 % (-1 bp QoQ), in den USA auf 0,25 % (-4 bp QoQ). Der US-Vorjahresvergleich ist dabei durch den außergewöhnlich hohen Vorsorgeaufbau bei Capital One in Q2 2025 verzerrt.
- Die Kundenzinsen im Euroraum zogen von Juni bis August überwiegend an. Treiber war vor allem der EZB-Zinsschritt im Juni sowie die erwartete weitere Zinserhöhung im September. Besonders deutlich stiegen die Konditionen für Konsumentenkredite (+33 bp auf 7,21 %), moderater für Hypotheken und Termineinlagen (je +9 bp). Die Unternehmenskreditzinsen sanken dagegen um 10 bp auf 3,63 %, vor allem als Normalisierung nach dem deutlichen Anstieg im Juni.