Was sind Schlüsselfunktionen?
Schlüsselfunktionen sind Funktionen, deren Inhaber:innen einen wesentlichen Einfluss auf die Leitung, Steuerung oder Kontrolle eines Instituts ausüben, ohne selbst Mitglied des Vorstands oder des Aufsichtsrats zu sein. Sie bilden die Verbindung zwischen der strategischen Unternehmensführung und der operativen Umsetzung wichtiger Steuerungs- und Kontrollaufgaben.
Zu den typischen Schlüsselfunktionen zählen insbesondere:
- Leitung Risikocontrolling
- Leitung Compliance
- Leitung Interne Revision
- Leitung Finanzen (CFO), sofern keine Geschäftsleitung
- Weitere Führungskräfte mit wesentlichem Einfluss auf das Institut, beispielsweise Leitungen bedeutender Geschäftsbereiche oder Tochtergesellschaften
Wie unterscheiden sich Schlüsselfunktionen von Kontrollfunktionen und Risk-Takern?
Wichtig ist die Unterscheidung zwischen Kontrollfunktionen und Schlüsselfunktionen: Die Leitungen der internen Kontrollfunktionen sind immer Schlüsselfunktionsinhaber:innen, jedoch umfasst der Kreis der Schlüsselfunktionen weitere Personen mit besonderer Bedeutung für die Steuerung des Instituts. Kontrollfunktionen sind somit eine Teilmenge der Schlüsselfunktionen.
Auch Schlüsselfunktionen und Risk-Taker sind nicht gleichzusetzen. Schlüsselfunktionen werden nach ihrer Bedeutung für die Governance, Steuerung und Kontrolle des Instituts bestimmt, während Risk-Taker anhand ihres maßgeblichen Einflusses auf das Risikoprofil identifiziert werden. Während die Schlüsselfunktionsregulierung auf Eignung, Unabhängigkeit und Verantwortlichkeit abzielt, stehen bei Risk-Takern vor allem risikoadäquate Vergütung und Anreizstrukturen im Vordergrund.
Warum gibt es Schlüsselfunktionen?
Die Identifikation von Schlüsselfunktionen verfolgt mehrere aufsichtsrechtliche Ziele:
- Stärkung einer wirksamen Corporate Governance
- Sicherstellung einer angemessenen Steuerung und Kontrolle der Bank
- Erhöhung der Transparenz über Verantwortlichkeiten
- Ermöglichung gezielter Eignungs- und Zuverlässigkeitsprüfungen
- Verbesserung der Eingriffsmöglichkeiten der Aufsichtsbehörden bei Fehlentwicklungen
Die Aufsicht geht davon aus, dass die Sicherheit und Stabilität einer Bank nicht allein vom Vorstand abhängen. Auch Führungskräfte unterhalb der Vorstandsebene können durch ihre Entscheidungen und ihre Kontrolltätigkeit erheblichen Einfluss auf das Institut ausüben. Deshalb werden sie zunehmend in die aufsichtsrechtliche Verantwortung einbezogen.
Welche Anforderungen werden an Schlüsselfunktionsinhaber:innen gestellt?
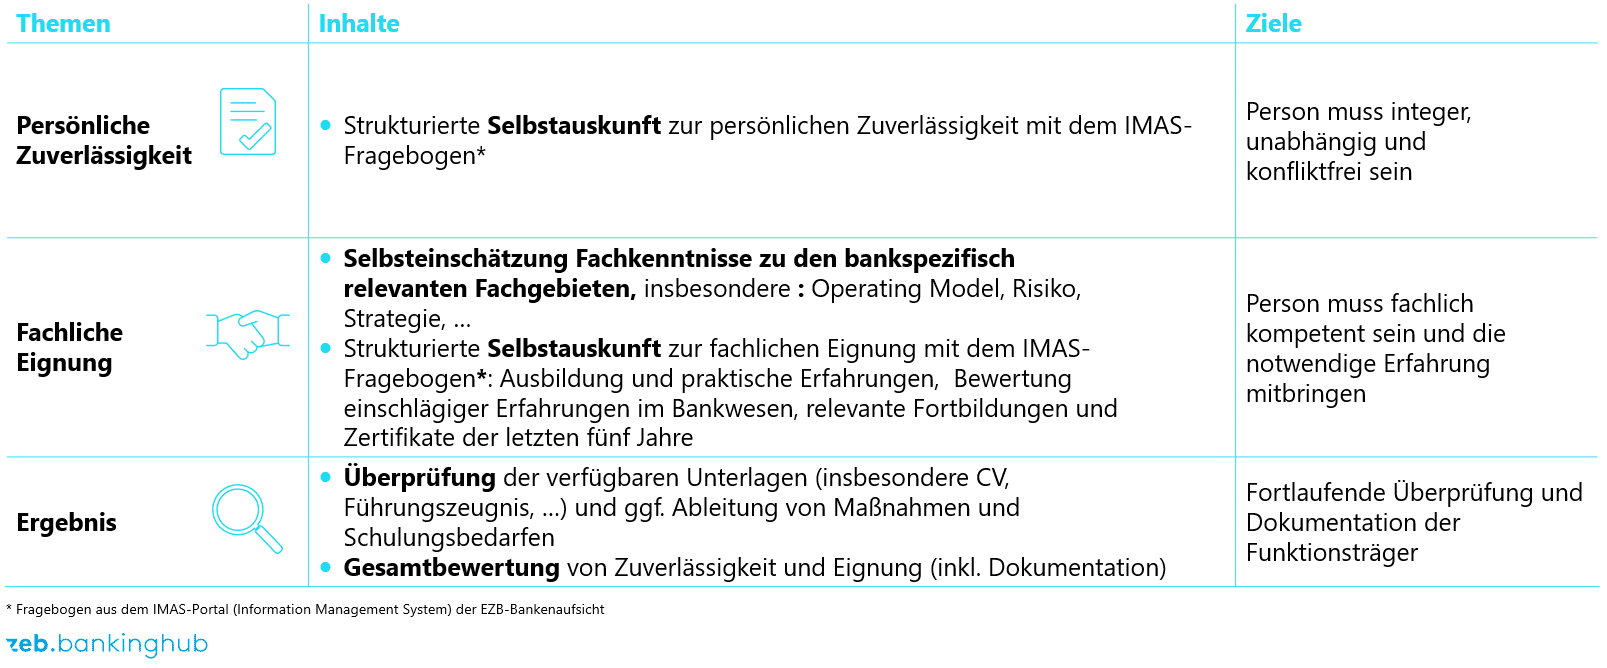
Vor der Übernahme einer Schlüsselfunktion und anschließend regelmäßig während der Ausübung der Funktion muss geprüft werden, ob die betreffende Person fachlich geeignet und persönlich zuverlässig ist. Dabei werden insbesondere Kenntnisse zu Governance, Risikomanagement, Strategie, Geschäftsmodell und IT betrachtet. Ergänzend erfolgt eine Prüfung der Integrität und möglicher Interessenkonflikte.
Welche Pflichten haben Inhaber:innen von Schlüsselfunktionen?
Laufende Mitwirkung an Steuerung und Kontrolle
Schlüsselfunktionsinhaber:innen tragen Verantwortung für die ordnungsgemäße Wahrnehmung ihrer Aufgaben und wirken an der Weiterentwicklung der internen Kontroll- und Governance-Systeme mit. Sie unterstützen damit in ihrer jeweiligen Funktion die Geschäftsleitung bei der Erfüllung ihrer Gesamtverantwortung für die ordnungsgemäße Geschäftsorganisation.
Melde- und Anzeigepflichten
Veränderungen, die die Eignung oder Zuverlässigkeit einer Person beeinflussen könnten, müssen dem Institut gemeldet werden. Darüber hinaus verlangen die neuen Regelungen, dass wesentliche neue Tatsachen, die Auswirkungen auf die Eignungsbeurteilung haben, gegenüber der Aufsicht angezeigt werden.
Wahrnehmung besonderer Governance-Verantwortung
Die regulatorischen Erwartungen gehen über die reine Fachverantwortung hinaus. Schlüsselfunktionsinhaber:innen sollen aktiv dazu beitragen, dass Prozesse, Kontrollen und Organisationsstrukturen wirksam funktionieren und Risiken frühzeitig erkannt werden.
Welche Rechte haben Schlüsselfunktionsinhaber:innen?
Mit den erweiterten Pflichten gehen erweiterte Rechte und besondere Schutzrechte einher.
Direkter Zugang zum Aufsichtsorgan
Die Leitungen der internen Kontrollfunktionen verfügen über das Recht, direkt an Verwaltungs- oder Aufsichtsorgane zu berichten. Sie dürfen dabei unabhängig von der Geschäftsleitung auf Risiken hinweisen und Warnungen bei problematischen Entwicklungen aussprechen. In Verbindung mit den erweiterten Sanktionsmöglichkeiten auch gegen Inhaber:innen von Schlüsselfunktionen entsteht durch die Regeländerungen ein erhöhter Handlungsdruck. Bis vor Kurzem war es noch so, dass dokumentierte Hinweise auf Risiken und Fehlentwicklungen an den Vorstand ausreichten. Seit dem 1. April 2026 würde ein solches Handeln aus Sicht des Regulierers nicht mehr ausreichen. Vielmehr dürfen Inhaber:innen der Schlüsselfunktionen sich nun direkt an das Aufsichtsorgan wenden und sollten dies auch tun, wenn Risiken und Warnungen vom Vorstand ignoriert werden. Tun sie es nicht, müssen Personen in Schlüsselfunktionen ebenso mit Sanktionen rechnen.
Schutz vor willkürlicher Funktionsentbindung
Die Leitungen der internen Kontrollfunktionen dürfen nicht ohne Zustimmung des Verwaltungs- oder Aufsichtsorgans aus ihrer Funktion entfernt werden. Dies soll ihre Unabhängigkeit stärken und sicherstellen, dass kritische Hinweise ohne Angst vor persönlichen Konsequenzen vorgebracht werden können.
Inwieweit diese Regelung wirklich zu einer verbesserten Governance führt, wird die Praxis zeigen.
Transparente Verantwortlichkeiten
Schlüsselfunktionsinhaber:innen haben Anspruch auf klar definierte Aufgaben, eindeutig abgegrenzte Zuständigkeiten und Berichtslinien. Diese sollen nachvollziehbar dokumentiert und regelmäßig aktualisiert werden.
Mapping of Duties: Wer ist wofür verantwortlich?
Ein zentrales Element der neuen Governance-Anforderungen ist das sogenannte Mapping of Duties (MoD). Hierbei handelt es sich um eine schriftliche Übersicht über die Aufgaben, Verantwortlichkeiten, Berichtslinien und Entscheidungswege von Mitgliedern der Geschäftsleitung, Führungskräften unterhalb der Geschäftsleitung und Inhaber:innen von Schlüsselfunktionen. Ziel ist es, Verantwortlichkeiten eindeutig zuzuordnen und Überschneidungen transparent zu machen.
Das Mapping of Duties dient insbesondere dazu:
- Verantwortlichkeiten eindeutig festzulegen
- Governance-Strukturen nachvollziehbar zu dokumentieren
- Aufsichtsrechtliche Prüfungen zu erleichtern
- Verantwortliche Personen bei Risiken und Verstößen eindeutig identifizieren zu können
Dabei handelt es sich ausdrücklich nicht um eine Stellenbeschreibung. Während Stellenprofile operative Tätigkeiten und Qualifikationsanforderungen beschreiben, konzentriert sich das Mapping of Duties auf regulatorisch relevante Verantwortlichkeiten und Berichtslinien. Gleichwohl schließt das eine potenzielle Nutzung des Mapping of Duties als Referenzdokument für Stellenbewertungen, Funktionsvergleiche und Equal-Pay- oder Entgelttransparenzanalysen nicht aus.
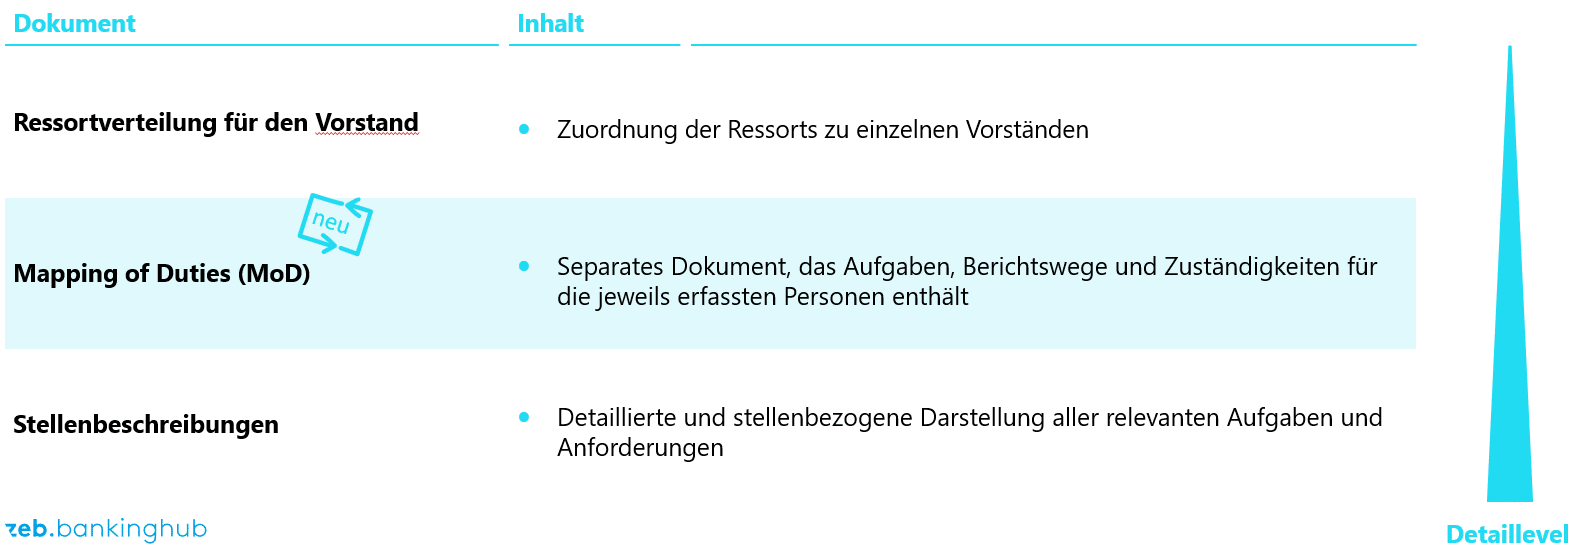
Besonders wichtig ist, dass geteilte Verantwortlichkeiten nachvollziehbar beschrieben werden müssen und jederzeit erkennbar bleibt, wer letztverantwortlich ist. Ergänzend ist eine Übernahme der regulatorisch relevanten Verantwortlichkeiten und Berichtslinien in die jeweiligen Stellenbeschreibungen dringend zu empfehlen.
Schlüsselfunktionen, Anordnungsbefugnisse der Bafin und Sanktionsmöglichkeiten
Eine der bedeutendsten Neuerungen des BRUBEG betrifft die persönliche Verantwortlichkeit von Schlüsselfunktionsinhaber:innen.
Die Bafin kann heute nicht mehr nur gegenüber Mitgliedern von Vorständen oder Aufsichtsräten tätig werden. Die Anordnungsbefugnisse wurden auf Inhaber:innen von Schlüsselfunktionen und andere verantwortliche Personen ausgeweitet (§ 6 Abs. 3 KWG). Dadurch können aufsichtsrechtliche Maßnahmen unmittelbar gegen Personen ergriffen werden, die maßgeblichen Einfluss auf die Steuerung und Kontrolle des Instituts ausüben.
Darüber hinaus können bei fortdauernden Verstößen gegen aufsichtsrechtliche Anforderungen periodische Zwangsgelder verhängt werden. Die Regelungen erfassen ausdrücklich auch Schlüsselfunktionsinhaber:innen.
Neben diesen Maßnahmen enthält das Kreditwesengesetz verschiedene Bußgeldvorschriften. Wer gegen bestimmte regulatorische Vorgaben verstößt, gesetzlich vorgeschriebene Meldungen nicht rechtzeitig vornimmt oder Anträge nicht fristgerecht stellt, kann ordnungswidrig handeln und mit Sanktionen belegt werden.
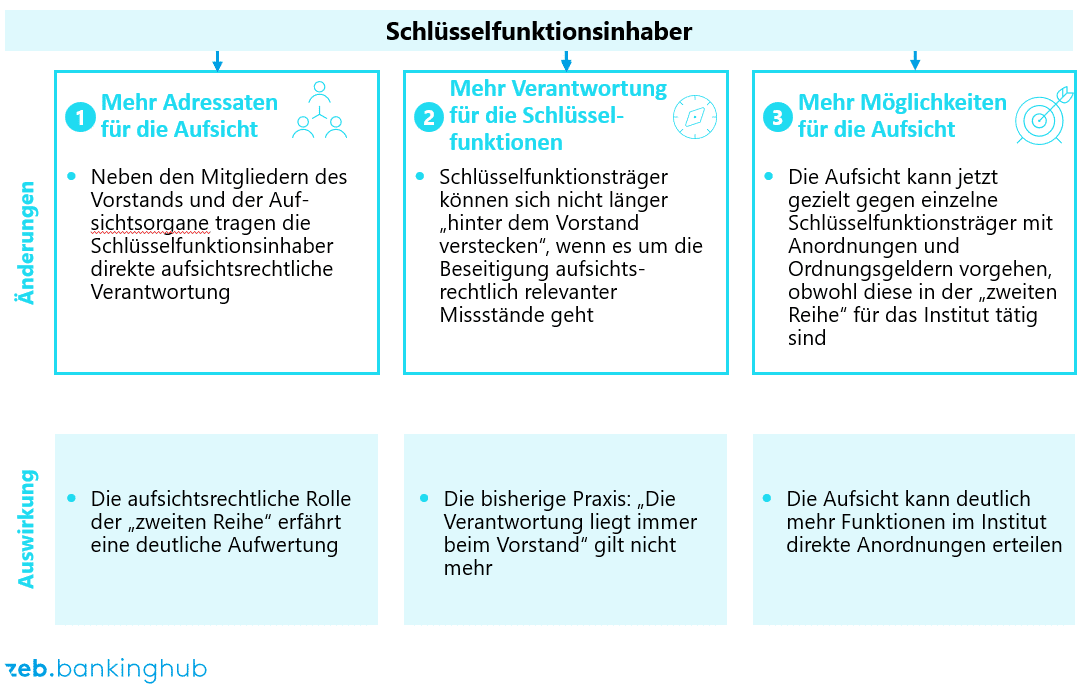
Für Schlüsselfunktionsinhaber:innen bedeutet dies: Die Rolle bringt nicht nur fachliche Verantwortung mit sich, sondern auch ein erhöhtes Maß an persönlicher regulatorischer Verantwortung.
Was Banken jetzt tun sollten, um bei Schlüsselfunktionen gut aufgestellt zu sein
Die neuen Anforderungen aus BRUBEG, KWG und den Fit-&-Proper-Vorgaben machen deutlich: Schlüsselfunktionen sind kein reines Compliance-Thema mehr – sie sind ein zentraler Bestandteil der Governance einer Bank. Institute sollten deshalb eine strukturierte Umsetzung sicherstellen.
- Schlüsselfunktionen identifizieren und dokumentieren: Die Aufsicht erwartet eine nachvollziehbare und dokumentierte Identifikation aller Personen, die wesentlichen Einfluss auf die Steuerung oder Kontrolle des Instituts ausüben.
- Fit-&-Proper-Prozess etablieren: Die fachliche Eignung und persönliche Zuverlässigkeit müssen nicht nur vor der Übernahme einer Funktion, sondern regelmäßig überprüft und dokumentiert werden.
- Mapping of Duties aufbauen: Das Mapping of Duties wird zu einem wesentlichen Nachweis gegenüber Aufsicht, Abschlussprüfern und Interner Revision. Es soll nachvollziehbar machen, wer für welche Themen verantwortlich ist und wer im Bedarfsfall adressiert werden kann.
- Governance- und Berichtsstrukturen überprüfen: Die neuen Vorschriften stärken die Unabhängigkeit der Kontrollfunktionen erheblich. Dies muss sich auch organisatorisch widerspiegeln.
- Rollen und Verantwortlichkeiten schärfen: Besonders wichtig ist die organisatorische Trennung von kontrollierenden und risikonehmenden Funktionen.
- Aufsichtsrechtliche Haftungs- und Sanktionsrisiken adressieren: Durch die neuen Regelungen können aufsichtsrechtliche Maßnahmen und Anordnungen unmittelbar gegen Schlüsselfunktionsinhaber:innen erlassen sowie Zwangsgelder gegen sie festgesetzt werden.
Managementfazit
Schlüsselfunktionen sind ein zentraler Bestandteil moderner Banksteuerung. Sie stellen sicher, dass wesentliche Einflussnehmende innerhalb einer Bank über die erforderliche Fachkompetenz, Integrität und Unabhängigkeit verfügen. Gleichzeitig erhalten sie besondere Rechte, etwa den direkten Zugang zum Aufsichtsorgan und Schutzmechanismen zur Sicherung ihrer Unabhängigkeit.
Mit dem BRUBEG gewinnen die Transparenz über Verantwortlichkeiten, systematische Eignungsprüfungen und das Mapping of Duties weiter an Bedeutung. Diese drei Bausteine werden bei künftigen Aufsichtsprüfungen voraussichtlich zu den ersten Themen gehören, bei denen Institute ihre Umsetzungsreife nachweisen müssen.