Wie gelingt der Weg vom Gesetz zur bankpraktischen Umsetzung?
Seit der Deutsche Bundestag das Bankenrichtlinienumsetzungs- und Bürokratieentlastungsgesetz, kurz BRUBEG, am 29. Januar 2026 verabschiedet hat, richtet sich der Blick auf die Umsetzung in den Instituten. Denn zahlreiche Anforderungen und ihre konkreten Auswirkungen auf Governance, Prozesse, Kontrollen und Nachweise werden zunächst Schritt für Schritt ausgelegt und in die jeweilige Bankpraxis überführt. Umsetzungsentscheidungen müssen trotzdem belastbar getroffen werden, obwohl sich Detailfragen und aufsichtliche Erwartungen teilweise erst nach und nach konkretisieren.
Das BRUBEG ist dabei kein einzelnes Fachprojekt, das sich mit einer Richtlinienanpassung erledigen lässt. Das Gesetz greift tief in Governance, Risikosteuerung, Kreditprozesse und Strukturmaßnahmen ein. Zugleich eröffnet es punktuelle Erleichterungen. Ob diese Wirkung entfalten, hängt jedoch davon ab, wie konsequent die Institute ihre internen Regelungen, Datengrundlagen und Kontrollen anpassen.
Die Kernfrage lautet nicht mehr „Was kommt?“, sondern „Was funktioniert bereits?“
Viele Häuser haben ihre Betroffenheit analysiert, Verantwortliche benannt und den erforderlichen Anpassungsbedarf in Richtlinien, Prozessen und Kontrollen ermittelt. Das ist notwendig, reicht aber nicht aus. Umsetzungsreife zeigt sich erst dann, wenn Entscheidungen dokumentiert, Rollen eindeutig zugeordnet, Vorgaben in Arbeitsanweisungen und Systeme überführt sowie Kontrollen tatsächlich wirksam sind. Genau an dieser Stelle liegt derzeit der Unterschied zwischen formaler und belastbarer Umsetzung.
Besonders anspruchsvoll bleibt das Zusammenspiel zwischen bestehenden und parallel umzusetzenden Anforderungen. Neben dem BRUBEG beschäftigen sich die Häuser auch mit der Umsetzung der am 30. Juni 2026 veröffentlichten 9. MaRisk-Novelle. Die neuen KWG-Regelungen sind daher insbesondere mit den geänderten MaRisk-Anforderungen, aber auch mit der CRR III, der Institutsvergütungsverordnung, Fit-and-Proper-Vorgaben sowie künftigen EBA-Konkretisierungen konsistent zu verzahnen. Werden diese Themen isoliert bearbeitet, entstehen Doppelarbeit, widersprüchliche Festlegungen und Nachweislücken. Ein gemeinsames Zielbild für Governance, Risiko, Daten und Prozesse schafft dagegen die notwendige Grundlage, um beide Regelwerke abgestimmt, ressourcenschonend und prüfungssicher umzusetzen.
Welche vier Handlungsfelder bestimmen die Umsetzungsagenda?
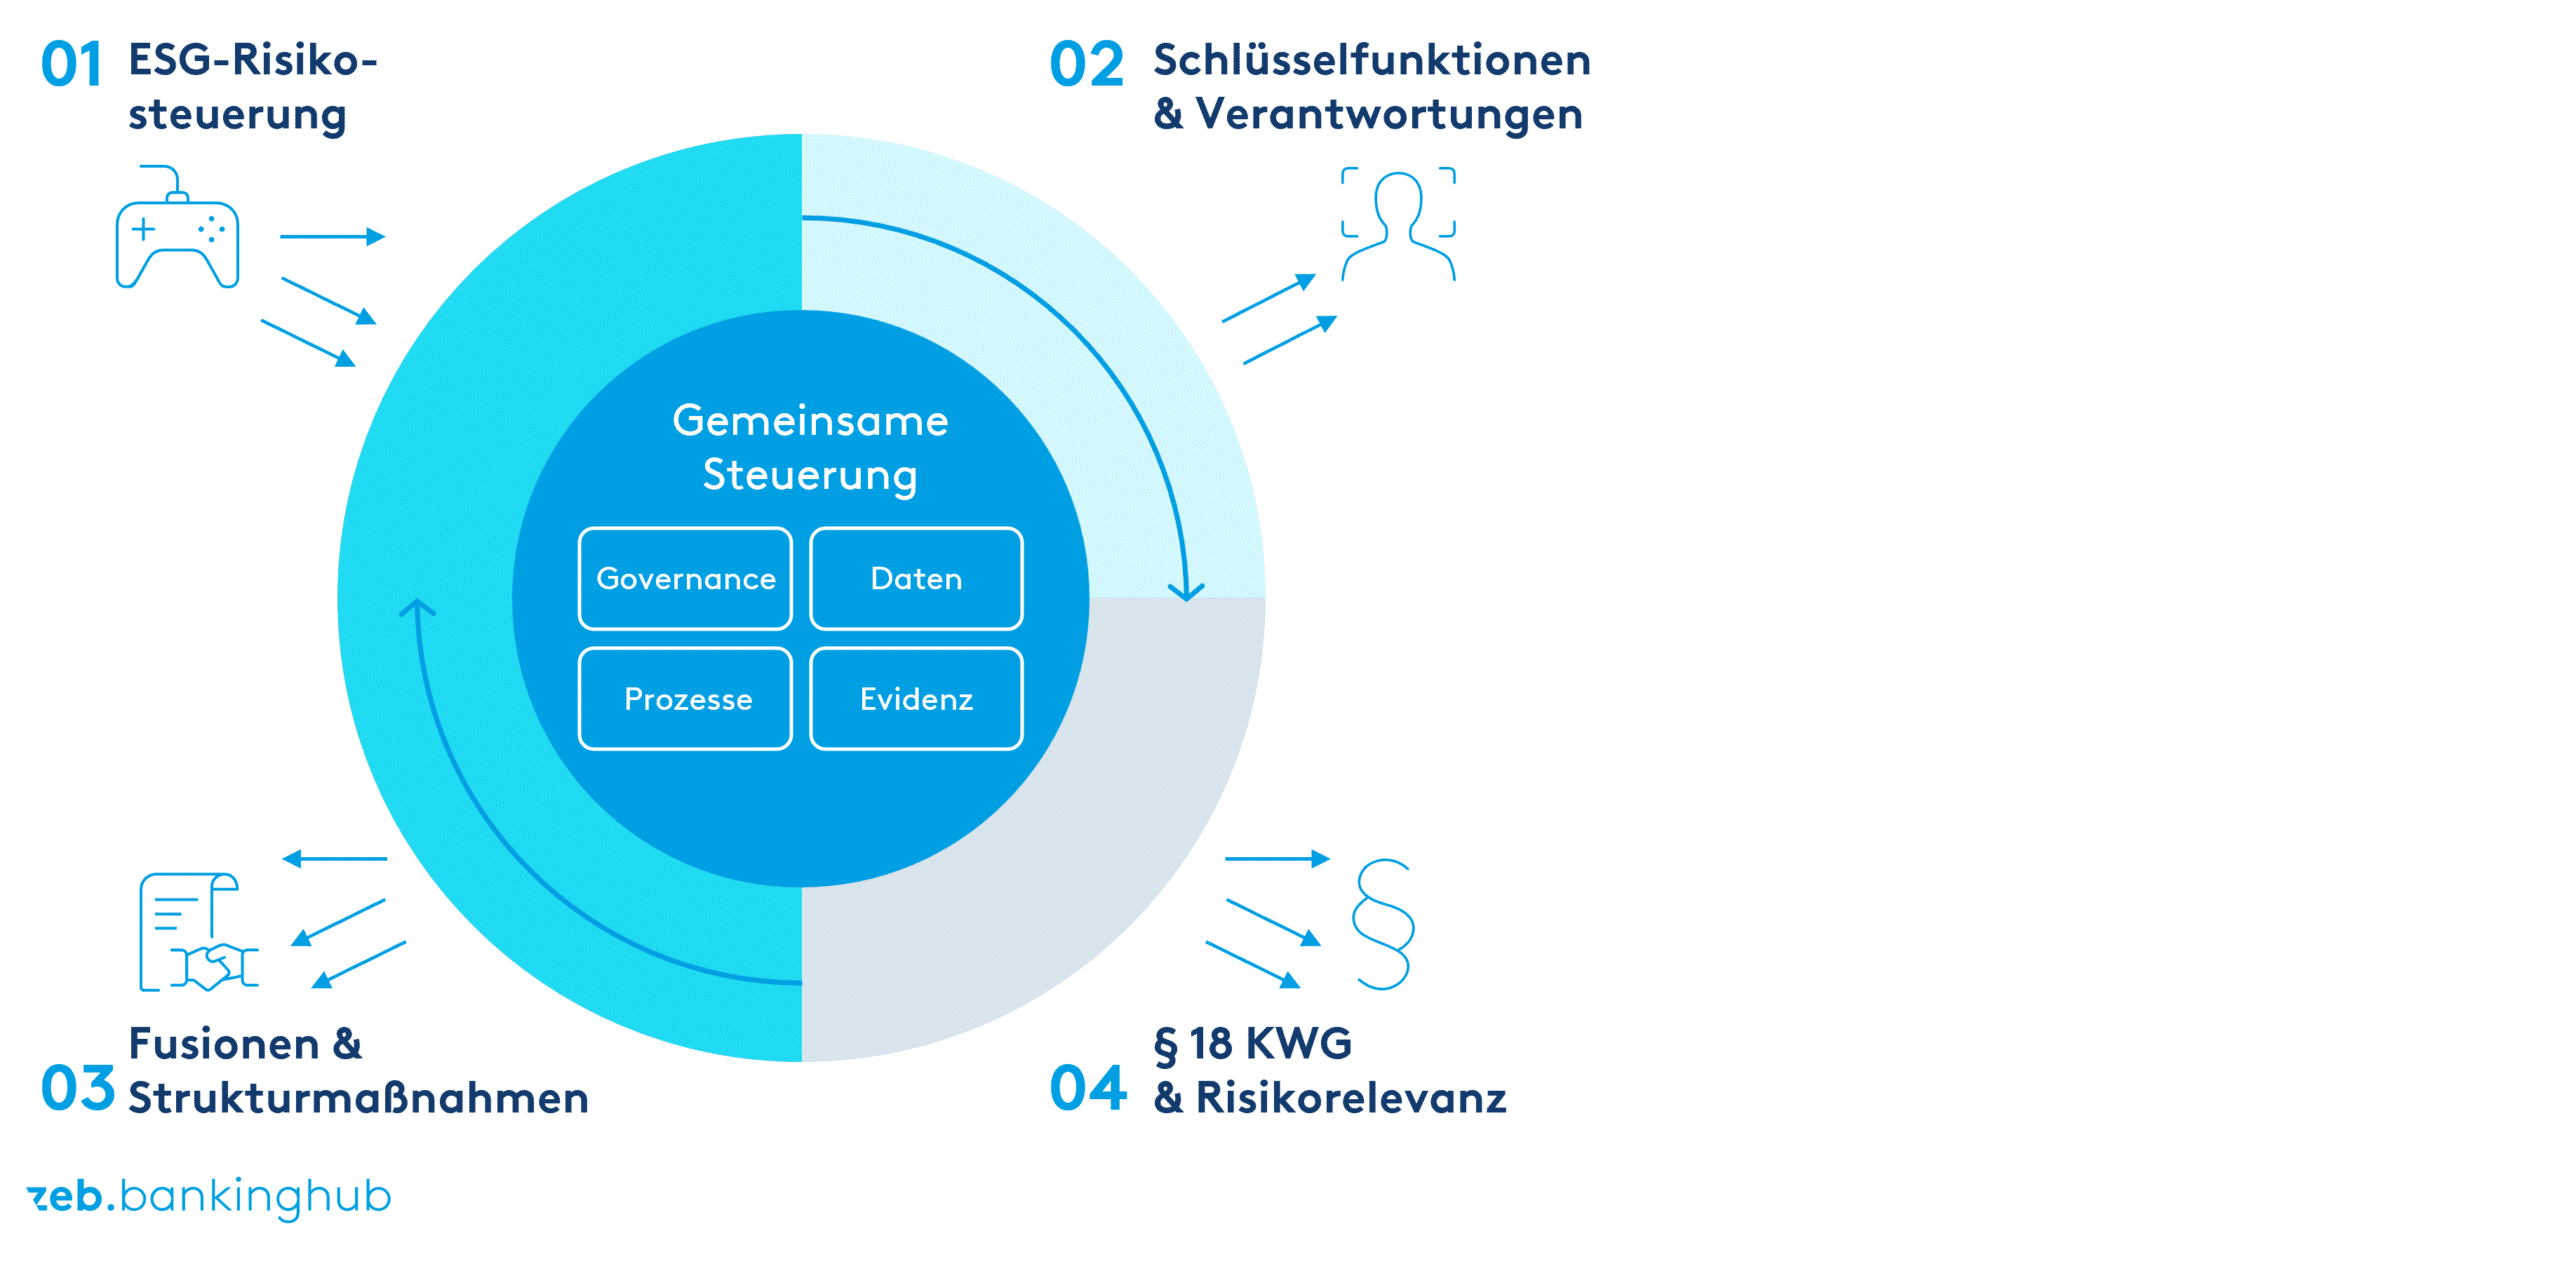
Die Praxis verdichtet sich auf vier Themen, die jeweils eigene Anforderungen mitbringen, zugleich aber eng miteinander verbunden sind. Sie bilden den Rahmen der nachfolgenden vierteiligen Artikelserie. Die Artikel verlinken wir hier fortlaufend mit ihrem Erscheinen.
- ESG-Risikosteuerung: vom regulatorischen Risikoplan zur integrierten Banksteuerung
Der ESG-Risikoplan darf kein isoliertes Dokument bleiben. Entscheidend ist die Verbindung zur Geschäfts- und Risikostrategie, Risikoinventur, zu Szenarioanalysen, Kreditprozessen, Kennzahlen und zum Datenhaushalt. - Schlüsselfunktionen und Verantwortungsarchitektur: Eignung, Unabhängigkeit und Mapping of Duties
Institute müssen relevante Funktionen risikoorientiert identifizieren, Eignung laufend beurteilen und Verantwortlichkeiten einschließlich Berichts- und Eskalationswegen nachvollziehbar abbilden. - 18 KWG und risikoorientierte Offenlegung: Entlastungspotenziale konsequent heben
Die höhere gesetzliche Offenlegungsschwelle wirkt nicht automatisch. Erst eine bankindividuelle Herleitung und die konsistente Anpassung interner Grenzen, Unterlagenanforderungen, Ratings, Systeme und Kontrollen schaffen Effizienz. - Fusionen und wesentliche Strukturmaßnahmen: Aufsichtsfähigkeit von Beginn an einplanen
Neue Prüf- und Genehmigungsprozesse machen Regulatorik zum frühen Bestandteil der Transaktions- und Integrationsplanung. Benötigt werden belastbare Datenpakete, Risikobeurteilungen sowie realistische Geschäfts- und Umsetzungspläne.
Warum ist Proportionalität kein Automatismus?
Gerade kleinere und nicht komplexe Institute können bei einzelnen Anforderungen Erleichterungen nutzen. Ein häufiger Fehlschluss wäre jedoch, Proportionalität mit Nichtanwendung gleichzusetzen. Vereinfachungen müssen zur Größe, Komplexität und Risikosituation des jeweiligen Instituts passen und nachvollziehbar begründet werden. Muster, Verbundlösungen und zentrale Auslegungshilfen reduzieren den Aufwand, ersetzen aber weder die institutsspezifische Angemessenheitsprüfung noch die Verantwortung der Geschäftsleitung.
Das gilt auch für vermeintliche Entlastungsmöglichkeiten. Die Anhebung der Offenlegungsschwelle nach § 18 KWG von 750.000 Euro auf 1,5 Millionen Euro betrifft ausschließlich die formale Offenlegungspflicht. Ob ein Engagement risikorelevant ist und welche Informationen für eine belastbare Beurteilung der wirtschaftlichen Verhältnisse erforderlich sind, ist davon unabhängig weiterhin risikoorientiert festzulegen. Auch unterhalb der gesetzlichen Schwelle können daher der Umfang, die Komplexität oder der Risikogehalt eines Engagements eine vertiefte Analyse und zusätzliche Unterlagen erfordern. Wer lediglich den Gesetzeswert in einer Richtlinie austauscht, realisiert weder eine tragfähige Entlastung noch eine konsistente Risikosteuerung. Erforderlich ist vielmehr eine abgestimmte Schwellen- und Risikorelevanzlogik über Kreditprozesse, Rating, Kompetenzen, Unterlagenanforderungen und Kontrollen hinweg.
Warum braucht es in der Umsetzung eine gemeinsame Steuerung?
Die vier Handlungsfelder betreffen unterschiedliche Fachbereiche, ihre Abhängigkeiten sind jedoch erheblich. ESG-Daten wirken in Kreditprozesse und Gesamtbanksteuerung. Schlüsselfunktionen und Verantwortungsübersichten bestimmen, wer für Entscheidungen, Kontrollen und Eskalationen einsteht. Die Offenlegungserleichterung wiederum verlangt ein abgestimmtes Zusammenspiel von Markt, Marktfolge, Risikocontrolling, Organisation und IT. Fusionen verändern Governance, Risikoprofil, Datenhaushalt und Prozesslandschaft.
Deshalb sollte das BRUBEG als koordiniertes Umsetzungsportfolio gesteuert werden. Das bedeutet nicht zwingend ein großes Zentralprojekt. Es braucht aber ein einheitliches Scoping, klare Entscheidungswege, transparente Abhängigkeiten und ein konsolidiertes Reporting an die Geschäftsleitung. Ohne diese Klammer drohen parallele Lösungen, widersprüchliche Festlegungen und Nachweislücken.
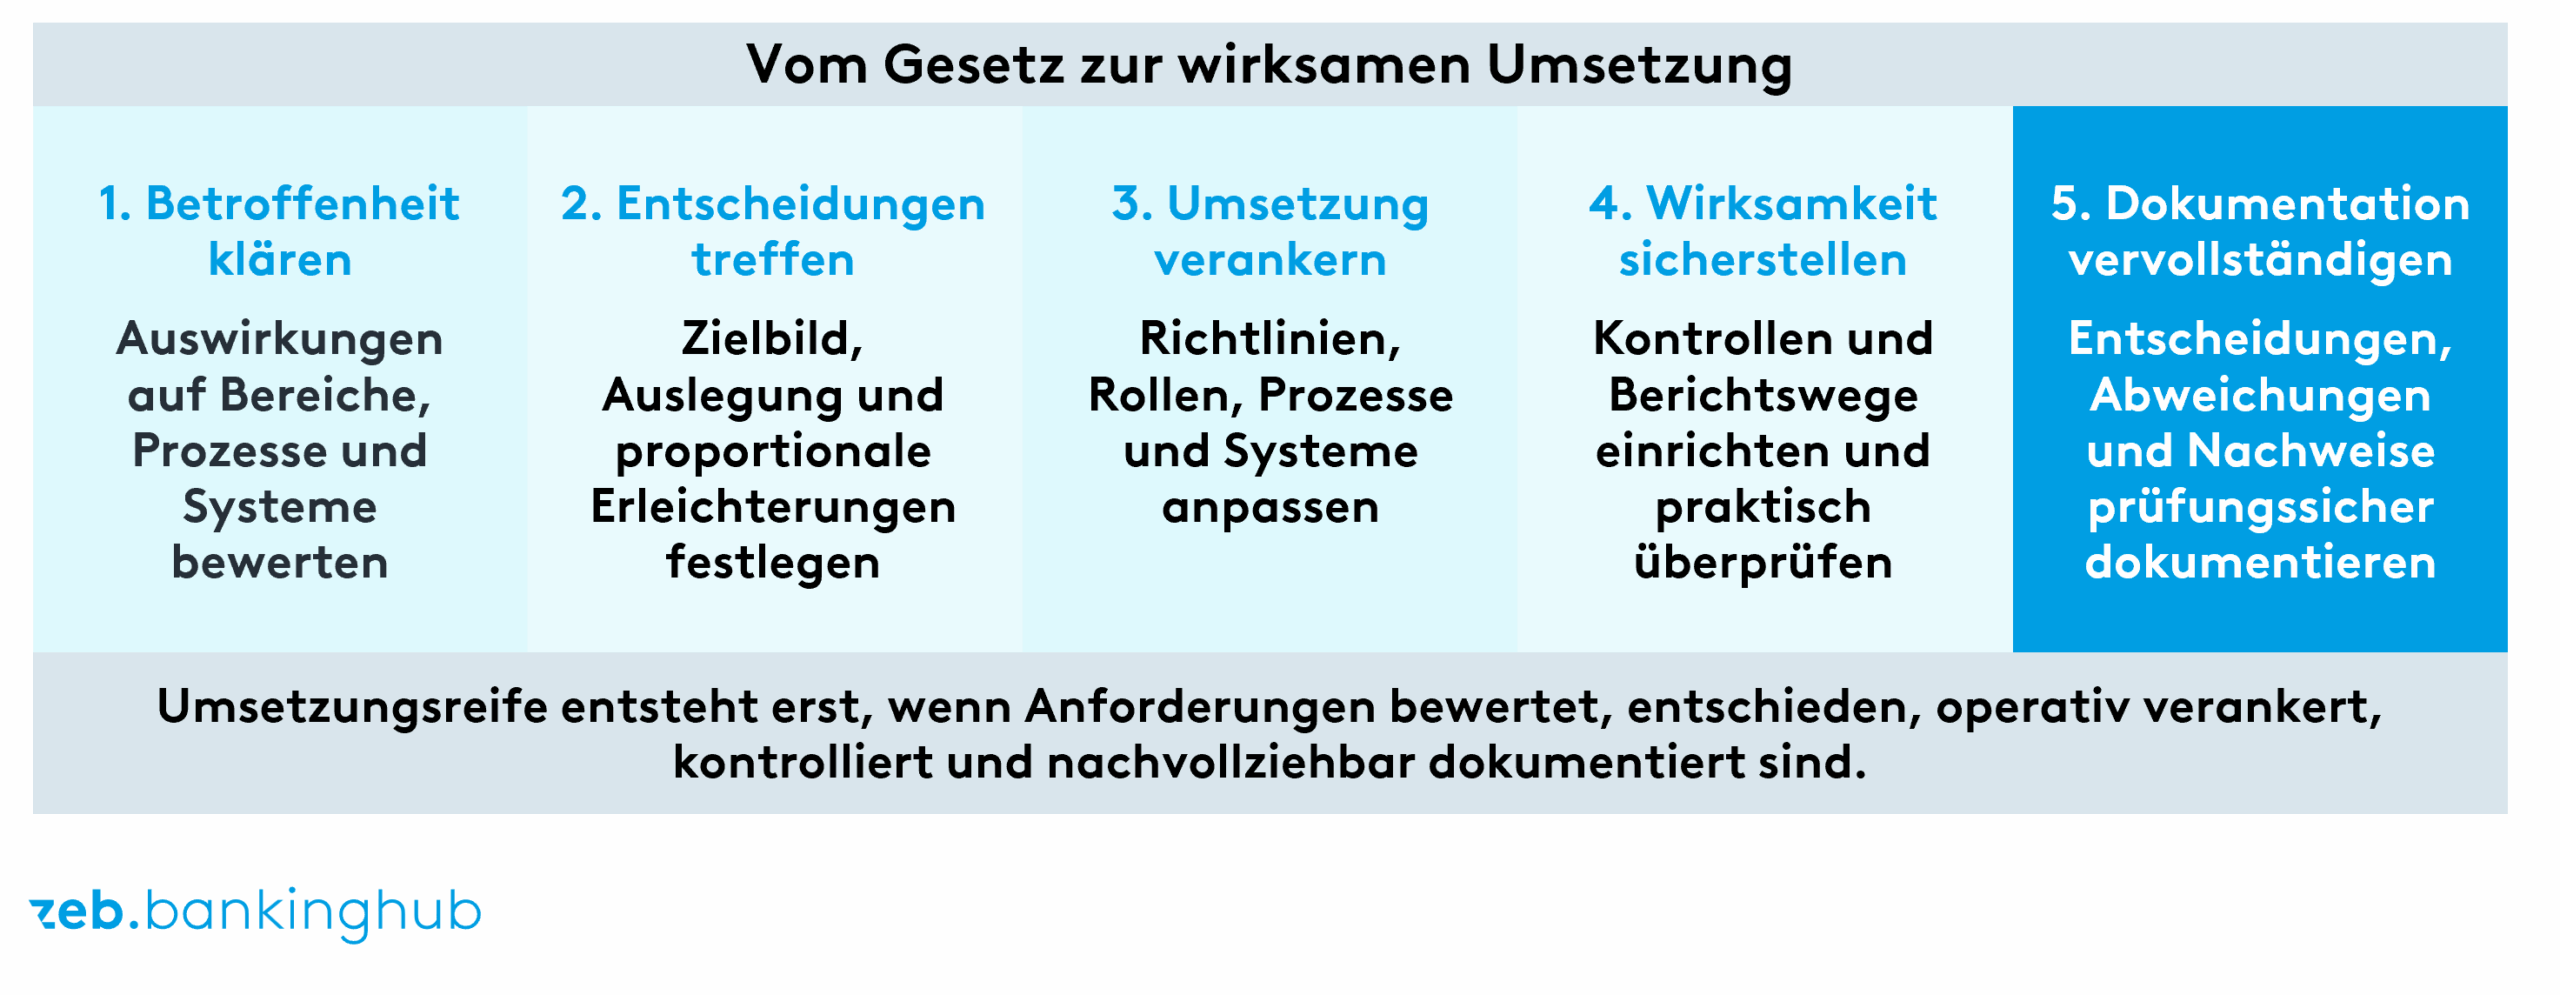
Die folgende Infografik veranschaulicht den strukturierten Fünf-Phasen-Prozess zur erfolgreichen Integration regulatorischer Vorschriften in die tägliche Bankpraxis. Der Weg beginnt mit der Analyse der organisatorischen Auswirkungen, führt über die operative Anpassung interner Abläufe und gipfelt in der Etablierung funktionierender Kontrollmechanismen.
Inwiefern schafft eine klare Standortbestimmung Transparenz?
Wo steht das eigene Institut aktuell in der Umsetzung? Zur Beantwortung dieser Frage können die Verantwortlichen je Themenfeld prüfen: Ist die Betroffenheit abschließend bewertet? Sind Zielbild und Grundsatzentscheidungen beschlossen? Sind Richtlinien, Prozesse, Rollen und Systeme angepasst? Funktionieren Kontrollen und Berichtswege in der Praxis? Sind Entscheidungen, Ausnahmen und genutzte Erleichterungen nachvollziehbar dokumentiert?
Auf dieser Grundlage lassen sich die verbleibenden Aufgaben nach Fristen, Aufsichts- und Prüfungsrelevanz, Ressourcenbedarf sowie Abhängigkeiten zu laufenden Vorhaben priorisieren. Kurzfristig umsetzbar sind etwa klarstellende Richtlinienanpassungen oder die Bündelung vorhandener Nachweise. Grundlegende Themen wie ESG-Datenarchitektur, Responsibility Mapping oder die regulatorische Vorbereitung einer Fusion erfordern dagegen belastbare Zielbilder, eindeutige Entscheidungen und eine klare interne Steuerung.
MANAGEMENT-TAKE-AWAY
Das BRUBEG wird nicht durch möglichst viele Dokumente beherrschbar. Entscheidend ist eine konsistente Kette von der regulatorischen Anforderung über die bankindividuelle Entscheidung bis zur wirksamen Kontrolle und belastbaren Evidenz.
Worum geht es in unserer Artikelserie?
Die kommenden vier Beiträge vertiefen die zentralen Umsetzungsfragen. Der erste Artikel zeigt, wie Institute den ESG-Risikoplan und die Banksteuerung verbinden. Der zweite ordnet Schlüsselfunktionen, Eignungsprozesse und Mapping of Duties in eine konsistente Verantwortungsarchitektur ein. Im dritten wird analysiert, wie aus der höheren Offenlegungsschwelle ein risikoorientierter und zugleich effizienterer Kreditprozess wird. Der vierte Beitrag beleuchtet, wie Fusionen und wesentliche Strukturmaßnahmen frühzeitig aufsichtsfähig vorbereitet werden und dies in die Planung von Fusionsprojekten einbezogen werden kann. In diesem Artikel werden auch weitere Konkretisierungen hinsichtlich der erforderlichen Unterlagen, der Ausgestaltung des Anzeigeverfahrens sowie der Bewertungskriterien gegeben, die in den kommenden Wochen durch entsprechende Standards erwartet werden.
Die entscheidende Phase beginnt damit jetzt. Nach der gesetzlichen Umsetzung folgt der Belastungstest in der Bankpraxis. Institute, die ihre Handlungsfelder gemeinsam steuern, Proportionalität nachvollziehbar nutzen und die Nachweisführung von Anfang an mitdenken, reduzieren nicht nur Prüfungsrisiken. Sie erhöhen zugleich die Chance, dass aus BRUBEG dort tatsächlich Entlastung entsteht, wo der Gesetzgeber sie vorgesehen hat.